
Å finne den årlige effektive renten med digitale verktøy når gebyrer kommer i tillegg.
Effektiv rente når lånet har gebyr
Et lån koster mer enn renten. Banken tar betalt for å opprette lånet, og den tar betalt for hver eneste innbetaling. To lån med nøyaktig samme rente kan derfor koste svært ulikt.
I kapittel 1.4 regnet vi ut effektiv rente for en sparekonto. Da handlet forskjellen bare om hvor ofte renten ble tilskrevet. Nå kommer noe mer til: du får mindre utbetalt enn du låner, og du betaler mer per termin enn terminbeløpet.
Den årlige effektive renten er svaret på ett bestemt spørsmål:
Hvilken rente ville gitt nøyaktig denne kontantstrømmen, dersom lånet ikke hadde hatt gebyrer i det hele tatt?
Det er det tallet bankene er pålagt å oppgi når de markedsfører lån, nettopp for at tilbud skal kunne sammenlignes.
- Etableringsgebyret betales én gang, når lånet tas opp. Det trekkes som regel fra før pengene utbetales, slik at du får mindre utbetalt enn lånebeløpet.
- Termingebyret betales sammen med hvert terminbeløp. Hver innbetaling blir derfor , ikke bare .
- Utbetalt beløp er minus etableringsgebyret. Det er dette du faktisk har fått hånd om.
- Den årlige effektive renten er den renten som gjør at nåverdien av alt du betaler, blir nøyaktig lik det du fikk utbetalt.
NB: Terminbeløpet regnes fortsatt ut av hele lånebeløpet med annuitetsformelen fra kapittel 4.2 — banken har jo lånt deg og tatt gebyret som betaling for jobben. Det er bare i effektivrente-regnestykket at vi bruker det utbetalte beløpet.
Likningen vi må løse
Vi bruker akkurat samme idé som da vi utledet annuitetsformelen: nåverdien av det du betaler, skal være lik det du fikk.
Forskjellen er to:
1. Beløpet vi sammenligner med, er det utbetalte beløpet, ikke lånet.
2. Hver innbetaling er , ikke .
Betalingene er fortsatt like store hver termin, så nåverdien deres er fortsatt en geometrisk rekke — og sumformelen gir oss den samme brøken som før. Det eneste nye er at nå er det renten som er ukjent, mens beløpene er kjent.
En slik likning kan vi ikke løse med algebra. Den ukjente står både i eksponenten og som faktor. Derfor er dette en oppgave for digitale verktøy: regneark med Målsøking, eller CAS med Løs numerisk.
- være lånebeløpet minus etableringsgebyret,
- være terminbeløpet fra annuitetsformelen, regnet av hele lånebeløpet,
- være termingebyret,
- antall terminer og antall terminer per år.
Den effektive renten per termin er løsningen av
Den årlige effektive renten er
Likningen løses numerisk. Kontroll: uten gebyrer skal bli nøyaktig den nominelle terminrenten.
Avrunding: Som i kapittel 4.2 regner vi videre med det uavrundede terminbeløpet og oppgir beløp med to desimaler. Derfor står det og ikke på linjene der vi ganger opp til en totalsum.
Et annuitetslån på kr har nominell rente og 5 årlige terminer. Banken tar kr i etableringsgebyr, som trekkes fra ved utbetaling. Det er ikke termingebyr.
a) Hvor stort er terminbeløpet, og hvor mye får låntakeren utbetalt?
b) Hva er den årlige effektive renten?
a) Hva vet vi? kr, , .
Terminbeløpet regnes av hele lånebeløpet:
Utbetalt beløp er lånet minus etableringsgebyret:
Svar: Terminbeløpet er kr, og låntakeren får kr utbetalt.
b) Hva må vi finne? Renten som gjør at fem innbetalinger på kr er verdt nøyaktig kr i dag.
Vi setter opp likningen:
Her står både i eksponenten og i nevneren. Vi løser den numerisk.
Med CAS:
f(i) := 71218.92*(1 - (1 + i)^(-5))/i
f(i) = 297500
Vi trykker Løs numerisk, og får .
Siden terminene er årlige, er , og den årlige effektive renten er renten per termin:
Svar: Den årlige effektive renten er omtrent .
(Føres ikke) Kontroll: setter vi inn i høyresiden, får vi kr — altså hele lånebeløpet, som er akkurat det vi skulle forvente når gebyret er borte. At svaret ble litt over , stemmer også med retningen: låntakeren betaler for kr, men fikk bare kr.
NB: kr av kr er under én prosent av lånet, men løftet renten med over prosentpoeng. Grunnen er at gebyret betales med én gang, mens renten fordeler seg over fem år.
Et annuitetslån på kr har nominell rente og 10 årlige terminer. Etableringsgebyret er kr, og termingebyret er kr per termin. Rund av til to desimaler.
Hvor stort er terminbeløpet?
Hvor mye får låntakeren utbetalt?
Hvor mye betaler låntakeren hver termin?
Hvor mye betaler låntakeren til sammen?
Hvor mye betaler låntakeren i gebyrer til sammen, og hva koster lånet i alt?
Et annuitetslån på kr har nominell rente og månedlige terminer i 20 år. Etableringsgebyret er kr, og termingebyret er kr.
Bestem den årlige effektive renten ved hjelp av regneark.
Hva vet vi? , , , år.
Vi legger forutsetningene i egne celler, så de bare står ett sted og er lette å endre:
| celle | innhold | betyr |
|---|---|---|
| B1 | 2000000 | lånebeløp |
| B2 | 10000 | etableringsgebyr |
| B3 | 60 | termingebyr |
| B4 | 5,4 | nominell rente i prosent |
| B5 | 12 | terminer per år |
| B6 | 240 | antall terminer |
Så regner vi ut det vi kan regne ut direkte:
| celle | formel | betyr |
|---|---|---|
| B7 | =1+B4/(100*B5) | vekstfaktor per termin: |
| B8 | =B1*(B7-1)/(1-B7^(-B6)) | terminbeløp: kr |
| B9 | =B8+B3 | betaling per termin: kr |
| B10 | =B1-B2 | utbetalt: kr |
Nå kommer likningen. Vi legger et startgjett på renten per termin i B12, og lar regnearket regne ut nåverdien av betalingene:
| celle | formel | betyr |
|---|---|---|
| B12 | 0,0045 | startgjett for |
| B13 | =B9*(1-(1+B12)^(-B6))/B12 | nåverdien av alle betalingene |
| B14 | =B13-B10 | differansen — skal bli null |
Med startgjettet står det kr i B14. Nåverdien er altså for høy, og da er renten vi gjettet på, for lav.
Vi bruker Målsøking: sett celle B14 til verdien 0 ved å endre celle B12.
Regnearket finner
altså per måned, mot den nominelle terminrenten på .
Til slutt regner vi om til årlig effektiv rente i B15:
=((1+B12)^B5-1)*100Svar: Den årlige effektive renten er omtrent .
Samme regnestykke i CAS:
T := 2000000*0.0045/(1 - 1.0045^(-240))
f(i) := (T + 60)*(1 - (1 + i)^(-240))/i
f(i) = 1990000
Løs numerisk gir , og
((1 + 0.00459525)^12 - 1)*100NB: Uten gebyrer ville den effektive renten vært . Gebyrene løfter den altså prosentpoeng. Det høres lite ut, men gebyrene utgjør kr i kroner og øre.
Et annuitetslån på kr har nominell rente og 4 årlige terminer. Etableringsgebyret er kr. Det er ikke termingebyr. Rund av til to desimaler, og oppgi renter med fire desimaler.
Hvor stort er terminbeløpet?
Hvor mye får låntakeren utbetalt?
Sett opp likningen som bestemmer den effektive renten per termin, og løs den med digitalt verktøy.
Hva er den årlige effektive renten?
Hvor mange prosentpoeng løfter gebyret renten? Hva ville løftet vært dersom det samme lånet gikk over 10 år i stedet?
Et annuitetslån på kr har nominell rente og månedlige terminer i 10 år. Etableringsgebyret er kr, og termingebyret er kr. Rund av til to desimaler, og oppgi renter med fire desimaler.
Hva er renten per termin, hvor mange terminer er det, og hvor stort er terminbeløpet?
Hva betaler låntakeren hver termin, og hvor mye fikk hun utbetalt?
Bestem den effektive renten per termin.
Hva er den årlige effektive renten, og hva ville den vært uten gebyrer?
Hvor mye betaler låntakeren i alt, hvor mye koster lånet, og hvor mye av det er gebyrer?
Sara skal låne kr over 15 år med månedlige terminer. Hun har to tilbud:
- Bank A: nominell rente, kr i etableringsgebyr og kr i termingebyr.
- Bank B: nominell rente, kr i etableringsgebyr og kr i termingebyr.
Hvilket tilbud bør hun velge?
Hva må vi finne? Den årlige effektive renten for begge tilbudene — det er det eneste tallet som gjør dem sammenlignbare.
Vi gjør nøyaktig det samme regnestykket to ganger. Legg merke til at linjestrukturen er identisk; bare tallene flytter seg.
Bank A (, , ):
Betaling per termin:
Utbetalt:
Likningen gir , og
Bank B (, , ):
Betaling per termin:
Utbetalt:
Likningen gir
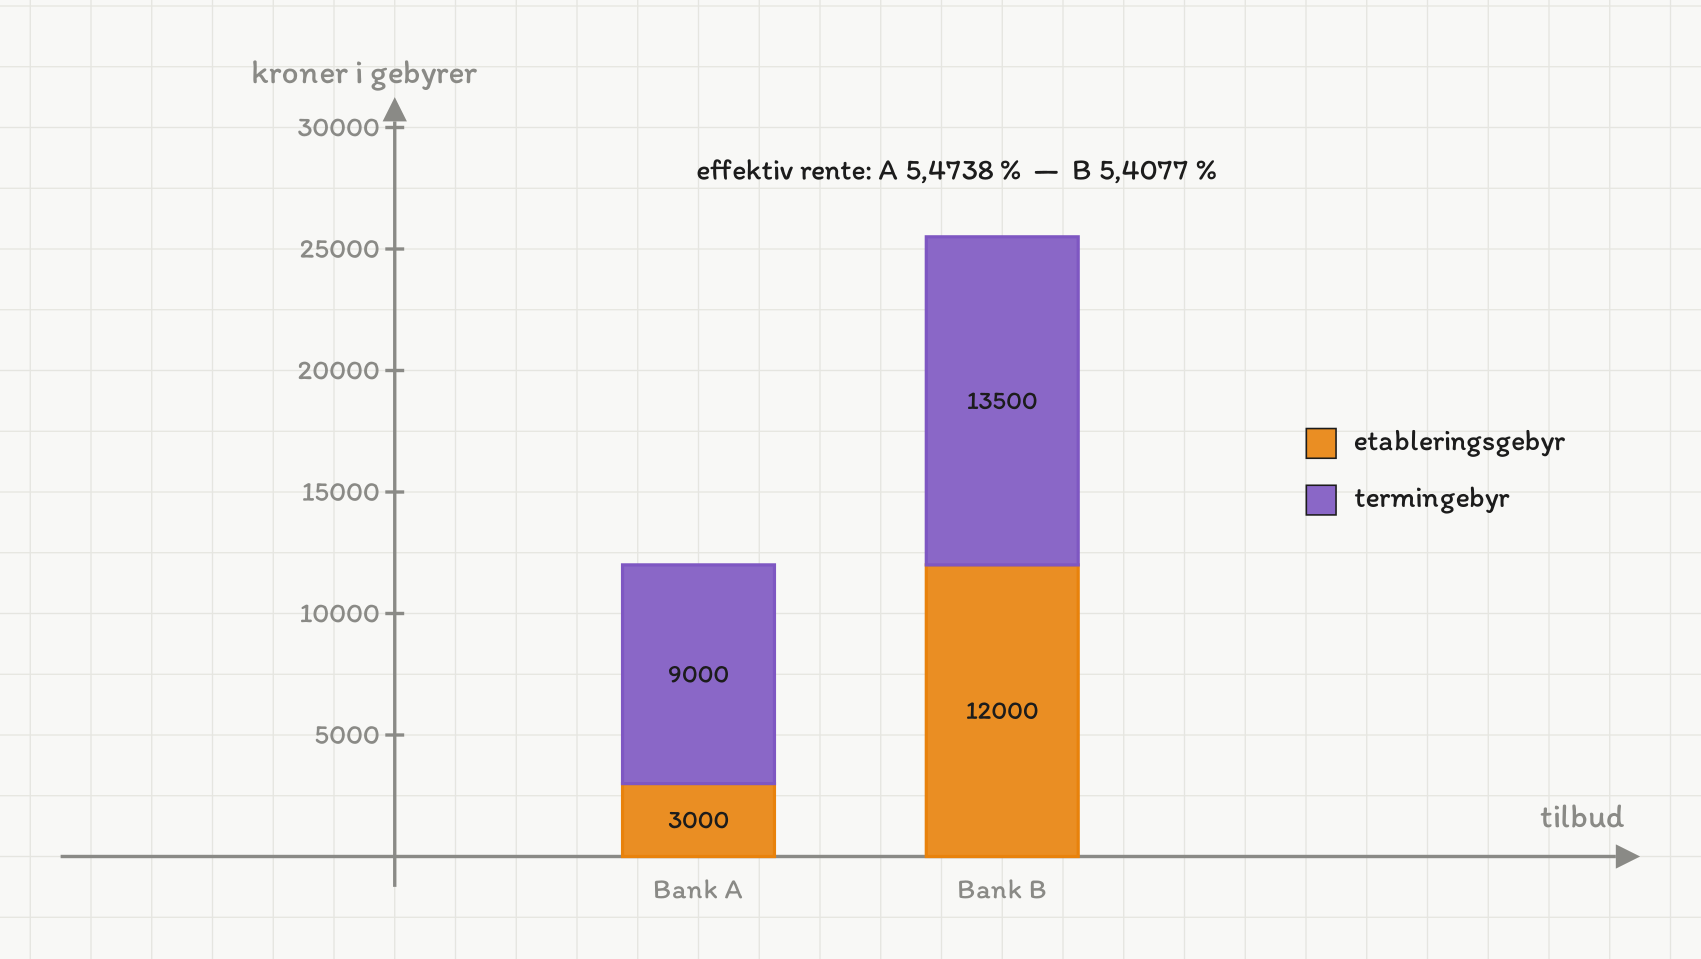
Bank B tar mer enn dobbelt så mye i gebyrer, men har likevel lavest effektiv rente. Det er derfor gebyrene ikke kan sammenlignes for seg — de prosentpoengene lavere rente er verdt mer enn de kronene ekstra.
Svar: Bank B har lavest effektiv rente og er det beste tilbudet, med prosentpoeng.
Kontroll i kroner: Bank A koster kr, Bank B koster kr. Bank B er kr billigere — samme konklusjon.
NB: Bank B har fire ganger så høyt etableringsgebyr og halvannen gang så høyt termingebyr, og vinner likevel. Grunnen er at prosentpoeng lavere rente på en million kroner i femten år er verdt langt mer enn de kr Bank B tar mer i gebyrer — kr mer i etableringsgebyr og kr mer i hver av de 180 terminene. Det er nettopp derfor vi regner ut den effektive renten i stedet for å sammenligne gebyrene for seg og rentene for seg.
Familien Berg skal låne kr over 20 år med månedlige terminer. De har to tilbud:
| Bank | Nominell rente | Etableringsgebyr | Termingebyr |
|---|---|---|---|
| Bank Fjord | 5,00 % | 15 000 kr | 40 kr |
| Bank Dal | 5,30 % | 2 000 kr | 30 kr |
Rund av til to desimaler, og oppgi renter med fire desimaler.
Hvor stort blir terminbeløpet i hver bank?
Hva betaler familien hver termin, og hva får de utbetalt, i hver bank?
Bestem den årlige effektive renten i hver bank.
Hvilken bank er billigst over hele løpetiden, og hvor mye sparer familien?
Familien tror de vil selge boligen og innfri lånet etter 2 år. Endrer det svaret? (Samlet kostnad er da betalte terminer pluss restlånet, minus det de fikk utbetalt.)
Et forbrukslån på kr har nominell rente og nedbetales over 12 månedlige terminer. Etableringsgebyret er kr, og termingebyret er kr.
Hva er den årlige effektive renten?
Hva vet vi? , , , .
Renten per termin:
Terminbeløpet:
Betaling per termin med gebyr:
Utbetalt beløp:
Likningen blir
Løst numerisk: , altså per måned.
Svar: Den årlige effektive renten er omtrent .
NB: Avtalen sier . Uten gebyrer ville den effektive renten vært — den lille forskjellen kommer av månedlig rentetilskriving, akkurat som i kapittel 1.4. Gebyrene alene løfter renten med prosentpoeng.
Hvorfor så mye? Fordi gebyrene er de samme uansett lånets størrelse, mens renten er en andel av lånet. De samme gebyrene på et lån på kr over ett år gir effektiv rente — et løft på bare prosentpoeng. Faste gebyrer rammer små og korte lån hardest. Det er hovedgrunnen til at forbrukslån kan ha effektiv rente langt over den nominelle.
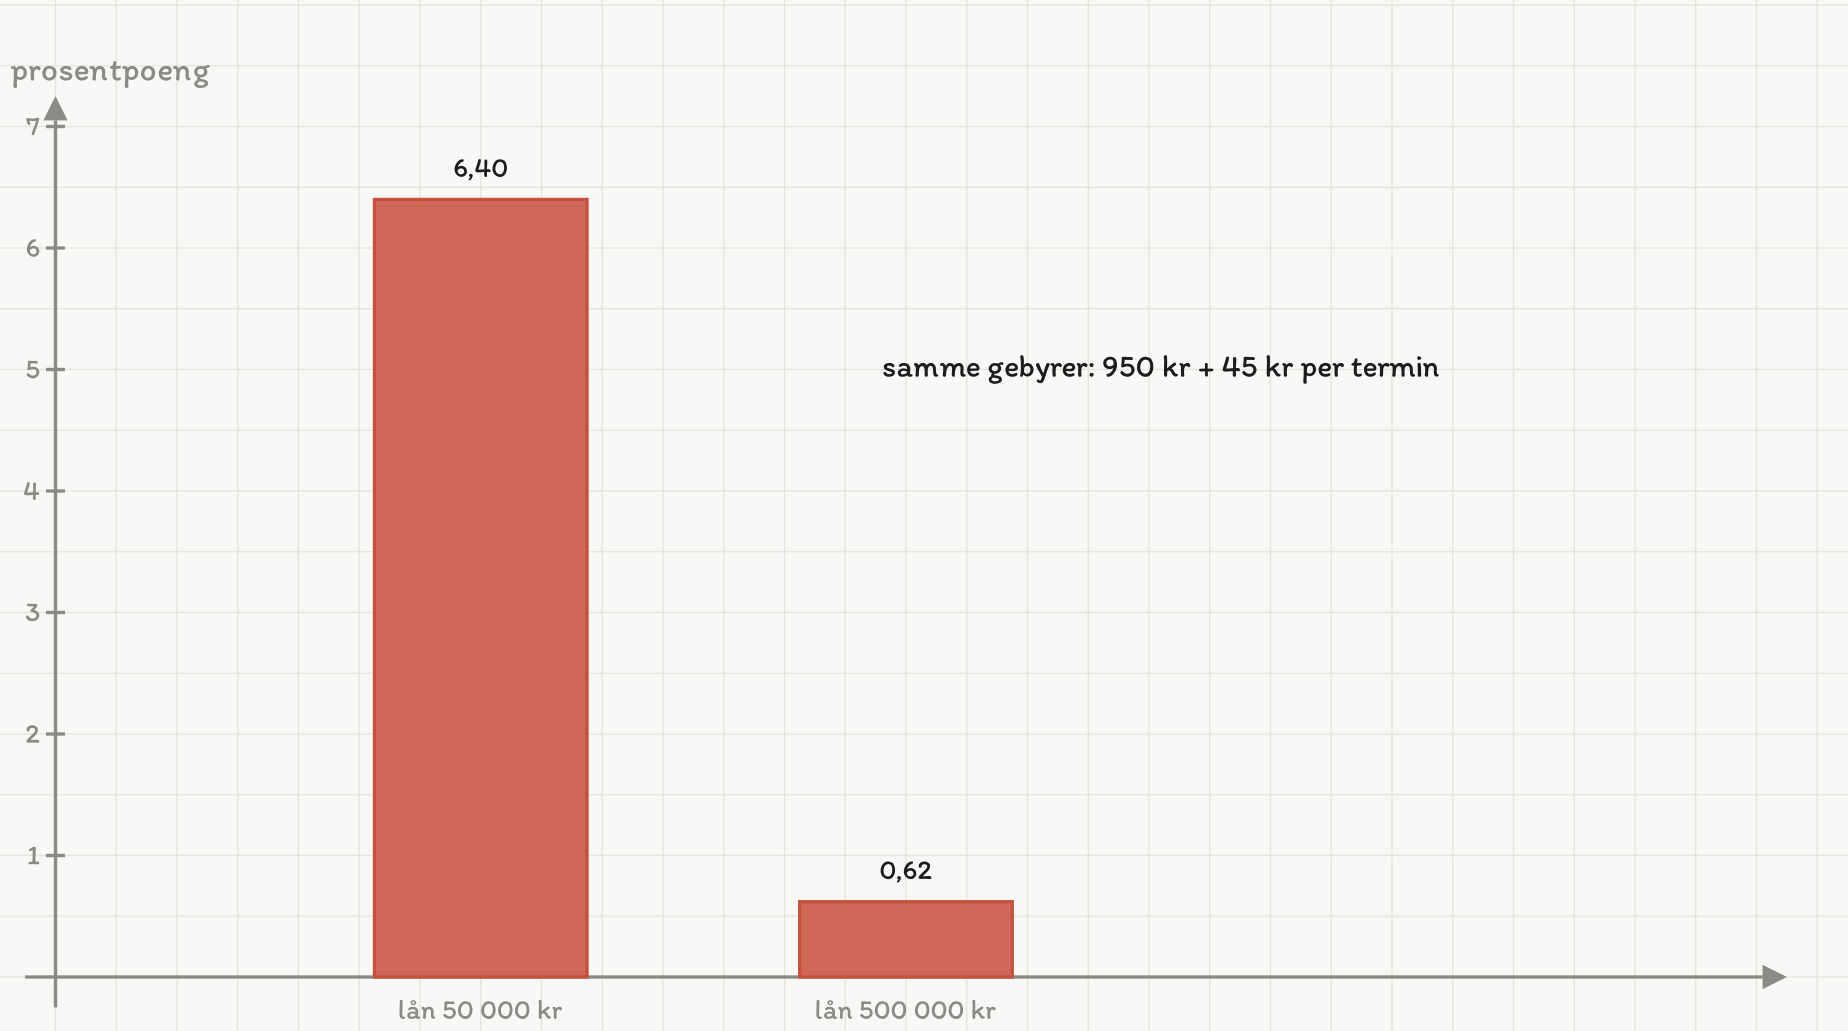
Hvor mye gebyrene løfter den effektive renten. Gebyrene er de samme i begge tilfellene, men de utgjør ti ganger så mye på det lille lånet — faste gebyrer rammer små og korte lån hardest.
Lånet i Eksempel 2 hadde nominell rente med gebyrer, og en årlig effektiv rente på .
En annen bank tilbyr et lån helt uten gebyrer, også med månedlig rentetilskriving. Hvor høy nominell rente kan den banken ha og likevel være like god?
Hva må vi finne? Den nominelle renten som gir samme effektive rente, når det ikke er gebyrer.
Uten gebyrer er den effektive renten bare virkningen av månedlig tilskriving, slik vi så i kapittel 1.4:
Vi tar den tolvte roten på begge sider:
Vi trekker fra på begge sider:
Vi ganger med på begge sider:
Svar: Den gebyrfrie banken kan ha opptil nominell rente og likevel være like god.
NB: Gebyrene i Eksempel 2 er altså verdt prosentpoeng i nominell rente. Dette er en nyttig måte å tenke på: gebyrer kan alltid oversettes til rente. Ser du en annonse med «lav rente» og en annen med «ingen gebyrer», er det den effektive renten som forteller hvilken som faktisk er billigst.
(Føres ikke) Kontroll: et gebyrfritt lån på kr til nominelt gir terminbeløp kr — mer enn de kr som betales på lånet med gebyr. Men på det gebyrfrie lånet får låntakeren utbetalt hele kr, ikke kr. Effektiv rente blir i begge tilfeller — akkurat som det skal være.
Denne kalkulatoren viser virkningen av hvor ofte renten tilskrives — altså effektiv rente UTEN gebyrer. Bruk den som utgangspunkt, og regn gebyrvirkningen i regneark på toppen.
Oppsummering
- Etableringsgebyret trekkes fra ved utbetaling; termingebyret legges til hver innbetaling. Terminbeløpet regnes fortsatt av hele lånebeløpet.
- Likningen for effektiv rente:
- Årlig effektiv rente:
- Likningen har den ukjente både i eksponenten og som faktor og løses numerisk: i regneark med Målsøking på differansen, eller i CAS ved å skrive likningen og trykke Løs numerisk.
- Kontroll: uten gebyrer skal bli den nominelle terminrenten, og skal stemme med formelen fra kapittel 1.4.
- Faste gebyrer rammer små og korte lån hardest, fordi gebyret er det samme uansett lånets størrelse mens renten er en andel av lånet.
- Tilbud sammenlignes alltid på effektiv rente — men den forutsetter at lånet løper hele perioden. Skal lånet innfris tidlig, veier etableringsgebyret tyngre enn den effektive renten viser.
Bygg opp regnearket med forutsetningene i egne celler, slik som i Eksempel 2. Rund av til to desimaler, og oppgi renter med fire desimaler.
Hva er renten per termin, og hvor stort er terminbeløpet?
Hva betaler låntakeren hver termin, og hvor mye fikk han utbetalt?
Hvilke formler bruker du i regnearket for nåverdien av betalingene og for differansen Målsøking skal sette til null? Hva blir ?
Hva er den årlige effektive renten, og hva ville den vært uten gebyrer?
Hvor mye betaler låntakeren i alt, hva koster lånet, og hvor stor del av kostnaden er gebyrer?
| Lån | Beløp | Løpetid |
|---|---|---|
| I | 30 000 kr | 1 år |
| II | 30 000 kr | 5 år |
| III | 300 000 kr | 5 år |
| IV | 2 000 000 kr | 20 år |
Oppgi renter med fire desimaler.
Hva er den årlige effektive renten dersom lånet ikke hadde hatt gebyrer?
Regn ut den årlige effektive renten for lån I og lån II.
Regn ut den årlige effektive renten for lån III og lån IV.
Sett opp gebyrenes «løft» i prosentpoeng for de fire lånene, og beskriv mønsteret.
Drøft: to banker annonserer samme nominelle rente, men den ene oppgir høyere effektiv rente. Hva kan forklare det, og hva bør en låntaker se etter?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.