
Terminbeløpet som geometrisk rekke — utledning og bruk.
Annuitetslån og terminbeløp
De aller fleste boliglån i Norge er annuitetslån. Navnet kommer av det latinske annus, år, men det avgjørende er dette: du betaler like mye hver gang.
Det er praktisk. Låntakeren vet nøyaktig hvor mye som går ut av kontoen den 15. hver måned, i tjue eller tretti år. Men bak det faste beløpet skjer det noe: i starten går nesten alt til renter, og lite til å nedbetale gjelden. Mot slutten er det motsatt.
Spørsmålet vi skal svare på er: hvor stort må det faste beløpet være for at lånet skal være nedbetalt akkurat når det skal? Svaret kommer fra sumformelen vi beviste i kapittel 4.1.
- Et annuitetslån er et lån som nedbetales med like store beløp i hver termin.
- Terminbeløpet er dette faste beløpet. Det består av renter (av det som står igjen av gjelden) og avdrag (det som faktisk nedbetaler gjelden). Fordelingen mellom de to endrer seg for hver termin, men summen er alltid .
- En termin er tiden mellom to innbetalinger. er antall terminer i hele nedbetalingstiden, og er vekstfaktoren for én termin.
- Restlånet er hvor mye som står igjen av gjelden rett etter at terminbeløp nummer er betalt.
NB: Til sammenligning har et serielån fast avdrag. Da synker terminbeløpet gjennom hele perioden, fordi rentedelen blir mindre og mindre. Vi sammenligner de to i oppgave 6.
Hvordan finner vi terminbeløpet?
Vi bruker samme idé som i kapittel 2: beløp kan bare sammenlignes når de står på samme tidspunkt.
Banken låner deg kroner i dag. Du betaler tilbake kroner ved slutten av hver termin, i terminer. For at regnskapet skal gå opp, må nåverdien av alt du betaler tilbake, være nøyaktig like stor som det du fikk utbetalt.
Det er dette kravet vi skriver som en likning — og likningens venstre side viser seg å være en geometrisk rekke.
1. Vi flytter hvert terminbeløp tilbake til i dag
Terminbeløpet som betales etter én termin, har nåverdien . Det som betales etter to terminer, har nåverdien , og så videre. Summen av alle nåverdiene skal være lik lånet:
2. Vi ser at høyresiden er en geometrisk rekke
Vi deler hvert ledd på leddet foran:
Forholdet er hver gang. Rekken er altså geometrisk med
3. Vi setter inn i sumformelen
4. Vi rydder opp i brøken
Nevneren er en brøk minus et tall. Vi skriver den som én brøk:
Nå har vi brøk delt på brøk. Vi ganger med den omvendte av nevneren:
i telleren og i nevneren forkortes bort:
Vi ganger både teller og nevner med , så begge blir positive:
5. Vi løser ut
Vi ganger med og deler på på begge sider:
Dermed har vi vist det vi skulle: terminbeløpet i et annuitetslån er lånebeløpet ganget med , og formelen kommer direkte fra sumformelen for en geometrisk rekke.
Formelen kan også skrives
De to formene gir alltid samme svar — den andre kommer av at vi ganger teller og nevner med .
Er det terminer i året og den nominelle renten er prosent per år, er renten per termin prosent, og antall terminer på år er .
Avrunding: Terminbeløpet blir sjelden et rundt antall kroner og øre. Vi oppgir det med to desimaler, slik sensor forventer, men regner alltid videre med det uavrundede terminbeløpet — det kalkulatoren eller regnearket har lagret. Derfor skriver vi med og ikke når vi regner ut hva lånet koster i alt: ganger du i stedet det avrundede terminbeløpet med antall terminer, kan du få noen få øre — og på mange terminer en krone eller to — i avvik.
Ida tar opp et annuitetslån på kr. Renten er per år, og lånet skal betales ned med årlige terminbeløp i 25 år.
a) Hvor stort blir terminbeløpet?
b) Hvor mye betaler Ida til sammen, og hvor mye av det er renter?
a) Hva vet vi? kr, og dermed . Årlige terminer i 25 år gir .
Hva må vi finne? Terminbeløpet .
Vi skriver formelen tom først:
og setter så inn:
Vi regner ut nevneren for seg. Først potensen:
Svar: Terminbeløpet blir omtrent kr i året.
b) Ida betaler 25 like store terminbeløp. Vi regner med det uavrundede terminbeløpet:
Av dette er kr selve lånet. Resten er renter:
Svar: Hun betaler omtrent kr til sammen, og kr av det er renter.
NB: Rentekostnaden er nesten like stor som lånet. Det er ikke en feil i regnestykket — det er hva 25 år med rente koster. Legg merke til at rentekostnaden er langt mindre enn kr, nettopp fordi gjelden synker underveis.
Regn ut terminbeløpet i annuitetslånene. Alle har årlige terminer. Rund av til to desimaler.
Hvor mye betaler låntakeren i d) til sammen, og hvor mye av det er renter?
Et annuitetslån på kr har nominell rente og skal nedbetales med månedlige terminbeløp i 20 år.
a) Hva er renten per termin, og hvor mange terminer er det?
b) Hvor stort blir det månedlige terminbeløpet?
c) Hvor mye betaler låntakeren i renter til sammen?
a) Hva vet vi? Nominell rente per år og terminer i året.
Renten per termin er den nominelle renten delt på antall terminer:
Vekstfaktoren per termin blir
Antall terminer:
Svar: per måned, og terminer.
b) Vi bruker samme formel som før — det eneste som er nytt, er at og nå gjelder måneder:
Svar: Terminbeløpet er omtrent kr i måneden.
c) Til sammen betales terminbeløp:
Svar: Omtrent kr i renter.
NB: Den nominelle renten er , men fordi renten beregnes hver måned, er den effektive renten høyere. Fra kapittel 1.4:
Dette er den effektive renten uten gebyrer. Kommer det etableringsgebyr og termingebyr i tillegg, stiger den enda mer — det er tema i kapittel 4.3.
Sigrid tar opp et billån på kr. Den nominelle renten er , og lånet nedbetales med månedlige terminbeløp i 6 år. Rund av til to desimaler.
Hva er renten per termin, og hva er vekstfaktoren per termin?
Hvor stort blir terminbeløpet?
Hvor mye betaler Sigrid til sammen, og hvor mye er renter?
Sigrid vurderer å forlenge nedbetalingstiden til 8 år i stedet. Hvor mye synker terminbeløpet, og hvor mye mer betaler hun i renter?
Hva er den årlige effektive renten på lånet, når vi ser bort fra gebyrer?
Hvor mye står igjen av gjelden?
Et lån blir ofte innfridd før tiden — boligen selges, låntakeren refinansierer, eller en forsikring dekker resten. Da må vi vite restlånet.
Tanken er den samme som før, men nå flytter vi beløpene framover til det tidspunktet vi spør om. Gjelden vokser med renten, og innbetalingene trekker den ned:
- Hadde du ikke betalt noe, ville gjelden vært etter terminer.
- De terminbeløpene du faktisk har betalt, er til sammen verdt på samme tidspunkt. Det er en geometrisk rekke med og kvotient .
Restlånet er differansen.
Det første leddet er gjelden slik den ville vokst uten innbetalinger. Det andre leddet er sumformelen for de terminbeløpene, flyttet fram til samme tidspunkt.
Kontroll: Setter vi , skal . Setter vi , skal .
Ida fra Eksempel 1 har et annuitetslån på kr med rente, 25 årlige terminer og terminbeløp kr.
a) Hvor mye står igjen av lånet rett etter det tiende terminbeløpet?
b) Hvor mye har hun betalt til sammen på de ti årene, og hvor mye av det har gått til renter?
a) Hva vet vi? , , og .
Vi regner ut de to leddene hver for seg.
Gjelden uten innbetalinger:
Verdien av de ti terminbeløpene:
Restlånet er differansen:
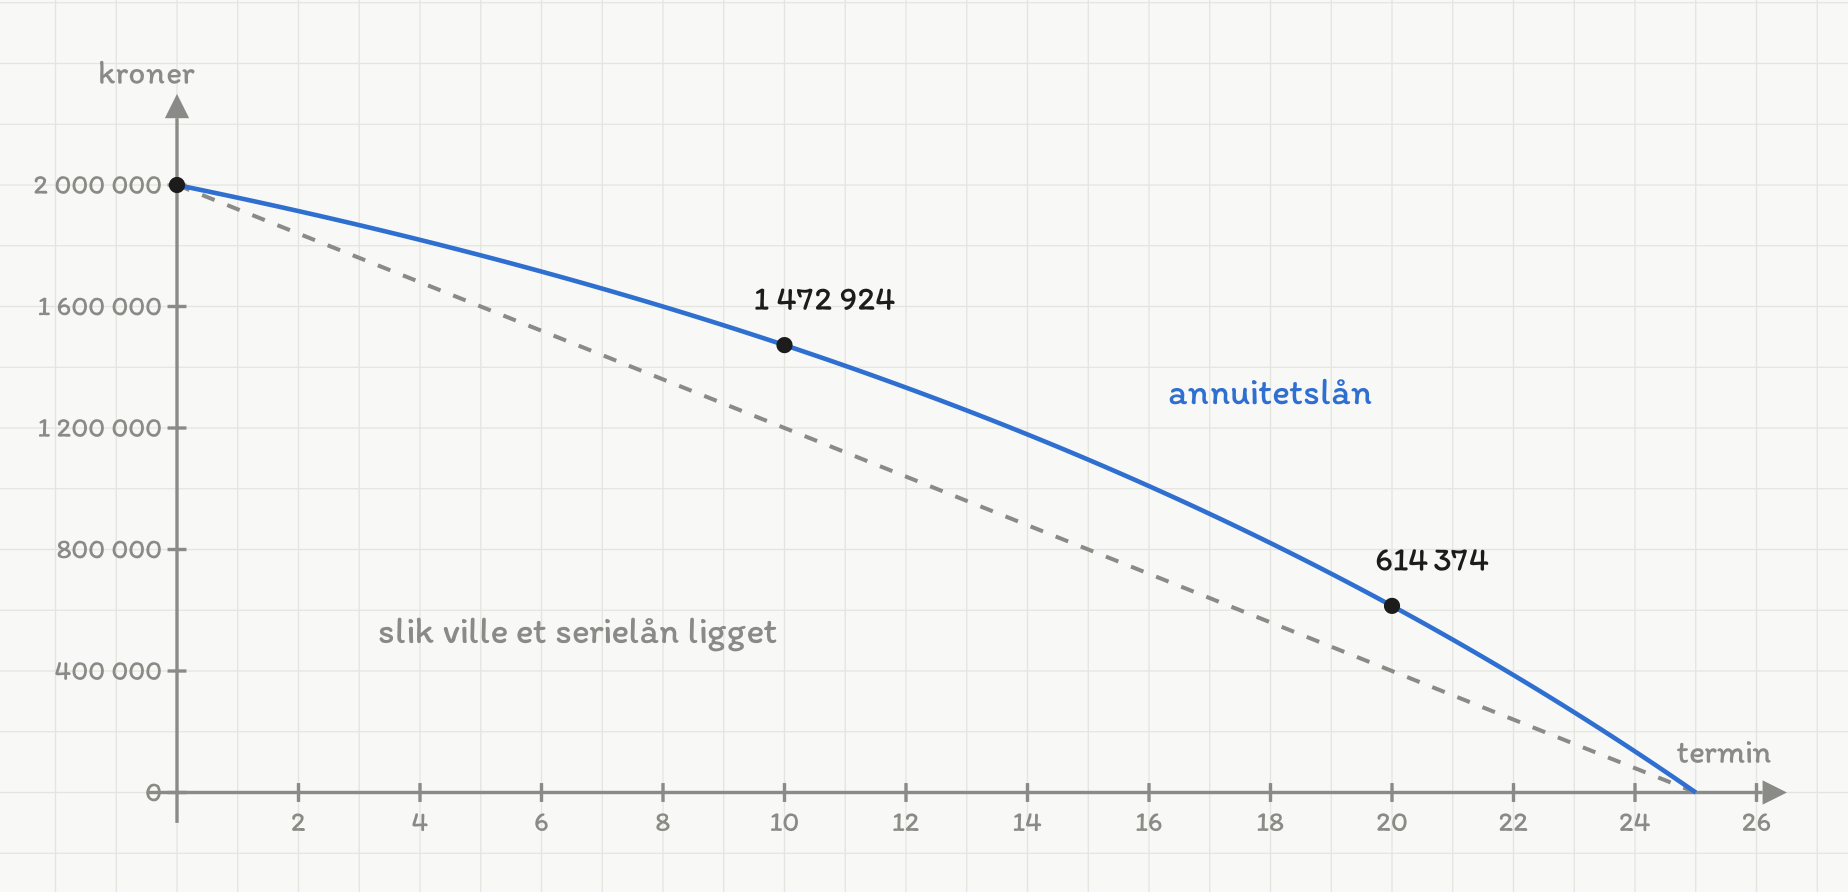
Restlånet i Idas annuitetslån. Avstanden opp til den rette linja er gjelden som ikke er betalt ned ennå: etter 10 av 25 terminer — 40 % av tida — er bare 26 % av gjelden borte.
Svar: Det står omtrent kr igjen av lånet.
b) Ida har betalt
Gjelden er redusert fra kr til kr, altså med
Resten av det hun har betalt, har gått til renter:
Svar: Hun har betalt omtrent kr, og kr av det er renter.
NB: Etter 40 % av nedbetalingstiden er bare 26 % av gjelden borte. Dette er selve kjennetegnet ved annuitetslån: rentedelen er størst i begynnelsen, fordi renten regnes av en gjeld som ennå er stor. Til sammenligning er restlånet etter 20 av de 25 årene nede i kr — de siste årene går det fort.
Et annuitetslån på kr har rente og 20 årlige terminer. Rund av til to desimaler.
Hvor stort er terminbeløpet?
Hvor mye står igjen av lånet etter 5 terminer?
Hvor mye står igjen etter 10 terminer?
Hvor mye av gjelden ble nedbetalt de fem første årene, og hvor mye de fem neste?
Hvor mye har låntakeren betalt til sammen etter 10 år, og hvor mye av det er renter?
Ida vil betale kr i året i stedet for kr. Lånet er fortsatt på kr med rente.
Hvor lang blir nedbetalingstiden da, og hvor mye sparer hun i renter?
Hva må vi finne? Antall terminer , når er kjent.
Vi tar utgangspunkt i likningen fra utledningen:
Vi ganger med på begge sider:
Vi deler på på begge sider:
Den ukjente står i eksponenten, så vi tar den naturlige logaritmen på begge sider:
Svar: Lånet er nedbetalt i løpet av det femtende året — 14 fulle terminbeløp på kr, og et femtende og mindre beløp på slutten.
Rentekostnaden: Etter 14 terminer er restlånet
Det siste beløpet betales ett år seinere, så det er
Total innbetaling blir
Svar: Rentekostnaden blir omtrent kr, mot kr ved 25 år. Ida sparer omtrent kr på å betale kr mer i året.
NB: Legg merke til hvor kraftig dette slår ut. Å øke terminbeløpet med nesten halverte både nedbetalingstiden og rentekostnaden. Grunnen er at ekstrabeløpet går rett på gjelden, og all rente den gjelden ville gitt i resten av perioden, forsvinner med den.
Marius har et annuitetslån på kr med rente og årlige terminer.
Hvor stort blir terminbeløpet dersom lånet skal nedbetales på 15 år?
Marius velger i stedet å betale kr i året. Hvor lang blir nedbetalingstiden?
Hvor lang blir nedbetalingstiden dersom han bare betaler kr i året?
Hvor stort må terminbeløpet minst være for at lånet i det hele tatt skal bli nedbetalt?
Hva skjer med gjelden dersom Marius betaler nøyaktig kr i året?
Et annuitetslån på kr har rente og 5 årlige terminer.
Sett opp en nedbetalingsplan i regneark som viser rente, avdrag og restlån for hver termin, og kontroller at restlånet er null til slutt.
Vi legger forutsetningene øverst, så de bare står ett sted:
| celle | innhold |
|---|---|
| B1 | (lånebeløp) |
| B2 | (vekstfaktor) |
| B3 | (antall terminer) |
Terminbeløpet regner vi ut med annuitetsformelen, i celle B4:
=B1*(B2-1)/(1-B2^(-B3))Så bygger vi tabellen. I rad 6 står overskriftene, og fra rad 7 og nedover:
| celle | formel | betyr |
|---|---|---|
| A7 | 1 | terminnummer |
| B7 | =$B$1 | restlån før terminen |
| C7 | =B7*($B$2-1) | rente av restlånet |
| D7 | =$B$4-C7 | avdrag = terminbeløp − rente |
| E7 | =B7-D7 | restlån etter terminen |
| B8 | =E7 | restlånet føres videre |
Vi drar rad 8 nedover til rad 11. Dollartegnene låser forutsetningene, mens B7 og C7 flytter seg med.
Resultatet:
| Termin | Restlån før | Rente | Avdrag | Restlån etter |
|---|---|---|---|---|
| 1 | 400 000,00 | 16 000,00 | 73 850,85 | 326 149,15 |
| 2 | 326 149,15 | 13 045,97 | 76 804,88 | 249 344,28 |
| 3 | 249 344,28 | 9 973,77 | 79 877,07 | 169 467,20 |
| 4 | 169 467,20 | 6 778,69 | 83 072,16 | 86 395,04 |
| 5 | 86 395,04 | 3 455,80 | 86 395,04 | 0,00 |
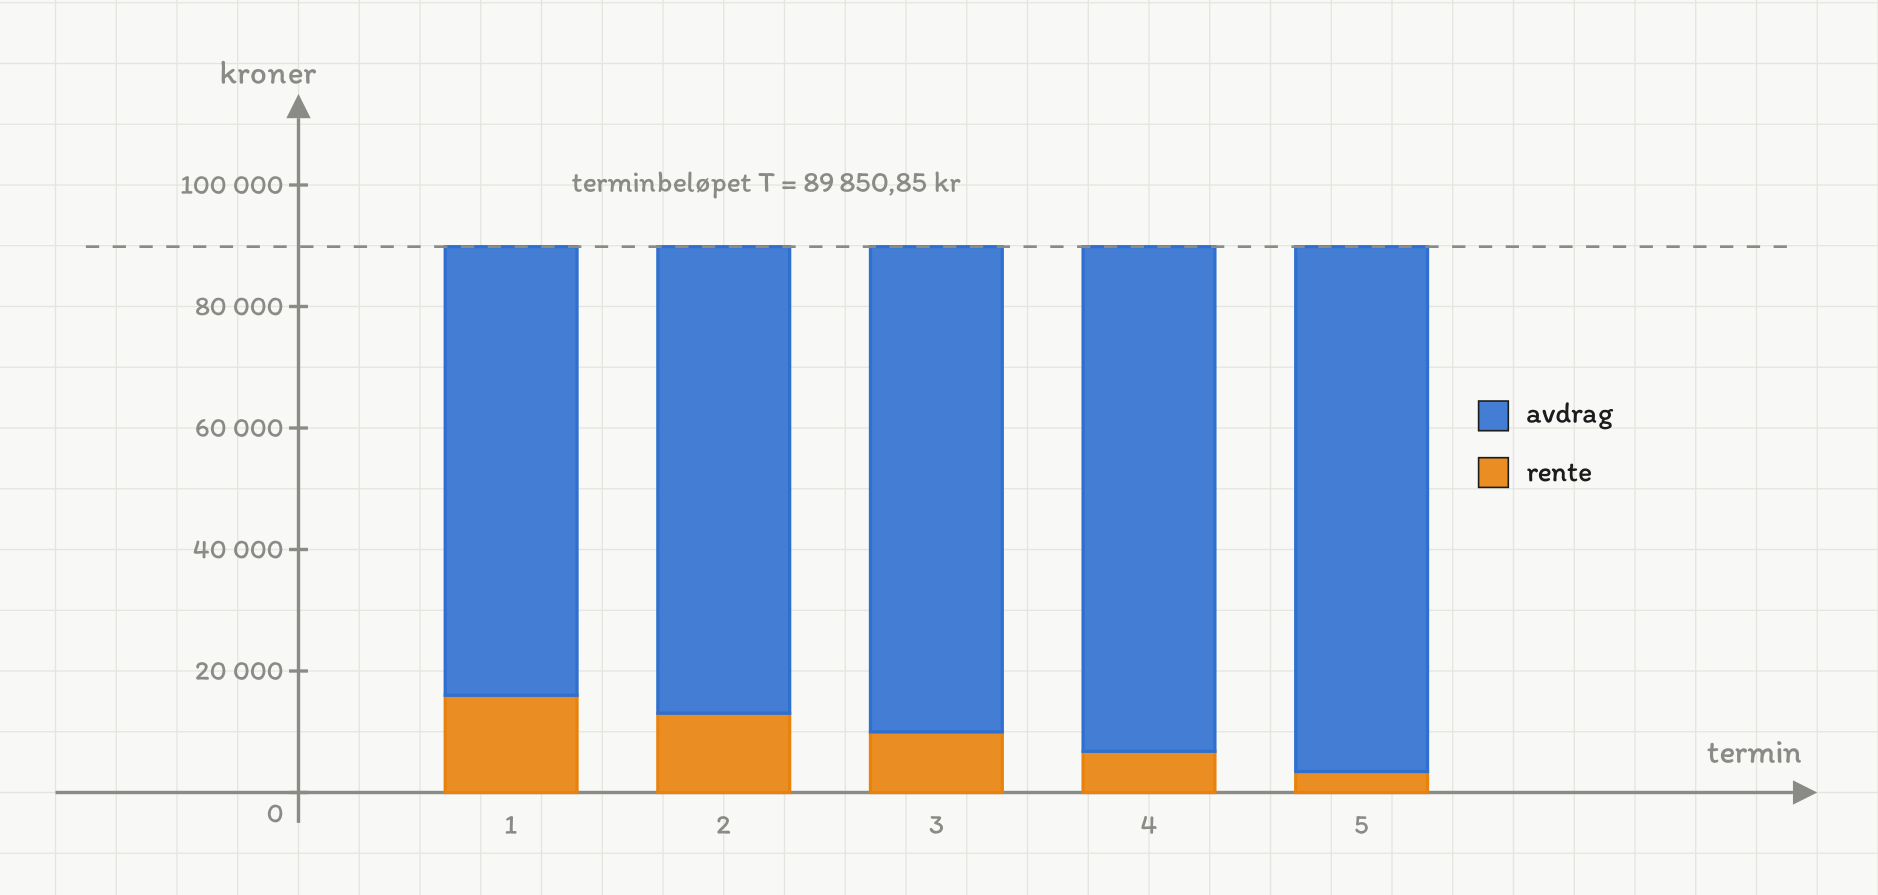
Annuitetslånet: totalhøyden er den samme hver termin, men de to delene bytter plass. I begynnelsen går mest til renter, mot slutten går mest til avdrag.
Svar: Terminbeløpet er kr. Rentene utgjør kr til sammen, og total innbetaling er kr. Restlånet etter femte termin er null — planen går opp.
NB: Se på kolonnene Rente og Avdrag. Terminbeløpet er det samme hele veien, men rentedelen faller fra kr til kr, mens avdraget vokser fra kr til kr. Summen av de to er alltid kr. At restlånet lander nøyaktig på null, er samtidig en kontroll av annuitetsformelen — den er utledet nettopp for at dette skal skje.
Sett inn lånebeløp, rente og antall terminer. Legg merke til hvor mye terminbeløpet endrer seg av ett prosentpoeng på renten — og hvor lite det synker når du forlenger nedbetalingstiden fra 25 til 30 år.
Oppsummering
- I et annuitetslån er terminbeløpet det samme hver termin. Det består av renter og avdrag, og fordelingen mellom dem endrer seg: mye rente og lite avdrag i starten, motsatt til slutt.
- Kravet lånet bygger på: nåverdien av alle terminbeløpene er lik lånebeløpet. Den nåverdien er en geometrisk rekke med og .
- Annuitetsformelen: , der er vekstfaktoren per termin.
- Flere terminer i året: renten per termin er prosent, og .
- Restlån:
- Nedbetalingstid: løs og ta logaritmen. Er mindre enn renten av hele lånet, blir lånet aldri nedbetalt.
- I regneark bygges nedbetalingsplanen rad for rad: rente restlån , avdrag rente, nytt restlån gammelt restlån avdrag.
Hvor stort er terminbeløpet de fem første årene?
Hvor mye står igjen av lånet rett etter det femte terminbeløpet?
De vil fortsatt være ferdig med lånet 25 år etter at det ble tatt opp. Hvor stort blir det nye terminbeløpet?
Alternativt beholder de det gamle terminbeløpet. Hvor mange terminer tar nedbetalingen da, regnet fra utvidelsen?
Hvor mye betaler familien i renter i alt etter alternativ c), og hvor mye etter alternativ d)? Hvilket alternativ vil du anbefale, og hvorfor?
- Annuitetslån: like store terminbeløp.
- Serielån: like store avdrag, altså kr i avdrag hver termin, pluss renter av restgjelden.
Hva er terminbeløpet på annuitetslånet, og hvor mye betales i renter til sammen?
Hva er første og siste terminbeløp på serielånet?
Hvor mye betales i renter til sammen på serielånet? (Restgjeldene danner en aritmetisk følge.)
Gå tilbake til annuitetslånet. Hvor mye endrer terminbeløpet seg dersom renten er eller i stedet for ?
Drøft: serielånet er billigst totalt, men de fleste velger likevel annuitetslån. Hvorfor?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.