UtkastBoka ble skrevet det første døgnet etter at læreplanen kom, og kvalitetssikres nå kapittel for kapittel gjennom høsten 2026. Kapitler merket «Kvalitetssikret» er gjennomgått; resten er utkast du gjerne må lese og melde fra om.
Fant du en feil, eller savner du noe i dette kapittelet?Alt leses, og feil rettes fortløpende.
Tilbake
3.4
Renteregning med e og ln

3.4 Renteregning med e og ln

Hvor lenge må pengene stå? Å løse renteproblemer med logaritmer.

45 min
6 oppgaver
RenteregningLogaritmelikninger
Din fremgang i kapitlet
0 / 6 oppgaver

Nå kan vi svare på «når?»

I kapittel 1 og 2 regnet vi ut hvor mye. I 3.2 så vi at spørsmålet når krevde tabeller og prøving. I 3.3 fikk vi logaritmen.

Dette kapittelet er der de tre møtes. Alle formlene er de samme som før — det eneste nye er at den ukjente nå kan stå i eksponenten.

Fra kapittel 1 og 2Formel
Årlig rentetilskrivingKn=K0vnK_n = K_0 \cdot v^{\,n}
mm terminer per årKn=K0(1+p100m)mn\displaystyle K_n = K_0 \cdot \left(1 + \frac{p}{100m}\right)^{m \cdot n}
Kontinuerlig renteKt=K0ertK_t = K_0 \cdot e^{\,r\,t}

I hver av dem sitter tiden oppe i eksponenten. Og nå vet vi hva vi gjør med det: vi tar ln\ln på begge sider.
📜Å løse for tiden
Årlig rentetilskriving. Fra K0vn=KnK_0 \cdot v^{\,n} = K_n:

vn=KnK0nlnv=ln(KnK0)n=ln(KnK0)lnvv^{\,n} = \frac{K_n}{K_0} \quad \Longrightarrow \quad n \ln v = \ln\left(\frac{K_n}{K_0}\right) \quad \Longrightarrow \quad n = \frac{\ln\left(\frac{K_n}{K_0}\right)}{\ln v}

Kontinuerlig rente. Fra K0ert=KtK_0 \cdot e^{\,r\,t} = K_t:

ert=KtK0rt=ln(KtK0)t=ln(KtK0)re^{\,r\,t} = \frac{K_t}{K_0} \quad \Longrightarrow \quad r\,t = \ln\left(\frac{K_t}{K_0}\right) \quad \Longrightarrow \quad t = \frac{\ln\left(\frac{K_t}{K_0}\right)}{r}

Doblingstid:

t=ln2lnv(a˚rlig)t=ln2r(kontinuerlig)t = \frac{\ln 2}{\ln v} \quad \text{(årlig)} \qquad\qquad t = \frac{\ln 2}{r} \quad \text{(kontinuerlig)}

Renten, når begge beløpene og tiden er kjent:

r=ln(KtK0)t(kontinuerlig)v=KnK0n(a˚rlig)r = \frac{\ln\left(\frac{K_t}{K_0}\right)}{t} \quad \text{(kontinuerlig)} \qquad\qquad v = \sqrt[n]{\frac{K_n}{K_0}} \quad \text{(årlig)}

NB: Lær framgangsmåten, ikke de fem formlene. Alle fem kommer ut av den samme oppskriften: del bort K0K_0, ta ln\ln på begge sider, hent eksponenten ned, del på det som står igjen. Husker du oppskriften, kan du utlede hvilken som helst av dem på et halvt minutt.

✏️Eksempel 1: Når er beløpet stort nok?

Jonas setter 4500045\,000 kroner på en konto med 3,5%3{,}5\,\% årlig rente. Han trenger 8000080\,000 kroner. Hvor lenge må pengene stå?

Hva vet vi? K0=45000K_0 = 45\,000 kroner, v=1,035v = 1{,}035 og Kn=80000K_n = 80\,000 kroner. Hva må vi finne? nn.

Vi setter opp likningen:

450001,035n=80000:4500045\,000 \cdot 1{,}035^{\,n} = 80\,000 \qquad | : 45\,000

1,035n=80000450001,7777781{,}035^{\,n} = \frac{80\,000}{45\,000} \approx 1{,}777778

Nå står den ukjente i eksponenten, og vi tar ln\ln på begge sider:

ln(1,035n)=ln1,777778 ta ln pa˚ begge sider\ln\left(1{,}035^{\,n}\right) = \ln 1{,}777778 \qquad |\ \text{ta } \ln \text{ på begge sider}

Potensregelen henter nn ned:

nln1,035=ln1,777778:ln1,035n \cdot \ln 1{,}035 = \ln 1{,}777778 \qquad | : \ln 1{,}035

n=ln1,777778ln1,0350,5753640,03440116,725n = \frac{\ln 1{,}777778}{\ln 1{,}035} \approx \frac{0{,}575364}{0{,}034401} \approx 16{,}725

Kontroll. Renten tilskrives bare én gang i året, så pengene må stå ut det syttende året:

K(16)=450001,0351678029,37K(16) = 45\,000 \cdot 1{,}035^{16} \approx 78\,029{,}37
K(17)=450001,0351780760,40K(17) = 45\,000 \cdot 1{,}035^{17} \approx 80\,760{,}40

Svar: Modellen gir 16,7316{,}73 år. Med årlig rentetilskriving må pengene stå i 17 år før Jonas har 8000080\,000 kroner.

NB: Legg merke til forskjellen på de to svarene. Formelen gir et desimaltall — det er riktig for en modell som vokser jevnt. Men banken skriver renten inn én gang i året, og da hjelper det ikke å ta ut pengene etter 16,7316{,}73 år. Svar på det oppgaven faktisk spør om, og si hvilken av de to du gir.

Når passerer beløpet 80 000 kroner?
Kurven viser 45 000 kroner som vokser med 3,5 prosent i året, fra 45 000 ved starten til omtrent 106 346 kroner etter 25 år. Den stiplede vannrette linja ligger på 80 000 kroner. Kurven krysser linja etter omtrent 16,7 år, og krysningspunktet er markert.
(16,73 | 80 000)0510152025020 00040 00060 00080 000100 000120 000t (år)kroner
K(t)=450001,035tK(t) = 45\,000 \cdot 1{,}035^{\,t}

målet: 8000080\,000 kr

📝Oppgave 3.4.1

Gjør det samme som Eksempel 1. Finn hvor mange år pengene må stå. Oppgi svaret fra formelen med to desimaler, og si hvor mange hele år det blir med årlig rentetilskriving.

a
2000020\,000 kroner skal bli 3000030\,000 kroner med 4%4\,\% rente.
b
5000050\,000 kroner skal bli 7500075\,000 kroner med 3%3\,\% rente.
c
120000120\,000 kroner skal bli 200000200\,000 kroner med 6%6\,\% rente.
d
1500015\,000 kroner skal bli 6000060\,000 kroner med 8%8\,\% rente.
e

I a) og b) er forholdet mellom beløpene det samme (1,51{,}5), men svarene er ulike. Hva er det som skiller dem?

Løs oppgaven
✏️Eksempel 2: Doblingstid — årlig mot kontinuerlig

Renten er 5%5\,\%. Hvor lang tid tar det før kapitalen har doblet seg

a) med årlig rentetilskriving?

b) med kontinuerlig rente?

c) Sammenlikn med tommelfingerreglene fra kapittel 1.

a) Vi deler bort startbeløpet, og står igjen med

1,05t=2 ta ln pa˚ begge sider1{,}05^{\,t} = 2 \qquad |\ \text{ta } \ln \text{ på begge sider}
tln1,05=ln2:ln1,05t \cdot \ln 1{,}05 = \ln 2 \qquad | : \ln 1{,}05
t=ln2ln1,050,6931470,04879014,2067t = \frac{\ln 2}{\ln 1{,}05} \approx \frac{0{,}693147}{0{,}048790} \approx 14{,}2067

b) Med kontinuerlig rente er r=0,05r = 0{,}05:

e0,05t=2 ta ln pa˚ begge sidere^{\,0{,}05\,t} = 2 \qquad |\ \text{ta } \ln \text{ på begge sider}
0,05t=ln2:0,050{,}05\,t = \ln 2 \qquad | : 0{,}05
t=ln20,0513,8629t = \frac{\ln 2}{0{,}05} \approx 13{,}8629

c) De to tommelfingerreglene:

725=14,469,35=13,86\frac{72}{5} = 14{,}4 \qquad\qquad \frac{69{,}3}{5} = 13{,}86

Svar: a) Omtrent 14,2114{,}21 år. b) Omtrent 13,8613{,}86 år. c) 72-regelen treffer den årlige best; 69,369{,}3-regelen treffer den kontinuerlige på to desimaler.

Hvorfor er den kontinuerlige raskere? Fordi renten hele tiden legges til underveis og begynner å gi avkastning med det samme. I formlene ser vi det på nevneren: ln1,050,0488\ln 1{,}05 \approx 0{,}0488 er litt mindre enn 0,050{,}05. Mindre nevner gir større brøk, og dermed lengre tid — så det stemmer.

Og 69,369{,}3-regelen er ikke lenger noe mysterium. Den er 100ln2100 \ln 2, akkurat som vi viste i 3.3 Eksempel 5.

📝Oppgave 3.4.2

Mia har 180000180\,000 kroner spart til egenkapital. Kontoen gir 4,2%4{,}2\,\% årlig rente, og hun trenger 350000350\,000 kroner.

a

Sett opp likningen som må løses.

b

Hvor lenge må pengene stå? Oppgi svaret med to desimaler.

c

Kontroller med K(16)K(16) og K(17)K(17).

d

Mia finner en konto med 5,0%5{,}0\,\% i stedet. Hvor lang tid tar det da, og hvor mye tid sparer hun?

e

Mia vurderer i stedet å spare opp 5000050\,000 kroner ekstra med én gang, slik at hun starter på 230000230\,000 kroner med den opprinnelige renten på 4,2%4{,}2\,\%. Hvor lang tid tar det da? Hva lønner seg mest — høyere rente eller høyere startbeløp?

Løs oppgaven
✏️Eksempel 3: Hvilken rente har fondet gitt?

Et fond var verdt 250000250\,000 kroner for 8 år siden. I dag er det verdt 400000400\,000 kroner.

a) Hvilken kontinuerlig rente svarer det til?

b) Hvilken årlig rente svarer det til?

Hva vet vi? K0=250000K_0 = 250\,000, Kt=400000K_t = 400\,000 og t=8t = 8. Hva må vi finne? Renten — nå er det den som er ukjent.

Vi begynner likt i begge tilfeller, ved å dele bort startbeløpet:

400000250000=1,6\frac{400\,000}{250\,000} = 1{,}6

a) Kontinuerlig. Da er modellen K0ertK_0 e^{\,r\,t}:

e8r=1,6 ta ln pa˚ begge sidere^{\,8r} = 1{,}6 \qquad |\ \text{ta } \ln \text{ på begge sider}
8r=ln1,6:88r = \ln 1{,}6 \qquad | : 8
r=ln1,680,47000480,058750r = \frac{\ln 1{,}6}{8} \approx \frac{0{,}470004}{8} \approx 0{,}058750

Som prosent: p=100r5,88%p = 100r \approx 5{,}88\,\%.

b) Årlig. Da er modellen K0vnK_0 v^{\,n}, og nå står den ukjente i grunntallet — ikke i eksponenten. Da trenger vi ikke logaritmer i det hele tatt; vi tar åttenderoten, akkurat som i 3.1:

v8=1,6v^{8} = 1{,}6
v=1,681,060511v = \sqrt[8]{1{,}6} \approx 1{,}060511

Som prosent: p=(v1)1006,05%p = (v - 1) \cdot 100 \approx 6{,}05\,\%.

Kontroll: 2500001,0605118=400000250\,000 \cdot 1{,}060511^{8} = 400\,000 og 250000e80,05875=400000250\,000 \cdot e^{8 \cdot 0{,}05875} = 400\,000 — så det stemmer begge veier.

Svar: a) Omtrent 5,88%5{,}88\,\% kontinuerlig rente. b) Omtrent 6,05%6{,}05\,\% årlig rente.

NB — den viktigste lærdommen i dette eksempelet: spør deg alltid hvor den ukjente står. Står den i eksponenten, tar du ln\ln. Står den i grunntallet, tar du roten. De to tilfellene ser like ut i oppgaveteksten, men krever helt forskjellige verktøy.

At de to rentesatsene er litt ulike, er ventet: den kontinuerlige jobber «oftere» og trenger derfor en litt lavere sats for å komme like langt.

📝Oppgave 3.4.3

Kontinuerlig rente. Bruk Kt=K0ertK_t = K_0 \cdot e^{\,r\,t}.

a
6000060\,000 kroner står til r=0,035r = 0{,}035. Når er beløpet 100000100\,000 kroner?
b

Når er det samme beløpet doblet?

c

En konto gikk fra 8000080\,000 til 140000140\,000 kroner på 12 år. Hvilken kontinuerlig rente svarer det til?

d
500000500\,000 kroner står til r=0,028r = 0{,}028 i 25 år. Hvor mye er det da? Rund av til nærmeste krone.
e

Når passerer beløpet i d) én million kroner? Sammenlikn med svaret i d), og forklar.

Løs oppgaven
✏️Eksempel 4: Verdifall — varebilen igjen

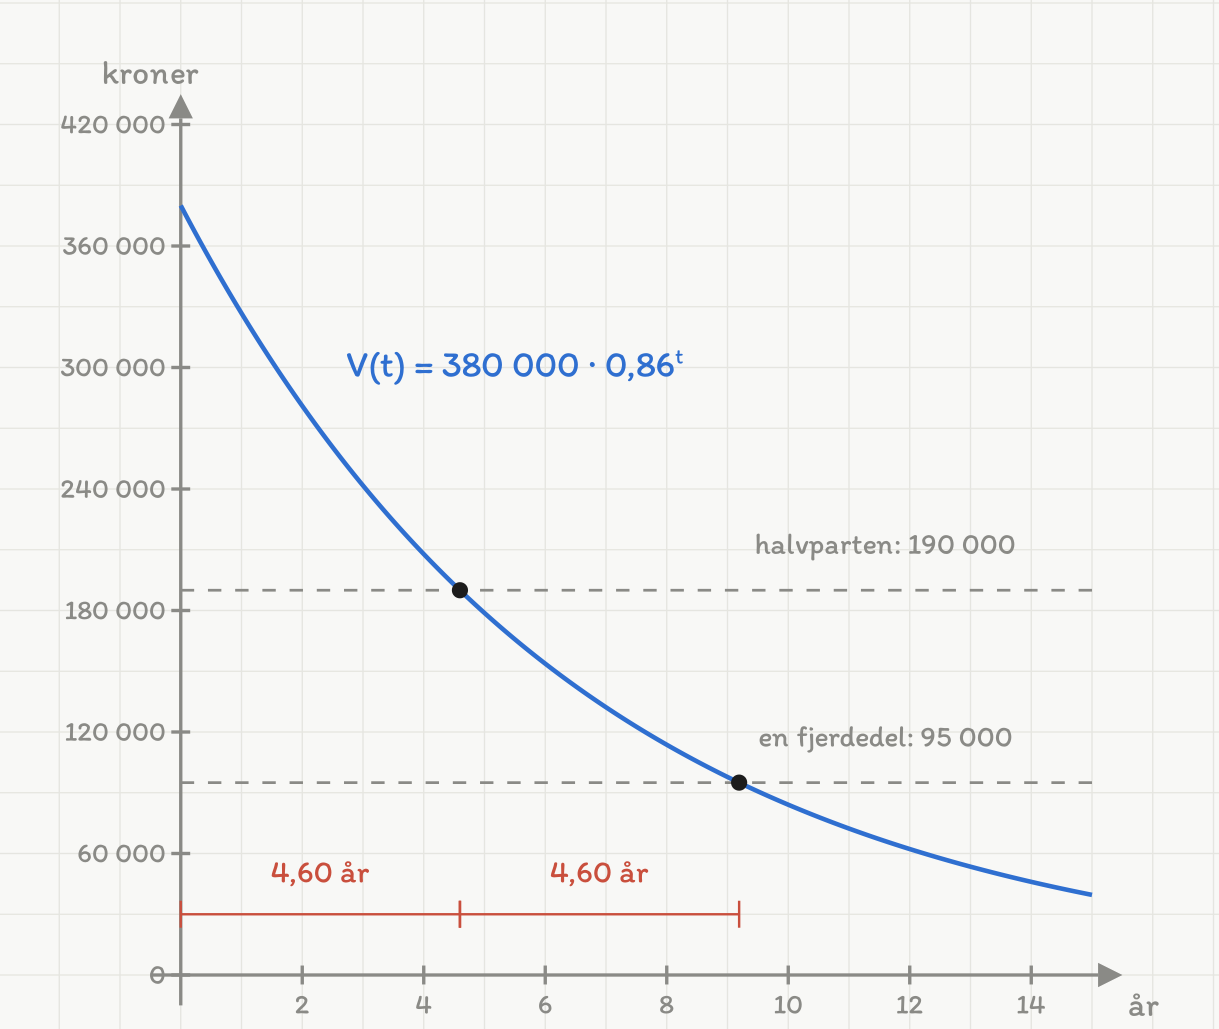
Varebilen fra 3.2 koster 380000380\,000 kroner ny og faller 14%14\,\% i verdi hvert år, slik at V(t)=3800000,86tV(t) = 380\,000 \cdot 0{,}86^{\,t}.

a) Når er bilen verdt under 100000100\,000 kroner? (I 3.2 fant vi «mellom 8 og 9 år» med tabell.)

b) Hva er halveringstiden?

a) Vi deler bort startverdien:

0,86t=1000003800000,263158 ta ln pa˚ begge sider0{,}86^{\,t} = \frac{100\,000}{380\,000} \approx 0{,}263158 \qquad |\ \text{ta } \ln \text{ på begge sider}

tln0,86=ln0,263158:ln0,86t \cdot \ln 0{,}86 = \ln 0{,}263158 \qquad | : \ln 0{,}86

t=ln0,263158ln0,861,3350010,1508238,8514t = \frac{\ln 0{,}263158}{\ln 0{,}86} \approx \frac{-1{,}335001}{-0{,}150823} \approx 8{,}8514

Legg merke til at begge tallene i brøken er negative. Det er ikke en feil: logaritmen av et tall under 1 er negativ, og her er både 0,2631580{,}263158 og 0,860{,}86 under 1. To negative tall delt på hverandre gir et positivt svar — og tiden skal jo være positiv.

b) Halvparten av 380000380\,000 er 190000190\,000, men vi trenger ikke det tallet i det hele tatt. Vi deler bort startverdien og får

0,86t=0,50{,}86^{\,t} = 0{,}5
t=ln0,5ln0,860,6931470,1508234,5958t = \frac{\ln 0{,}5}{\ln 0{,}86} \approx \frac{-0{,}693147}{-0{,}150823} \approx 4{,}5958

Kontroll: V(4,5958)=3800000,864,5958189999V(4{,}5958) = 380\,000 \cdot 0{,}86^{4{,}5958} \approx 189\,999 kroner — så det stemmer.

Et koordinatsystem med år 0 til 15 vannrett og kroner 0 til 420 000 loddrett. En blå kurve merket «V(t) = 380 000 · 0,86 opphøyd i t» faller fra 380 000 kr. To grå stiplede vannrette linjer ligger ved 190 000 og 95 000 kr, merket «halvparten: 190 000» og «en fjerdedel: 95 000». Kurvens skjæringer med de to linjene er markert. Nederst ligger to røde mål etter hverandre langs tidsaksen, begge merket «4,60 år»; de er nøyaktig like lange.

Halveringstiden er den samme uansett hvor vi begynner å måle: det tar 4,604{,}60 år å gå fra 380 000 til 190 000 kr, og like lang tid videre ned til 95 000 kr.

Svar: a) Etter omtrent 8,858{,}85 år. b) Halveringstiden er omtrent 4,604{,}60 år.

Tabellsvaret fra 3.2 var «mellom 8 og 9 år», og 8,858{,}85 ligger nettopp der. Forskjellen er at vi nå har det eksakte tallet, og at regningen tok tre linjer i stedet for en tabell.

NB: Halveringstiden på 4,604{,}60 år betyr at bilen mister halve verdien to ganger i løpet av drøyt ni år. Etter 24,59589,192 \cdot 4{,}5958 \approx 9{,}19 år er den altså verdt en fjerdedel — og en fjerdedel av 380000380\,000 er 9500095\,000, som passer med svaret i a).

📝Oppgave 3.4.4

Doblingstid. Fyll ut tabellen, med to desimaler i hver kolonne.

ppårlig: ln2lnv\displaystyle \frac{\ln 2}{\ln v}kontinuerlig: ln2r\displaystyle \frac{\ln 2}{r}72p\displaystyle \frac{72}{p}69,3p\displaystyle \frac{69{,}3}{p}
2
4
8
12

a

Fyll ut raden for p=2p = 2.

b

Fyll ut raden for p=4p = 4.

c

Fyll ut raden for p=8p = 8.

d

Fyll ut raden for p=12p = 12.

e

Hvilken av de to tommelfingerreglene bør brukes til hva? Begrunn med tallene i tabellen.

Løs oppgaven
✏️Eksempel 5: Når går det ene tilbudet forbi det andre?

To spareavtaler:

- A: 100000100\,000 kroner til 4,5%4{,}5\,\% årlig rente.
- B: 9200092\,000 kroner til 5,5%5{,}5\,\% årlig rente.

B starter lavere, men vokser raskere. Når er de to like store?

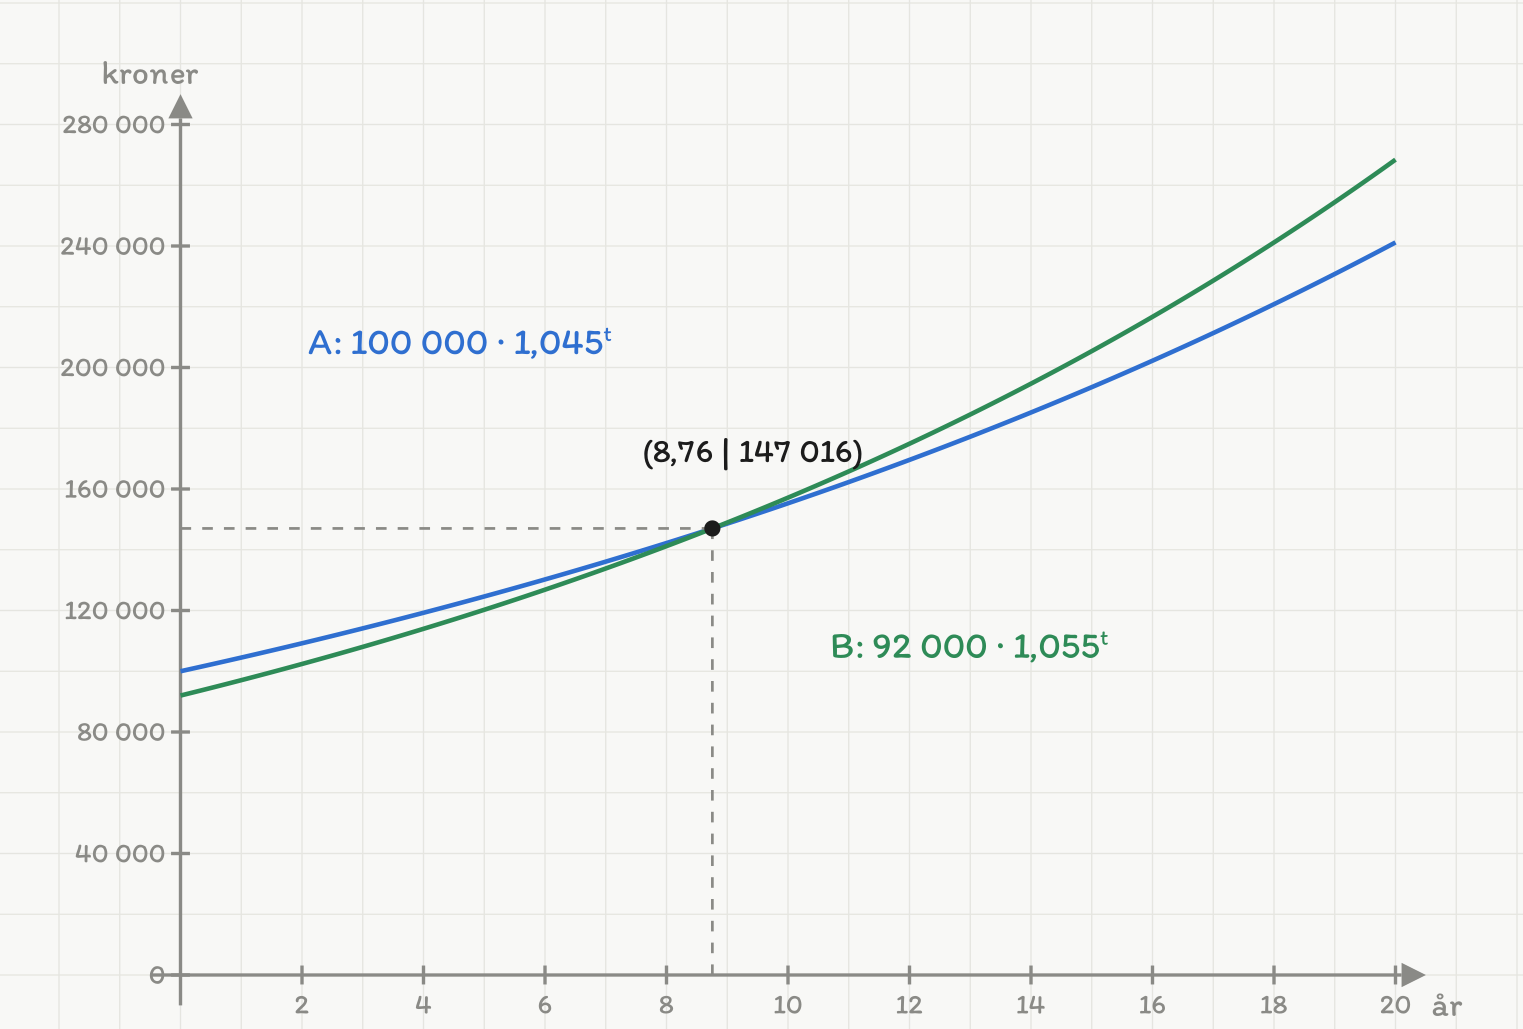
Hva vet vi? A(t)=1000001,045tA(t) = 100\,000 \cdot 1{,}045^{\,t} og B(t)=920001,055tB(t) = 92\,000 \cdot 1{,}055^{\,t}. Hva må vi finne? Den tt der A(t)=B(t)A(t) = B(t).

Vi setter uttrykkene lik hverandre:

1000001,045t=920001,055t100\,000 \cdot 1{,}045^{\,t} = 92\,000 \cdot 1{,}055^{\,t}

Nå samler vi potensene på én side og tallene på den andre. Først deler vi på 1,045t1{,}045^{\,t} på begge sider, så på 9200092\,000:

100000=920001,055t1,045t:92000100\,000 = 92\,000 \cdot \frac{1{,}055^{\,t}}{1{,}045^{\,t}} \qquad | : 92\,000

10000092000=(1,0551,045)t\frac{100\,000}{92\,000} = \left(\frac{1{,}055}{1{,}045}\right)^{\,t}

(Her brukte vi at atbt=(ab)t\displaystyle \frac{a^t}{b^t} = \left(\frac{a}{b}\right)^t.)

1,086957=1,009569t ta ln pa˚ begge sider1{,}086957 = 1{,}009569^{\,t} \qquad |\ \text{ta } \ln \text{ på begge sider}

ln1,086957=tln1,009569:ln1,009569\ln 1{,}086957 = t \cdot \ln 1{,}009569 \qquad | : \ln 1{,}009569

t=ln1,086957ln1,0095690,0833820,0095248,755t = \frac{\ln 1{,}086957}{\ln 1{,}009569} \approx \frac{0{,}083382}{0{,}009524} \approx 8{,}755

Kontroll: A(8,755)147016A(8{,}755) \approx 147\,016 kroner og B(8,755)147016B(8{,}755) \approx 147\,016 kroner — så det stemmer.

Et koordinatsystem med år 0 til 20 vannrett og kroner 0 til 280 000 loddrett. En blå kurve merket «A: 100 000 · 1,045 opphøyd i t» starter høyest, og en grønn kurve merket «B: 92 000 · 1,055 opphøyd i t» starter lavere, men stiger raskere. Kurvene krysser hverandre i et markert punkt merket (8,76 | 147 016), med stiplede hjelpelinjer ned til aksene. Før krysningen ligger den blå øverst, etter den ligger den grønne øverst.

Krysningstidspunktet avgjør valget: skal pengene stå kortere enn 8,768{,}76 år, er A best; skal de stå lenger, er B best.

Svar: De to avtalene er like store etter omtrent 8,768{,}76 år. Før det er A størst, etter det er B størst.

Hva svaret brukes til. Skal pengene stå i under 8–9 år, velger du A. Skal de stå lenger, velger du B. Krysningstidspunktet er altså ikke bare et tall — det er den opplysningen som avgjør valget, og den avhenger av hvor lenge pengene skal stå, ikke av hvilken rente som ser høyest ut i annonsen.

Oppsummering

Oppskriften — den er den samme hver gang:
1. Skriv opp modellen, og sett den lik det du vil oppnå.
2. Del bort startbeløpet på begge sider.
3. Ta ln\ln på begge sider, og hent eksponenten ned med potensregelen.
4. Del på det som står igjen ved siden av den ukjente.
5. Kontroller i den opprinnelige modellen, og svar på det oppgaven faktisk spør om.

De ferdige formlene:

SpørsmålÅrlig renteKontinuerlig rente
Hvor lang tid?n=ln(Kn/K0)lnv\displaystyle n = \frac{\ln(K_n/K_0)}{\ln v}t=ln(Kt/K0)r\displaystyle t = \frac{\ln(K_t/K_0)}{r}
Doblingstidt=ln2lnv\displaystyle t = \frac{\ln 2}{\ln v}t=ln2r\displaystyle t = \frac{\ln 2}{r}
Halveringstidt=ln0,5lnv\displaystyle t = \frac{\ln 0{,}5}{\ln v}t=ln0,5r\displaystyle t = \frac{\ln 0{,}5}{r}
Hvilken rente?v=Kn/K0nv = \sqrt[n]{K_n/K_0}r=ln(Kt/K0)t\displaystyle r = \frac{\ln(K_t/K_0)}{t}

Hvor står den ukjente? Det er spørsmålet som velger verktøy:
- I eksponenten (tid) \rightarrow ta ln\ln.
- I grunntallet (rente, årlig modell) \rightarrow ta roten.
To modeller som krysser hverandre: sett uttrykkene lik hverandre, samle potensene på én side som (v2v1)t\displaystyle \left(\frac{v_2}{v_1}\right)^{\,t}, og ta ln\ln.
Vanlige feil:

- lnalnb\displaystyle \frac{\ln a}{\ln b} forveksles med lnab\displaystyle \ln\frac{a}{b}.

- Svaret oppgis som desimaltall når banken bare skriver renten inn én gang i året. Da må det rundes opp til hele terminer.
- Ved verdifall glemmes det at begge logaritmene er negative — svaret skal likevel bli positivt.

- Renten oppgis som 0,05880{,}0588 når oppgaven spør om prosent. Gang med 100.

📝Oppgave 3.4.5

En entreprenør kjøper en maskin til 24000002\,400\,000 kroner, finansiert med et lån på samme beløp. Maskinen faller 15%15\,\% i verdi hvert år. Lånet har 5,4%5{,}4\,\% rente, og de fem første årene betales det ingen avdrag — bare renten legges til.

a

Sett opp V(t)V(t) for maskinverdien og L(t)L(t) for lånet, og regn ut begge etter 5 år.

b

Når er maskinen verdt under én million kroner?

c

Hva er halveringstiden for maskinverdien?

d

Når er lånet dobbelt så stort som maskinverdien?

e

Drøft hva regnestykket forteller entreprenøren om å finansiere en maskin uten avdrag.

Løs oppgaven
📝Oppgave 3.4.6
Del 2 — regneark. To banker gir hvert sitt tilbud på et arveoppgjør:

- Bank A: 250000250\,000 kroner til 3,8%3{,}8\,\% årlig rente.
- Bank B: 235000235\,000 kroner til 4,6%4{,}6\,\% årlig rente (bank B tar et etableringsgebyr på 1500015\,000 kroner).

Lag et regneark med år i kolonne A, bank A i kolonne B (=250000*1,038^A2) og bank B i kolonne C (=235000*1,046^A2). Legg til en kolonne D med differansen =C2-B2.

a

Hva står på de to kontoene etter 5 år og etter 10 år?

b

I hvilket år skifter fortegnet i kolonne D?

c

Regn ut det eksakte krysningstidspunktet med logaritmer.

d

Hva er doblingstiden i hver av bankene?

e

Arvingen er 61 år og planlegger å bruke pengene ved fylte 67. En rådgiver anbefaler bank B «fordi renten er høyest». Vurder rådet.

Løs oppgaven

Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.