
Sparing med faste innskudd, serielån og avbetaling — modellert i regneark.
Sparing og lån over tid
Så langt har vi flyttet enkeltbeløp i tid. Men de fleste avtaler i økonomien består av mange beløp: du sparer et fast beløp hver måned, du betaler ned et lån hver termin, du kjøper en vare på avbetaling og betaler i tolv rater.
Prinsippet er heldigvis det samme. Hvert beløp flyttes fra sitt eget tidspunkt, og så legges de sammen. Det nye er bare at det er mange av dem — og da blir regnearket verktøyet. Et regneark kan gjøre den samme regningen 12, 120 eller 360 ganger uten å klage, og det lar oss se hva som skjer rad for rad.
I kapittel 4.1 skal vi finne en formel som gjør mange av disse summene om til én linje. I dette kapittelet bygger vi dem i stedet ut, ett år om gangen, slik at vi ser hva formelen egentlig gjør.
- Etterskuddsvis sparing betyr at innskuddet kommer på slutten av hver termin, forskuddsvis at det kommer i begynnelsen. Er ikke annet sagt, regner vi etterskuddsvis.
- I et lån er restgjelden det som står igjen av lånet, avdraget er den delen av innbetalingen som reduserer gjelden, og terminbeløpet er det du faktisk betaler: avdrag pluss renter.
- I et serielån er avdraget like stort hver termin. Da synker restgjelden jevnt, rentene synker, og terminbeløpet synker.
- I et annuitetslån er terminbeløpet like stort hver termin. Da må avdraget vokse etter hvert som rentene synker. Annuitetslån tar vi i kapittel 4.2, når vi har geometriske rekker.
- Avbetaling er et kjøp der du betaler en del kontant og resten i faste terminbeløp. Det er i praksis et lån fra selgeren.
Hanne setter inn kr på en sparekonto på slutten av hvert år i 5 år. Renten er . Hvor mye står på kontoen rett etter det siste innskuddet?
Hva vet vi? kr, og 5 innskudd.
Hva må vi finne? Framtidsverdien av alle innskuddene i år 5.
Dette er Eksempel 3 i kapittel 2.1 én gang til — bare med fem beløp i stedet for to. Vi begynner med å skrive opp hvor lenge hvert innskudd står:
| innskudd | kommer i år | står i | framtidsverdi |
|---|---|---|---|
| 1 | 1 | 4 år | kr |
| 2 | 2 | 3 år | kr |
| 3 | 3 | 2 år | kr |
| 4 | 4 | 1 år | kr |
| 5 | 5 | 0 år | kr |
| Sum | kr |
Legg merke til den siste raden. Det siste innskuddet kommer på slutten av år 5, altså akkurat når vi teller opp. Det har ikke rukket å få rente i det hele tatt, og står derfor med .
Vi summerer kolonnen:
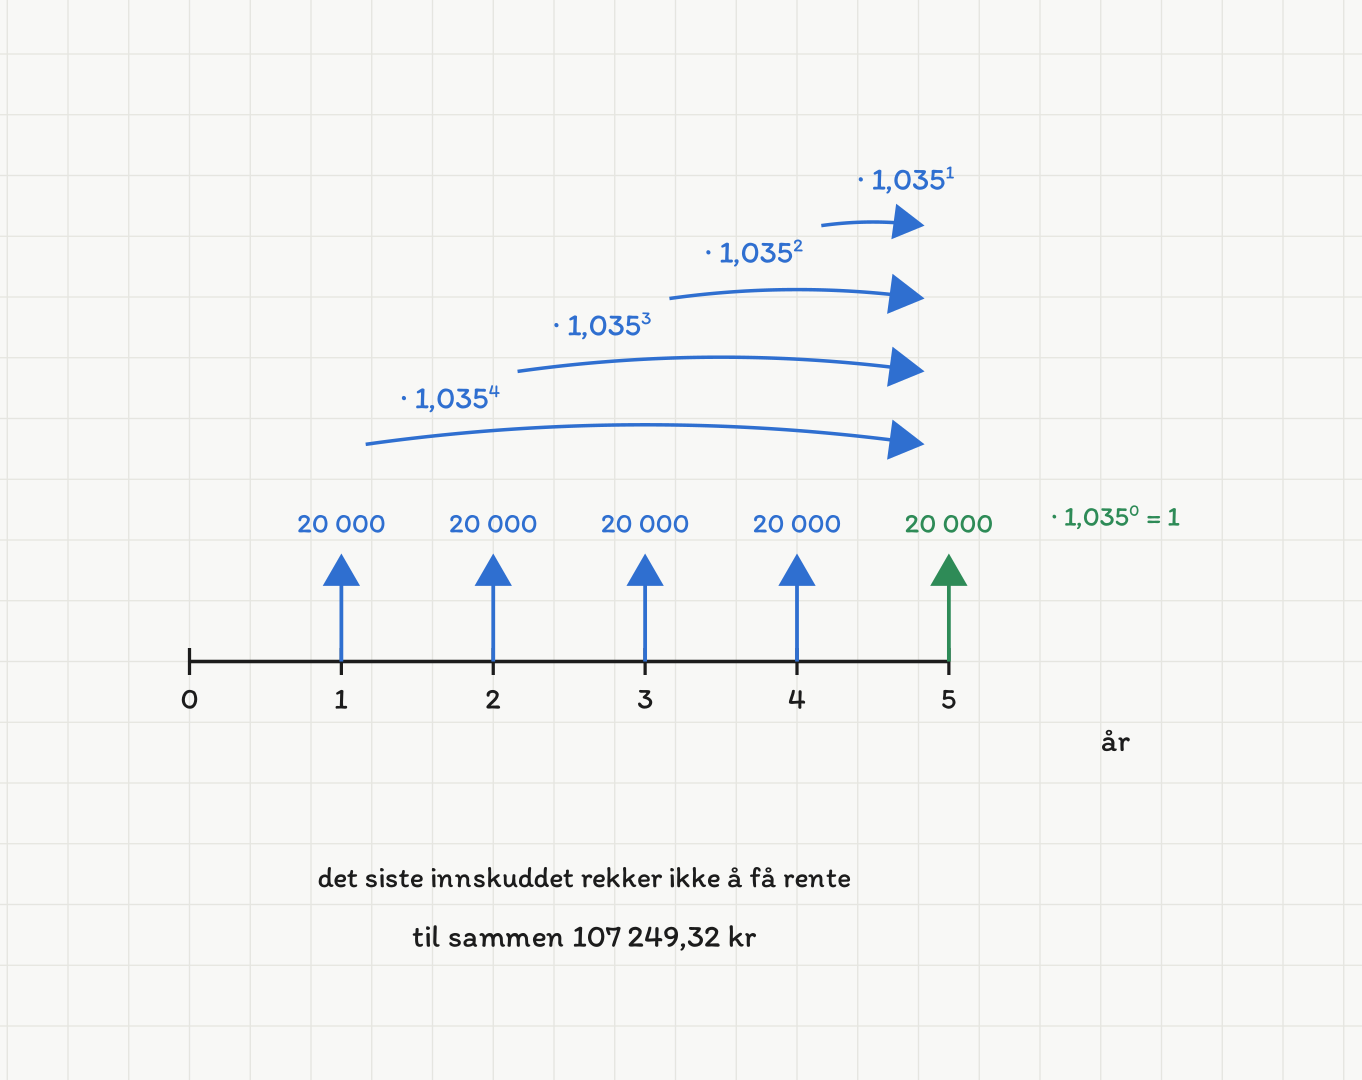
Fem like innskudd, men fem ulike pillengder: det første innskuddet står i 4 år, det siste i 0 år. Derfor kan vi ikke gange hele beløpet med samme vekstfaktor.
Svar: Det står omtrent kr på kontoen.
Hanne har selv satt inn kr, så rentene er kr.
NB: Summen kan også skrives med vekstfaktoren utenfor:
Parentesen er en geometrisk rekke, og i kapittel 4.1 finner vi en formel som gir summen direkte. Inntil da regner vi den ut ledd for ledd, eller lar regnearket gjøre det.
Et fast beløp settes inn på slutten av hvert år. Hvor mye står på kontoen rett etter det siste innskuddet? Rund av til to desimaler.
Hvor mye av svaret i c) er innskudd, og hvor mye er renter?
Hvor mye står på kontoen i c) hvis hun sparer i 20 år i stedet for 10? Hvor mye av det er renter?
Sparing modellert i regneark
Tabellen i Eksempel 1 er grei med fem innskudd. Med tjue eller tre hundre blir den uoverkommelig, og da bytter vi til den rekursive framgangsmåten: vi regner ut hva som står på kontoen ved slutten av hvert år, ut fra hva som sto året før.
Oppskriften per rad er:
Dette er nøyaktig det et regneark er laget for. Kolonnene blir:
| A | B | C | D | E |
|---|---|---|---|---|
| år | inngående saldo | renter | innskudd | utgående saldo |
og formelen i én rad viser til raden over. Når den første raden er riktig, kan hele resten dras nedover.
En bedrift setter av kr på slutten av hvert år i 10 år. Renten er .
a) Sett opp regnearkmodellen og vis de tre første årene.
b) Hvor mye står på kontoen etter 10 år, og hvor mye er renter?
a) Vi legger år 1 i rad 2. Inngående saldo det første året er kr, siden kontoen er tom før det første innskuddet.
Formlene i rad 2 blir:
A2: 1
B2: 0
C2: =B2*0,04
D2: 30000
E2: =B2+C2+D2
I rad 3 er den eneste nyheten at inngående saldo er utgående saldo fra året før:
A3: =A2+1
B3: =E2
C3: =B3*0,04
D3: 30000
E3: =B3+C3+D3
Rad 3 kan nå dras nedover til rad 11 (år 10).
| år | inngående | renter | innskudd | utgående |
|---|---|---|---|---|
| 1 | ||||
| 2 | ||||
| 3 |
b) Vi drar formlene ned til år 10 og leser av siste rad:
| år | inngående | renter | innskudd | utgående |
|---|---|---|---|---|
| 9 | ||||
| 10 |
Bedriften har satt inn kr, så rentene er
Svar: Det står omtrent kr på kontoen, og kr av det er renter.
(Føres ikke) Kontroll med metoden fra Eksempel 1: kr. Samme svar — den rekursive modellen og summen av framtidsverdier er to måter å regne det samme på.
NB: Hadde innskuddene kommet i begynnelsen av hvert år (forskuddsvis), ville hvert av dem stått ett år lenger. Da ganger vi hele svaret med vekstfaktoren én gang til:
Altså rundt kr mer, uten at bedriften har satt inn en krone ekstra. Les derfor alltid oppgaveteksten nøye: når kommer innskuddet?
Mia setter inn kr på slutten av hvert år i 8 år. Renten er . Rund av til to desimaler.
Hvor mye står på kontoen rett etter det siste innskuddet?
Hvor mye har hun satt inn selv?
Hvor mye er renter?
Hvor mye ville stått på kontoen hvis innskuddene kom i begynnelsen av hvert år i stedet?
Forklar med én setning hvorfor svaret i d) er større, selv om hun setter inn like mye.
Serielån
Et lån er den samme modellen speilvendt: nå er det banken som har penger til gode, og du som betaler inn.
I et serielån er avdraget like stort hver termin. Låner du kroner og skal betale ned over terminer, er
Rentene regnes hver termin av restgjelden — altså av det som faktisk står ubetalt. Siden restgjelden synker jevnt, synker rentene også, og terminbeløpet blir mindre og mindre.
Oppstillingen som viser dette rad for rad, kalles en nedbetalingsplan. Den har alltid de samme kolonnene:
| A | B | C | D | E |
|---|---|---|---|---|
| termin | restgjeld | renter | avdrag | terminbeløp |
Et firma låner kr som skal betales ned med like store avdrag over 5 år. Renten er per år.
a) Sett opp nedbetalingsplanen.
b) Hvor mye betaler firmaet i renter til sammen?
a) Hva vet vi? kr, og .
Vi finner avdraget først, for det er likt hvert år:
Deretter regner vi én rad om gangen. Rentene det første året er av hele lånet:
Etter det første avdraget er restgjelden kr, og det er denne vi regner renter av i år 2:
Slik fortsetter vi:
| år | restgjeld ved start | renter | avdrag | terminbeløp |
|---|---|---|---|---|
| 1 | kr | kr | kr | kr |
| 2 | kr | kr | kr | kr |
| 3 | kr | kr | kr | kr |
| 4 | kr | kr | kr | kr |
| 5 | kr | kr | kr | kr |
Etter det siste avdraget er restgjelden kr, og lånet er gjort opp.
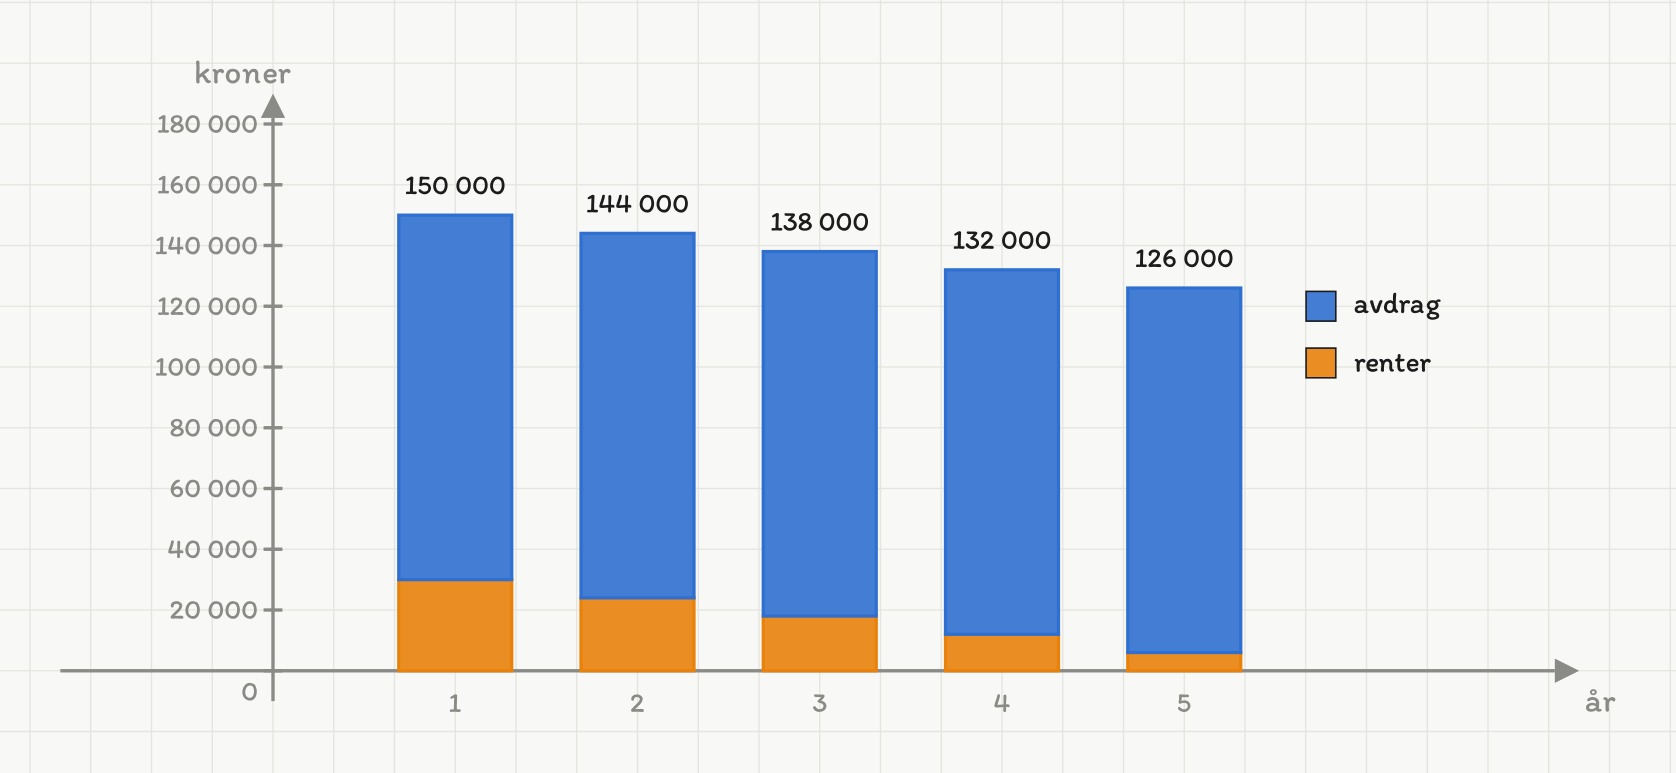
Serielånet: avdraget står stille, rentene synker med nøyaktig 6 000 kr hvert år, og terminbeløpet synker like mye. Det er dette vi mener med at serielånet er lineært.
b) Vi summerer rentekolonnen:
Svar: Firmaet betaler kr i renter, og kr til sammen.
NB: Legg merke til at rentene synker med nøyaktig kr hvert år. Det er ikke tilfeldig: restgjelden synker med kr hvert år, og av kr er kr. I et serielån danner både rentene og terminbeløpene en rekke som synker like mye hver gang — de er lineære. Det gjør serielånet lett å regne på for hånd.
En bedrift tar opp et serielån på kr som skal betales ned over 6 år. Renten er per år, og terminene er årlige.
Hvor stort er avdraget hvert år?
Hvor stort er terminbeløpet det første året?
Hvor stort er terminbeløpet det siste året?
Hvor mye betaler bedriften i renter til sammen?
Forklar hvorfor terminbeløpet synker med nøyaktig kr hvert år.
En sykkel koster kr kontant. Butikken tilbyr avbetaling: kr ved kjøp og deretter kr i måneden i 12 måneder.
a) Hvor mye betaler kunden til sammen, og hva koster kreditten i kroner?
b) Hvilken månedsrente svarer dette til? Bruk regneark.
c) Hva er den effektive årsrenten?
a) Samlet betaling:
Kredittkostnaden er differansen mot kontantprisen:
Svar: Kunden betaler kr, og kreditten koster kr.
b) Hva vet vi? Kunden betaler kr med en gang, så det hun egentlig låner, er
Renten er den månedsrenten som gjør nåverdien av de tolv terminbeløpene lik lånebeløpet:
Denne likningen kan vi ikke løse med de metodene vi har. Men vi kan prøve oss fram i et regneark: legg månedene til i kolonne A, terminbeløpet i kolonne B og nåverdien =B2/(1+$E$1)^A2 i kolonne C, med renten i celle $E$1. Summen i kolonne C skal bli kr.
| månedsrente | nåverdi av terminbeløpene |
|---|---|
| 1,50 % | kr |
| 1,60 % | kr |
| 1,65 % | kr |
Nåverdien passerer kr mellom og , og en finere prøving gir .
Svar: Månedsrenten er omtrent .
c) Den effektive årsrenten regner vi som i kapittel 1.4, med terminer:
Vi leser vekstfaktoren: den ligger over 1.
Svar: Den effektive årsrenten er omtrent .
NB: kr høres lite ut — det er under ti prosent av sykkelprisen. Men pengene lånes bare i gjennomsnitt et halvt år, og målt som årsrente blir det over . Det er derfor loven krever at effektiv rente oppgis i all markedsføring av kreditt: det er det eneste tallet som kan sammenlignes med andre lån.
En vaskemaskin koster kr kontant. Butikken tilbyr avbetaling: kr ved kjøp og deretter kr i måneden i 10 måneder.
Hvor mye betaler kunden til sammen?
Hva koster kreditten i kroner?
Hvor mange prosent av kontantprisen utgjør kredittkostnaden? Rund av til to desimaler.
Hva er den effektive årsrenten? Rund av til én desimal.
Et sameie skal ha kr til nytt tak om 12 år, og setter av et fast beløp på slutten av hvert år. Renten er . Hvor mye må de sette av hvert år?
Hva vet vi? Målet er kr etter 12 innskudd, .
Hva må vi finne? Det faste beløpet .
Vi setter opp det samme regnestykket som i Eksempel 1, men nå med som ukjent:
Vi setter utenfor parentesen:
Parentesen er et tall vi kan regne ut — i regneark, eller ledd for ledd:
For å få alene deler vi på på begge sider:
Svar: Sameiet må sette av omtrent kr hvert år. (Her runder vi opp, for målet skal nås.)
Vi kontrollerer i regnearket: med kr i året får de kr — for lite. Med kr i året får de kr — nok.
NB: Legg merke til hva som skjedde: så snart beløpet var likt hvert år, kunne vi sette det utenfor parentesen, og da sto det bare igjen én likning med én ukjent. Parentesen — summen av vekstfaktorene — er et tall som bare avhenger av renten og antall år. Det er dette tallet vi får en formel for i kapittel 4.1.
Sett inn det årlige innskuddet, renten og antall år, og se hva sparingen vokser til. Kalkulatoren regner etterskuddsvis, altså med innskudd på slutten av hvert år. Formelen bak den utleder vi i kapittel 4.1.
Oppsummering
- Sparing med faste innskudd: hvert innskudd flyttes fram fra sitt eget tidspunkt, og framtidsverdiene legges sammen. Ved etterskuddsvis sparing står det siste innskuddet i år.
- Forskuddsvis sparing gir ett år ekstra rente på alt: gang hele svaret med vekstfaktoren.
- Regnearkmodellen for sparing: utgående saldo inngående saldo renter innskudd, med inngående saldo hentet fra raden over.
- Serielån: avdraget er fast, . Rentene regnes av restgjelden, så både rentene og terminbeløpet synker like mye hver termin.
- Nedbetalingsplanen har kolonnene termin, restgjeld, renter, avdrag og terminbeløp. Restgjelden skal være etter siste avdrag — det er kontrollen din.
- Avbetaling er et lån fra selgeren. Kredittkostnaden er samlet betaling minus kontantprisen, og renten er den som gjør nåverdien av terminbeløpene lik det som lånes.
- Skal vi finne renten eller det faste beløpet, prøver vi oss fram i regneark — til vi får formelen for geometriske rekker i kapittel 4.1.
Hvor stort er det årlige avdraget?
Hvor stort er terminbeløpet det første året?
Hvor stort er terminbeløpet i år 10 og i år 20?
Hvor mye betaler familien i renter til sammen over hele lånetiden?
Drøft fordeler og ulemper med serielån sammenlignet med et lån der terminbeløpet er like stort hele veien.
Lag en nedbetalingsplan med kolonnene år, restgjeld, renter, avdrag og terminbeløp.
Hvilke formler setter du i rad 3 (år 2) når år 1 står i rad 2, for 15 års nedbetaling?
Med 15 års nedbetaling: hva er avdraget, terminbeløpet det første året og de samlede rentene?
Med 10 års nedbetaling: hva er avdraget, terminbeløpet det første året og de samlede rentene?
Hvor mye sparer bonden i renter på å velge 10 år, og hvor mye høyere blir terminbeløpet det første året?
Drøft hva bonden bør velge. Hvilke opplysninger trenger du som ikke står i oppgaven?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.