
Å diskontere framtidige beløp tilbake til i dag, og hvorfor «en krone i dag» er verdt mer.
Nåverdi
I kapittel 2.1 flyttet vi beløp framover i tid. Det fungerer, men det har en ulempe: svaret kommer i kroner på et tidspunkt ingen av oss har noe forhold til. «Alternativ A er kr bedre målt i kroner om tre år» er riktig, men vanskelig å kjenne på.
Derfor flytter økonomer nesten alltid den andre veien. De regner ut hva et framtidig beløp er verdt i dag. Da får svaret en enhet vi kjenner — dagens kroner — og alle alternativer kan settes opp side om side.
Verdien i dag av et framtidig beløp kalles nåverdien. Regningen er den samme som i kapittel 1.2, der vi fant ut hvor mye familien måtte sette inn for å ha kr om 15 år. Nå gir vi den navn, og gjør den til det viktigste verktøyet i faget.
- Å regne ut nåverdien kalles å diskontere beløpet. Kalkulasjonsrenten kalles da også diskonteringsrenten.
- Diskonteringsfaktoren for år er nåverdien av én krone som kommer om år:
- En kontantstrøm er en liste over inn- og utbetalinger med året de kommer.
Å diskontere er det motsatte av å framskrive. Framskriving ganger med vekstfaktoren, diskontering deler på den.
En bedrift skal motta kr om 8 år. Kalkulasjonsrenten er . Hva er nåverdien av beløpet?
Hva vet vi? kr, og .
Hva må vi finne? Nåverdien .
Vi tar utgangspunkt i framtidsverdiformelen, der er den ukjente:
For å få alene deler vi på på begge sider:
Svar: Nåverdien er omtrent kr.
Vi kontrollerer: . Det stemmer.
NB: Svaret betyr noe helt konkret: har bedriften kr i dag og setter dem i banken til , har den kr om åtte år. De to beløpene er to sider av samme sak. Derfor kan bedriften trygt bytte det ene mot det andre — og derfor kan vi sammenligne dem.
Tilskrives renten ganger i året, er nåverdien av et beløp som kommer om år
Med kontinuerlig rente (som desimaltall) er den
Nåverdien av en kontantstrøm er summen av nåverdiene til hvert enkelt beløp:
Regn ut nåverdien. Rund av til nærmeste krone.
«En krone i dag er verdt mer enn en krone i morgen»
Dette er den mest siterte setningen i økonomifaget, og nå kan vi si nøyaktig hvor mye mer. Med rente er én krone om ett år verdt
i dag. Om ti år er den verdt kr, og om førti år bare kr.
Grunnen er ikke inflasjon — det er en annen sak, som vi tok i kapittel 1.3. Grunnen er at kronen du har i dag, kan settes i arbeid. Den kan stå i banken, brukes til å betale ned gjeld eller investeres i bedriften. Kronen du får om ti år, har ikke fått gjort noe av dette.
Vi sier at penger har en tidsverdi, og diskonteringsrenten er prisen på tid.
Vi tar opp igjen Jamal fra kapittel 2.1: kr i dag mot kr om 5 år, med en kalkulasjonsrente på . Avgjør valget ved å regne nåverdi i stedet for framtidsverdi.
Hva må vi finne? Nåverdien av alternativ B. Alternativ A ligger allerede i år 0 og skal ikke flyttes.
Alternativ B diskontert til i dag:
Alternativ A i dag: kr.
Vi sammenligner:
Svar: Alternativ B er best — det er omtrent kr mer verdt, målt i dagens kroner.
NB: I kapittel 2.1 fikk vi at B var kr bedre målt i kroner om fem år. Nå får vi kr målt i dagens kroner. Det er ikke to forskjellige svar — det er samme svar i to valutaer:
Konklusjonen er den samme uansett hvilket tidspunkt vi velger. Det er dette som gjør metoden trygg: vi kan velge det tidspunktet som passer best, og i praksis velger vi nesten alltid i dag.
Et forsikringsoppgjør kan tas ut som kr i dag eller kr om 4 år. Kalkulasjonsrenten er . Rund av til to desimaler.
Hva er nåverdien av utbetalingen om 4 år?
Hvilket alternativ er best?
Hvor mye bedre er det beste alternativet, målt i dagens kroner?
Hvilken kalkulasjonsrente ville gjort de to alternativene likeverdige? Rund av til to desimaler.
Sjekk at svaret i c) stemmer med framtidsverdi-metoden: regn ut hvor mye bedre alternativet er målt i kroner om 4 år.
En bedrift venter disse innbetalingene: kr om 1 år, kr om 2 år og kr om 4 år. Kalkulasjonsrenten er . Hva er nåverdien av innbetalingene til sammen?
Hva vet vi? Tre beløp på tre ulike tidspunkt, .
Hva må vi finne? Summen av nåverdiene.
Vi setter opp en tabell før vi regner. Kolonnen «diskonteres» forteller hvor mange år hvert beløp skal flyttes:
| år | beløp | diskonteres | nåverdi |
|---|---|---|---|
| 1 | kr | kr | |
| 2 | kr | kr | |
| 4 | kr | kr | |
| Sum | kr |
Vi regner én rad om gangen:
Til slutt summerer vi kolonnen:
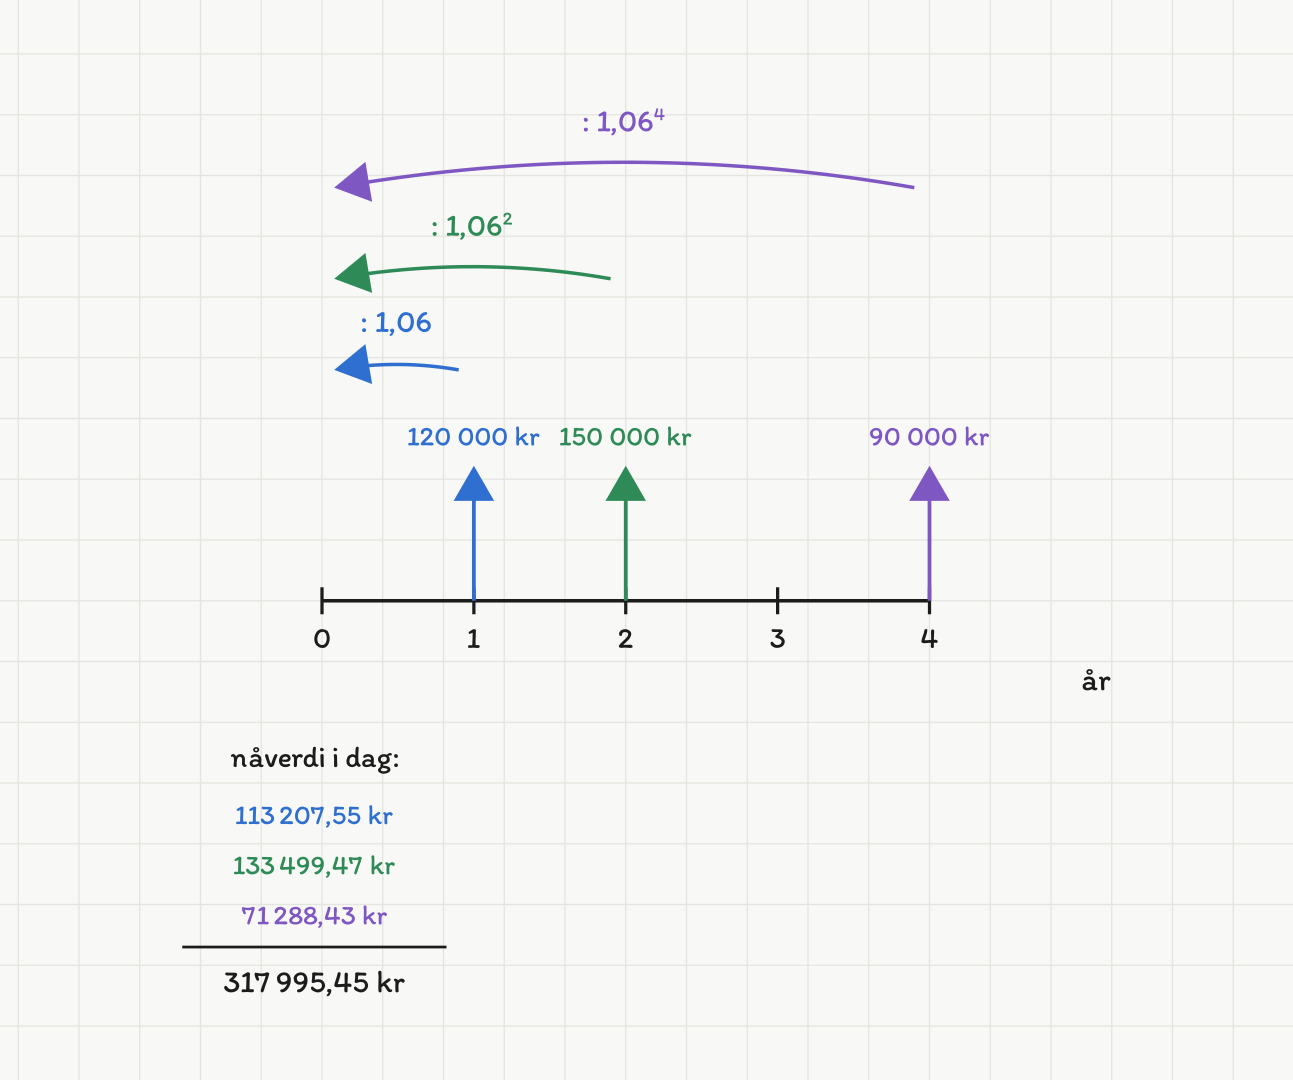
Hvert beløp diskonteres fra sitt eget år tilbake til år 0. Jo lenger fram beløpet ligger, jo lengre er pila — og jo mer krymper beløpet.
Svar: Nåverdien av innbetalingene er omtrent kr.
NB: Legg merke til at bedriften får kr til sammen, men at dette bare er verdt kr i dag. De manglende kronene er prisen på å måtte vente. Jo lenger fram et beløp ligger, jo mer krymper det: de kronene i år 4 mistet over kr, mens de kronene i år 1 bare mistet knapt kr.
En bedrift venter disse innbetalingene: kr om 1 år, kr om 2 år, kr om 3 år og kr om 5 år. Kalkulasjonsrenten er . Rund av til to desimaler.
Hva er nåverdien av innbetalingen i år 1?
Hva er nåverdien av innbetalingen i år 2?
Hva er nåverdien av innbetalingene i år 3 og år 5?
Hva er nåverdien av hele kontantstrømmen?
Bedriften mottar kr til sammen. Hvor mye av dette «forsvinner» i diskontering, og hvorfor?
Kalkulasjonsrenten er .
a) Lag en tabell over diskonteringsfaktorene for år 1 til 6.
b) Bruk tabellen til å finne nåverdien av kr som kommer i år 4.
a) Diskonteringsfaktoren for år er nåverdien av én krone i år :
Vi regner én rad om gangen, med seks desimaler:
| år | diskonteringsfaktor | |
|---|---|---|
| 1 | 1,050000 | 0,952381 |
| 2 | 1,102500 | 0,907029 |
| 3 | 1,157625 | 0,863838 |
| 4 | 1,215506 | 0,822702 |
| 5 | 1,276282 | 0,783526 |
| 6 | 1,340096 | 0,746215 |
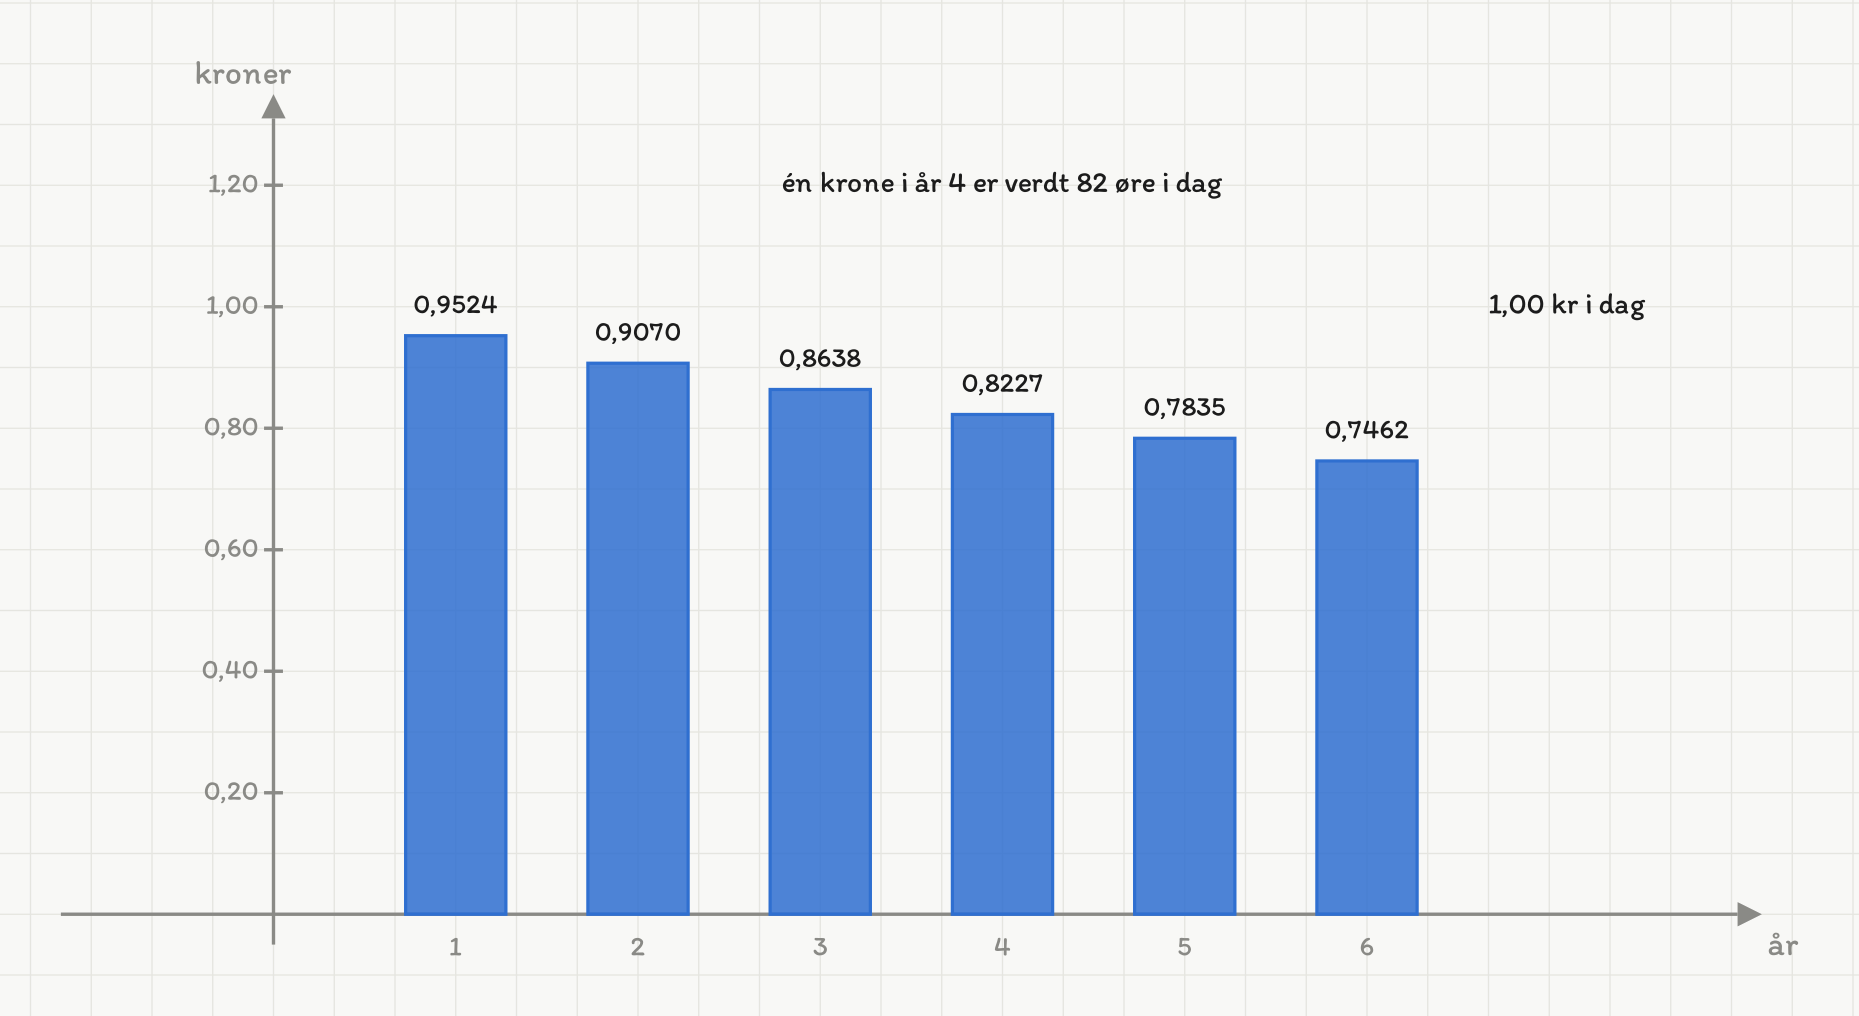
Diskonteringsfaktorene ved kalkulasjonsrente. Hver stolpe er nåverdien av én krone som kommer det året — og det er nøyaktig tallet et regneark ganger beløpet med.
b) Nåverdien finner vi ved å gange beløpet med faktoren for år 4:
Svar: Nåverdien er omtrent kr.
NB: Tabellen er verdt å forstå, for den er selve kjernen i nåverdiregning. Faktoren for år 4 sier at én krone i år 4 er verdt 82 øre i dag. Skal vi diskontere fem beløp med samme rente, slipper vi å regne ut potensen fem ganger — vi ganger hvert beløp med sin faktor. Dette er også nøyaktig slik en nåverdikolonne bygges i et regneark.
Her er nåverdien kjent, og du skal finne beløpet eller renten. Rund beløp av til to desimaler og rentesatser til to desimaler.
Hvor stort må et beløp om 6 år være for at nåverdien skal bli kr, når renten er ?
Hvor stort må et beløp om 12 år være for at nåverdien skal bli kr, når renten er ?
Hvilken kalkulasjonsrente gir nåverdien kr for kr som kommer om 5 år?
Hvilken kalkulasjonsrente gir nåverdien kr for kr som kommer om 10 år?
Hva skjer med nåverdien av et fast framtidig beløp når kalkulasjonsrenten øker? Begrunn ut fra formelen.
Et fond lover å betale ut kr om 20 år. Regn ut nåverdien med kalkulasjonsrente , , og , og kommenter svaret.
Vi bruker samme formel hver gang, og bytter bare ut renten. Linjestrukturen er identisk i alle fire tilfellene:
:
:
:
:
Svar:
| kalkulasjonsrente | nåverdi |
|---|---|
| 2 % | kr |
| 4 % | kr |
| 6 % | kr |
| 8 % | kr |
NB: Dette er en advarsel like mye som et regnestykke. Å gå fra til kutter nåverdien til under en tredjedel. Når beløpene ligger langt fram i tid, er nåverdien altså svært følsom for renten vi velger.
Derfor gjør bedrifter og kommuner som regel regnestykket flere ganger med ulike renter, og ser om konklusjonen holder. Det kalles en følsomhetsanalyse, og et regneark er akkurat det verktøyet den krever.
nåverdi
beløpet selv
Sett inn det framtidige beløpet, kalkulasjonsrenten og antall år. Prøv å endre renten med ett prosentpoeng om gangen og legg merke til hvor mye nåverdien flytter seg når antall år er stort.
Oppsummering
- Nåverdien av et framtidig beløp er det vi måtte hatt i dag for å ende opp med beløpet: .
- Å regne ut nåverdien kalles å diskontere. Framskriving ganger med vekstfaktoren, diskontering deler på den.
- Diskonteringsfaktoren er nåverdien av én krone i år . Gang beløpet med faktoren.
- Nåverdien av en kontantstrøm er summen av nåverdiene til hvert beløp.
- Konklusjonen blir den samme enten vi sammenligner i dag eller i år — bare tallene er ulike. Vi velger i dag, fordi dagens kroner er lettere å forholde seg til.
- Nåverdien synker når renten stiger, og den er svært følsom for renten når beløpet ligger langt fram i tid. Regn derfor gjerne med flere renter — en følsomhetsanalyse.
- Med terminer: . Med kontinuerlig rente: .
- Avtale 1: kr utbetalt i dag.
- Avtale 2: kr om 1 år, kr om 2 år og kr om 3 år.
Idrettslaget regner med en kalkulasjonsrente på . Rund av til to desimaler.
Regn ut nåverdien av hver av de tre utbetalingene i avtale 2.
Hva er nåverdien av avtale 2 til sammen?
Hvilken avtale bør idrettslaget velge, og hvor mye bedre er den målt i dagens kroner?
Drøft hva idrettslaget bør legge vekt på i tillegg til nåverdien.
Lag et regneark med år 1 til 10 i kolonne A, den årlige besparelsen i kolonne B og nåverdien av besparelsen i kolonne C.
Hvilken formel setter du i C2 (år 1 i rad 2) slik at den kan dras nedover?
Hva er nåverdien av besparelsen i år 1 og i år 10? Rund av til to desimaler.
Hva er nåverdien av alle besparelsene til sammen? Bruk =SUMMER(C2:C11). Rund av til nærmeste krone.
Trekk fra kostnaden på kr. Er tiltaket lønnsomt, og hva blir svaret hvis kalkulasjonsrenten i stedet er ? Rund av til nærmeste krone.
Drøft hva kommunen bør merke seg før den bruker dette tallet som beslutningsgrunnlag.
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.