
Hva et beløp i dag er verdt om n år, og sammenligning av beløp fram i tid.
Framtidsverdi
Et tilbud du får i økonomi, kommer nesten alltid med et tidspunkt festet til seg. Kunden kan betale kr nå, eller kr nå og kr om tre år. Du kan få pengene utbetalt i dag, eller et større beløp om fem år. For å kunne svare på hva som lønner seg, må vi klare å sammenligne beløp som ligger på ulike tidspunkt.
Det kan vi ikke gjøre direkte. kr i dag og kr om seks år er ikke det samme, for pengene du har i dag, kan settes i banken og vokse i mellomtiden.
Løsningen er å flytte alle beløpene til samme tidspunkt før vi sammenligner. I dette kapittelet flytter vi dem framover. Verktøyet har vi allerede fra kapittel 1.2 — vi skal bare gi det et navn og bruke det på en ny måte.
- Framtidsverdien av et beløp er verdien beløpet har på et seinere tidspunkt, når det får stå til rente fram til da. Framtidsverdien om år av beløpet skriver vi .
- Kalkulasjonsrenten er rentesatsen vi bruker når vi flytter beløp i tid. Den oppgis i oppgaven — det kan være bankrenten, lånerenten eller den avkastningen bedriften krever av pengene sine.
- En tidslinje er en linje der vi setter av årene og skriver beløpene under det året de kommer. År er alltid «i dag».
Å regne ut en framtidsverdi kalles også å framskrive beløpet.
NB: Kalkulasjonsrenten er en forutsetning i modellen, ikke et løfte. Endrer vi den, kan svaret på hva som lønner seg, snu. Derfor skal den alltid stå i besvarelsen.
Silje har kr som hun ikke skal bruke på en stund. Banken gir rente per år. Hva er framtidsverdien av pengene om 7 år?
Hva vet vi? kr, og .
Hva må vi finne? Framtidsverdien .
Vi tegner tidslinja først, så ser vi hva som skal flyttes hvor:
| år | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|---|---|---|---|---|---|---|---|---|
| beløp | kr |
Vi skriver formelen tom, og setter så inn tallene:
Svar: Framtidsverdien om 7 år er omtrent kr.
NB: Regningen er nøyaktig den samme som i kapittel 1.2. Det nye er hva vi bruker den til: kr om 7 år og kr i dag er to måter å si det samme på, så lenge renten er . Silje er likegyldig mellom dem.
Tilskrives renten ganger i året, er framtidsverdien etter år
Med kontinuerlig rente (som desimaltall) er den
Framtidsverdien av flere beløp er summen av framtidsverdiene til hvert enkelt beløp. Hvert beløp flyttes fra sitt eget tidspunkt fram til sammenligningstidspunktet.
Avrunding: Vi oppgir beløp med to desimaler, men regner alltid videre med de uavrundede tallene — dem kalkulatoren eller regnearket har lagret. Derfor skriver vi og ikke på linjer der et avrundet tall står på venstresiden, og derfor kan en sum avvike med noen få øre fra det du får ved å legge sammen de avrundede delsvarene.
Regn ut framtidsverdien. Rund av til nærmeste krone.
Å sammenligne to alternativer
Nå kan vi svare på spørsmålet vi startet med. Oppskriften er kort, og den er den samme hver gang:
1. Tegn tidslinja og skriv beløpene under året de kommer.
2. Velg ett sammenligningstidspunkt. I dette kapittelet velger vi det seineste året som er nevnt.
3. Flytt hvert beløp dit med framtidsverdiformelen. Et beløp som allerede ligger på sammenligningstidspunktet, står i ro.
4. Sammenlign, og svar på spørsmålet som ble stilt.
Valget av sammenligningstidspunkt påvirker ikke hvilket alternativ som er best — det påvirker bare hvilke tall vi ser underveis. Det kommer vi tilbake til i kapittel 2.2, der vi flytter beløpene den andre veien i stedet.
Jamal har solgt en snøscooter og får velge mellom to oppgjør:
- Alternativ A: kr i dag.
- Alternativ B: kr om 5 år.
Jamal kan sette penger i banken til rente. Hvilket alternativ bør han velge?
Hva vet vi? To beløp på to ulike tidspunkt, og en kalkulasjonsrente på .
Hva må vi finne? Hvilket beløp som er størst når de ligger på samme tidspunkt.
Vi tegner tidslinja:
| år | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| A | kr | |||||
| B | kr |
Vi velger år 5 som sammenligningstidspunkt. Da må A flyttes fram 5 år, mens B allerede ligger der.
Alternativ A framskrevet til år 5:
Alternativ B i år 5: kr — beløpet ligger allerede på sammenligningstidspunktet og skal ikke flyttes.
Vi sammenligner:
Svar: Jamal bør velge alternativ B. Det er omtrent kr mer verdt, målt i kroner om 5 år.
NB: Legg merke til hvor tett de ligger. Alternativ B er kr større på papiret, men nesten hele forspranget spises opp av at A får stå fem år i banken. Hadde renten vært litt høyere, ville A vunnet — og akkurat hvor grensen går, regner vi ut i Eksempel 4.
framtidsverdien av 50 000 kr
alternativ B: 62 000 kr
En kunde skylder deg penger og tilbyr to oppgjør:
- Tilbud A: kr i dag.
- Tilbud B: kr om 6 år.
Kalkulasjonsrenten er . Rund av til to desimaler.
Hva er framtidsverdien av tilbud A om 6 år?
Hvilket tilbud er best?
Hvor mye bedre er det beste tilbudet, målt i kroner om 6 år?
Hvilken kalkulasjonsrente ville gjort de to tilbudene likeverdige? Rund av til to desimaler.
Forklar med én setning hva svaret i d) betyr for valget mellom A og B.
Nora setter inn kr på en konto i dag og kr om 3 år. Renten er per år. Hvor mye står på kontoen etter 8 år, og hvor mye av det er renter?
Hva vet vi? To innskudd på to ulike tidspunkt, .
Hva må vi finne? Framtidsverdien av begge, i år 8.
Tidslinja:
| år | 0 | 3 | 8 |
|---|---|---|---|
| innskudd | kr | kr | |
| står i | 8 år | 5 år |
Det siste innskuddet kommer i år 3 og står derfor bare til år 8 — altså år. Hvert beløp flyttes fra sitt eget tidspunkt.
Det første innskuddet:
Det andre innskuddet:
Til sammen:
Nora har satt inn , så rentene er
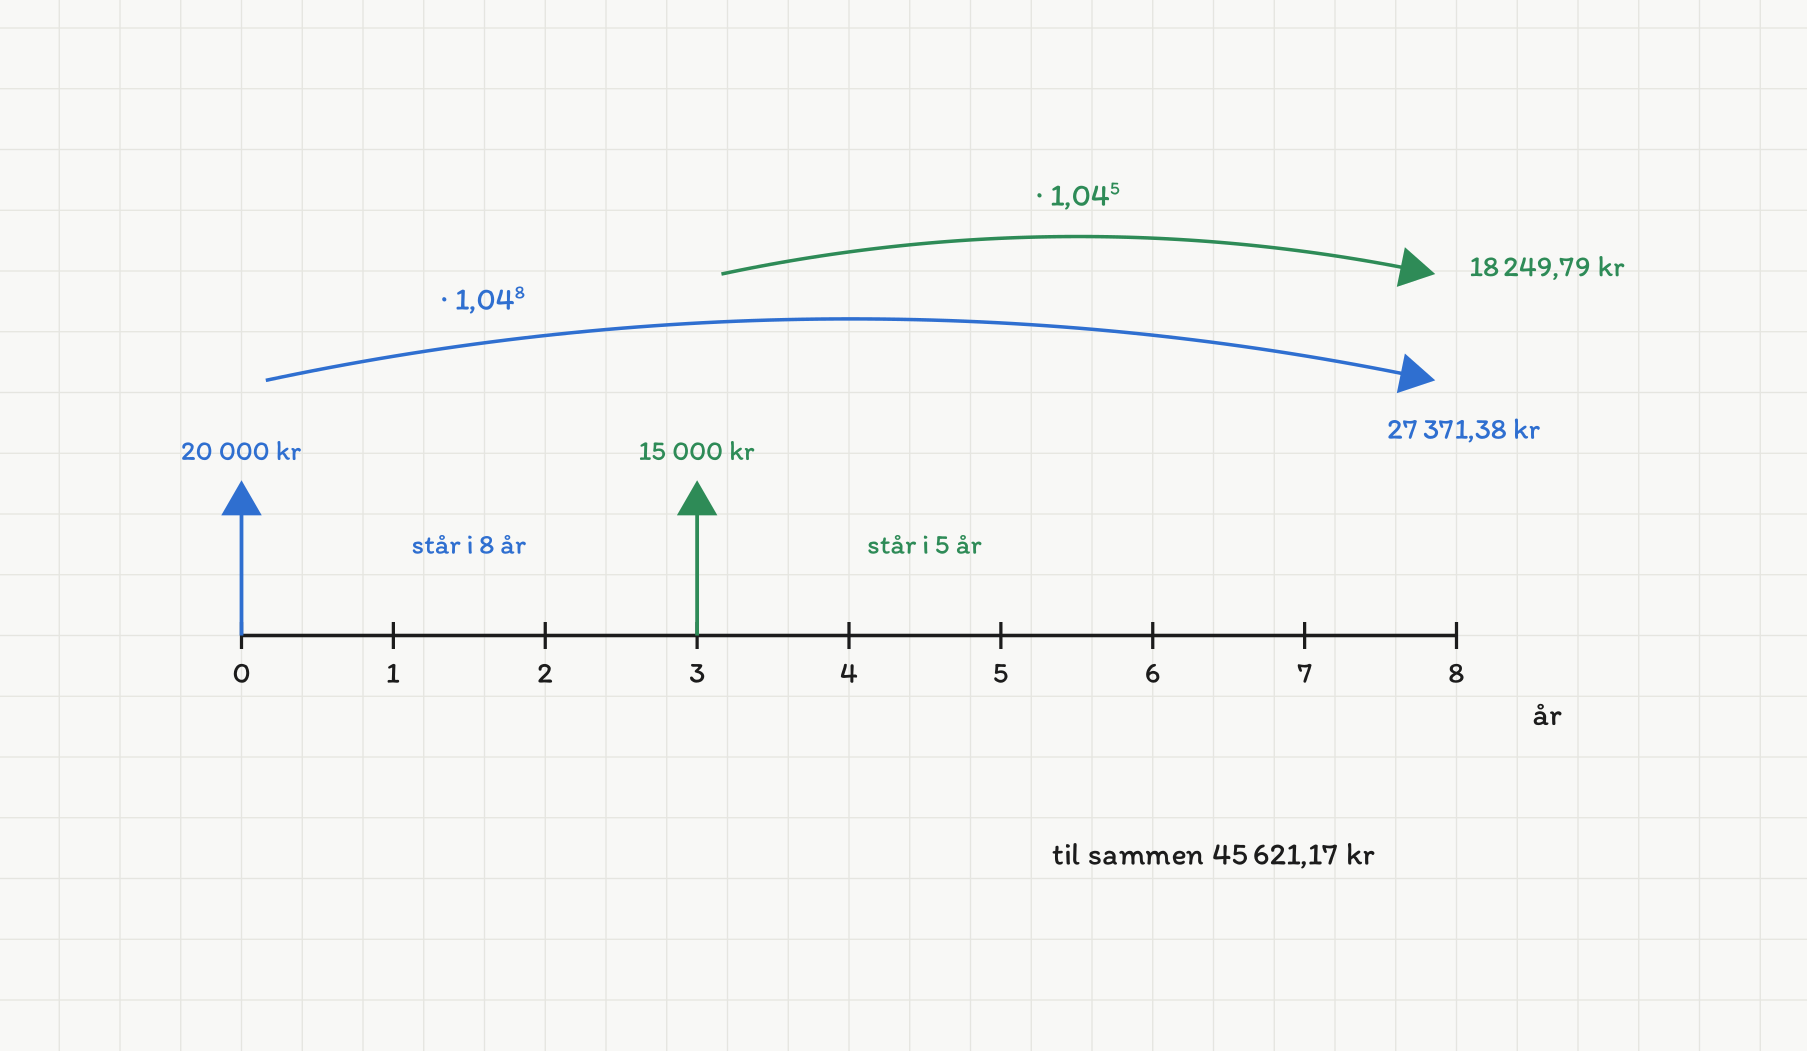
De to pilene har ulik lengde fordi beløpene står ulikt lenge. Det første innskuddet flyttes 8 år, det andre bare år.
Svar: Det står omtrent kr på kontoen etter 8 år, og kr av det er renter.
NB: Den vanligste feilen her er å gange begge innskuddene med . Eksponenten er ikke «antall år i oppgaven», men antall år akkurat det beløpet står. Skriv derfor alltid ned hvor mange år hvert beløp skal flyttes, før du regner.
Ola sparer til hytterenovering. Han setter inn kr i dag, kr om 2 år og kr om 5 år. Renten er per år. Rund av til to desimaler.
Hva er framtidsverdien i år 8 av det første innskuddet?
Hva er framtidsverdien i år 8 av det andre innskuddet?
Hva er framtidsverdien i år 8 av det tredje innskuddet?
Hvor mye står på kontoen etter 8 år?
Hvor mye av dette er renter?
Vi går tilbake til Jamal i Eksempel 2: kr i dag mot kr om 5 år. Hvilken kalkulasjonsrente ville gjort de to alternativene like mye verdt?
Hva vet vi? kr, kr og .
Hva må vi finne? Rentesatsen — eller først vekstfaktoren .
At alternativene er likeverdige, betyr at framtidsverdien av A er nøyaktig lik B. Det gir oss en likning:
Vi deler på på begge sider:
For å få alene tar vi den 5. roten på begge sider:
Nå leser vi vekstfaktoren: den ligger over 1.
Svar: Med en kalkulasjonsrente på omtrent er de to alternativene likeverdige.
Vi kontrollerer: . Det stemmer.
NB: Dette tallet er verdt å forstå godt, for det snur svaret. I Eksempel 2 var renten — lavere enn — og da vant B. Får Jamal derimot i banken, er renten høyere enn grensen, og da vinner A. Grenserenten forteller altså ikke hvilket alternativ som er best; den forteller hva du må tro om renten for at det ene skal slå det andre.
Her skal du finne renten eller tiden. Rund rentesatser av til to desimaler og oppgi tid i hele år.
Hvilken kalkulasjonsrente gjør kr i dag likeverdig med kr om 6 år?
Hvilken kalkulasjonsrente gjør kr i dag likeverdig med kr om 9 år?
Renten er . Etter hvor mange hele år har framtidsverdien av kr passert kr?
Renten er . Etter hvor mange hele år har framtidsverdien av kr passert kr?
I a) fant du , og i c) brukte du på de samme beløpene. Forklar sammenhengen mellom de to svarene.
En bedrift setter av kr til en framtidig utskifting av utstyr. Kontoen har nominell rente med månedlig rentetilskriving.
a) Hva er framtidsverdien om 9 år?
b) Hvor mye mer er dette enn om renten hadde vært tilskrevet én gang i året?
a) Hva vet vi? kr, , og år.
Terminrenten er
og antall terminer til sammen er
Vi skriver formelen tom, og setter så inn tallene:
Svar: Framtidsverdien er omtrent kr.
b) Med årlig tilskriving:
Differansen er
Svar: Den månedlige tilskrivingen gir omtrent kr mer på ni år.
(Føres ikke) Kontroll med effektiv rente: , altså effektivt, og kr — samme svar. Framtidsverdi kan alltid regnes enten med terminrenten og terminer, eller med den effektive renten og år.
Sett inn beløp, kalkulasjonsrente, antall år og antall terminer per år. Bruk den gjerne til å kontrollere svarene dine — men skriv alltid tidslinja og regningen i besvarelsen din.
Oppsummering
- Framtidsverdien av et beløp er verdien det har seinere, når det får stå til rente fram til da: .
- Kalkulasjonsrenten er renten vi flytter beløpene med. Den er en forutsetning i modellen og skal alltid stå i besvarelsen.
- Beløp på ulike tidspunkt kan ikke sammenlignes direkte. Flytt dem til samme tidspunkt først.
- Oppskriften: tegn tidslinja → velg ett sammenligningstidspunkt → flytt hvert beløp fra sitt eget tidspunkt → sammenlign.
- Flere beløp: framtidsverdien er summen av framtidsverdiene. Eksponenten er antall år akkurat det beløpet står.
- Grenserenten mellom to alternativer finner vi av likningen : del på , ta den -te roten, og les vekstfaktoren.
- Med terminer i året: . Med kontinuerlig rente: .
- Alternativ 1: kr kontant i dag.
- Alternativ 2: kr i dag og kr om 3 år.
Firmaet regner med en kalkulasjonsrente på . Rund av til to desimaler.
Hva er framtidsverdien i år 3 av alternativ 1?
Hva er framtidsverdien i år 3 av alternativ 2?
Hvilket alternativ bør firmaet velge, og hvor mye bedre er det målt i kroner om 3 år?
Hvilken kalkulasjonsrente ville gjort de to alternativene likeverdige? Rund av til to desimaler.
Drøft hva firmaet ellers bør ta med i vurderingen før det velger.
| Alternativ | Nominell rente | Tilskriving |
|---|---|---|
| 1 | 4,10 % | årlig |
| 2 | 3,95 % | månedlig |
| 3 | 3,90 % | kontinuerlig |
Lag et regneark med år til i kolonne A og framtidsverdien for hvert alternativ i kolonne B, C og D.
Hvilke formler setter du i B2, C2 og D2 (år i rad 2) slik at de kan dras nedover?
Hvor mye står i hvert alternativ etter 20 år? Rund av til nærmeste krone.
Hvilket alternativ er best, og hvor mye skiller det beste fra det dårligste etter 20 år?
Regn ut den effektive renten i hvert alternativ. Oppgi fire desimaler.
Drøft hva denne oppgaven viser om forholdet mellom nominell rente og tilskrivingshyppighet.
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.