
Grenseverdien mot e, og K·e^{rt} utforsket i regneark og GeoGebra.
Kontinuerlig rente utforsket digitalt
I kapittel 1.4 så vi at den effektive renten steg når renten ble tilskrevet oftere — men at den flatet ut mot en grense. Vi brukte grensen uten å vise hvor den kom fra.
Nå skal vi finne den selv. Dette kapittelet er en utforsking: vi lar et regneark regne mange tilfeller, ser på mønsteret i tallene, og trekker konklusjonen. Det er slik tallet ble oppdaget en gang på 1600-tallet, og det er en god måte å møte det på.
Du trenger et regneark. Alt i kapittelet kan også gjøres med kalkulator eller CAS, men mønsteret ser du best når mange rader står under hverandre.
Utforskingen: én krone, hundre prosent rente
Vi tar det mest ekstreme tilfellet vi kan tenke oss, for da blir mønsteret tydeligst.
Du setter 1 krone i banken. Den nominelle renten er per år. Så spør vi: hvor mye har du etter ett år?
Med årlig tilskriving er svaret enkelt: kr.
Men hva om banken tilskriver halvårlig? Da er terminrenten , og du får
Mer enn 2 kroner. Og hva om banken tilskriver hver måned? Hver dag? Hvert sekund? Går det mot uendelig?
1 krone settes i banken i ett år med nominell rente. Regn ut sluttbeløpet når renten tilskrives ganger i året, for (timer) og (minutter).
Hva vet vi? Nominell rente gir . Terminrenten er , og det er terminer.
Sluttbeløpet blir altså
I regnearket legger vi -verdiene i kolonne A og formelen =(1+1/A2)^A2 i B2, og drar den nedover.
| 1 | 2,000000000 |
| 2 | 2,250000000 |
| 4 | 2,441406250 |
| 12 | 2,613035290 |
| 52 | 2,692596954 |
| 365 | 2,714567482 |
| 8 760 | 2,718126692 |
| 525 600 | 2,718279243 |
| 31 536 000 | 2,718281778 |
Svar: Beløpet vokser, men det går ikke mot uendelig. Det låser seg fast rundt
NB: Se på hvor desimalene stivner. Etter er de tre første desimalene låst (). Etter er de fire første låst (). Uansett hvor fint vi deler opp året, kommer vi aldri over Det tallet har fått sitt eget navn.
Tallet er irrasjonalt, akkurat som : desimalene tar aldri slutt og gjentar seg aldri. Det er grunntallet i den naturlige eksponentialfunksjonen , og du finner det som egen knapp på kalkulatoren.
Når renten tilskrives uendelig ofte, sier vi at vi har kontinuerlig rente.
Med kontinuerlig rente er kapitalen etter år derfor
og den effektive renten er
a) Hvor mye har beløpet vokst til?
b) Hvor mye ville det vært med årlig rentetilskriving og samme nominelle rente?
a) Hva vet vi? kr, nominell rente og år.
Hva må vi finne? Kapitalen etter 15 år.
Først skriver vi renten som desimaltall:
Så regner vi ut eksponenten:
Vi skriver formelen tom, og setter så inn tallene:
Svar: Beløpet har vokst til omtrent kr.
b) Med årlig tilskriving er vekstfaktoren :
Svar: Omtrent kr — altså rundt kr mindre.
NB: Legg merke til rekkefølgen i a): vi gjorde renten om til desimaltall, regnet ut hele eksponenten for seg, og satte den så inn. Den rekkefølgen er verdt å holde på — den vanligste feilen med denne formelen er å skrive i stedet for , og da blir svaret astronomisk galt.
Sett inn startkapital, rentesats og antall år. Sammenlign gjerne med renteregneren i kapittel 1.2 og se hvor liten forskjellen er på korte horisonter — og hvor stor den blir på lange.
Regn ut kapitalen med kontinuerlig rente. Rund av til to desimaler. Skriv renten som desimaltall og regn ut eksponenten før du setter inn.
En elev skriver i a). Hva er svaret da, og hva er feilen?
Et fond regner med kontinuerlig avkastning på . Hvor mye må settes inn i dag for å ha kr om 20 år?
Hva vet vi? kr, og .
Hva må vi finne? Startkapitalen .
Vi setter inn i formelen med som ukjent:
Vi deler på på begge sider:
Svar: Det må settes inn omtrent kr i dag.
Vi kontrollerer: . Det stemmer.
(Føres ikke) Dette kan også skrives , siden . Den formen møter du ofte i økonomifag, og den er praktisk fordi den bare er én multiplikasjon.
Regn ut den effektive renten ved kontinuerlig rente. Oppgi fire desimaler.
Sammenlign d) med månedlig tilskriving av samme nominelle rente. Hvor mange prosentpoeng skiller?
Hvor mye må settes inn i dag med kontinuerlig rente? Rund av til to desimaler.
Hvor mye måtte settes inn i a) hvis renten i stedet var med årlig tilskriving?
Hvor mye mindre må settes inn med kontinuerlig rente enn med årlig i a) og d), og hvorfor er det slik?
Årlig ():
Månedlig (, altså terminer):
Kontinuerlig:
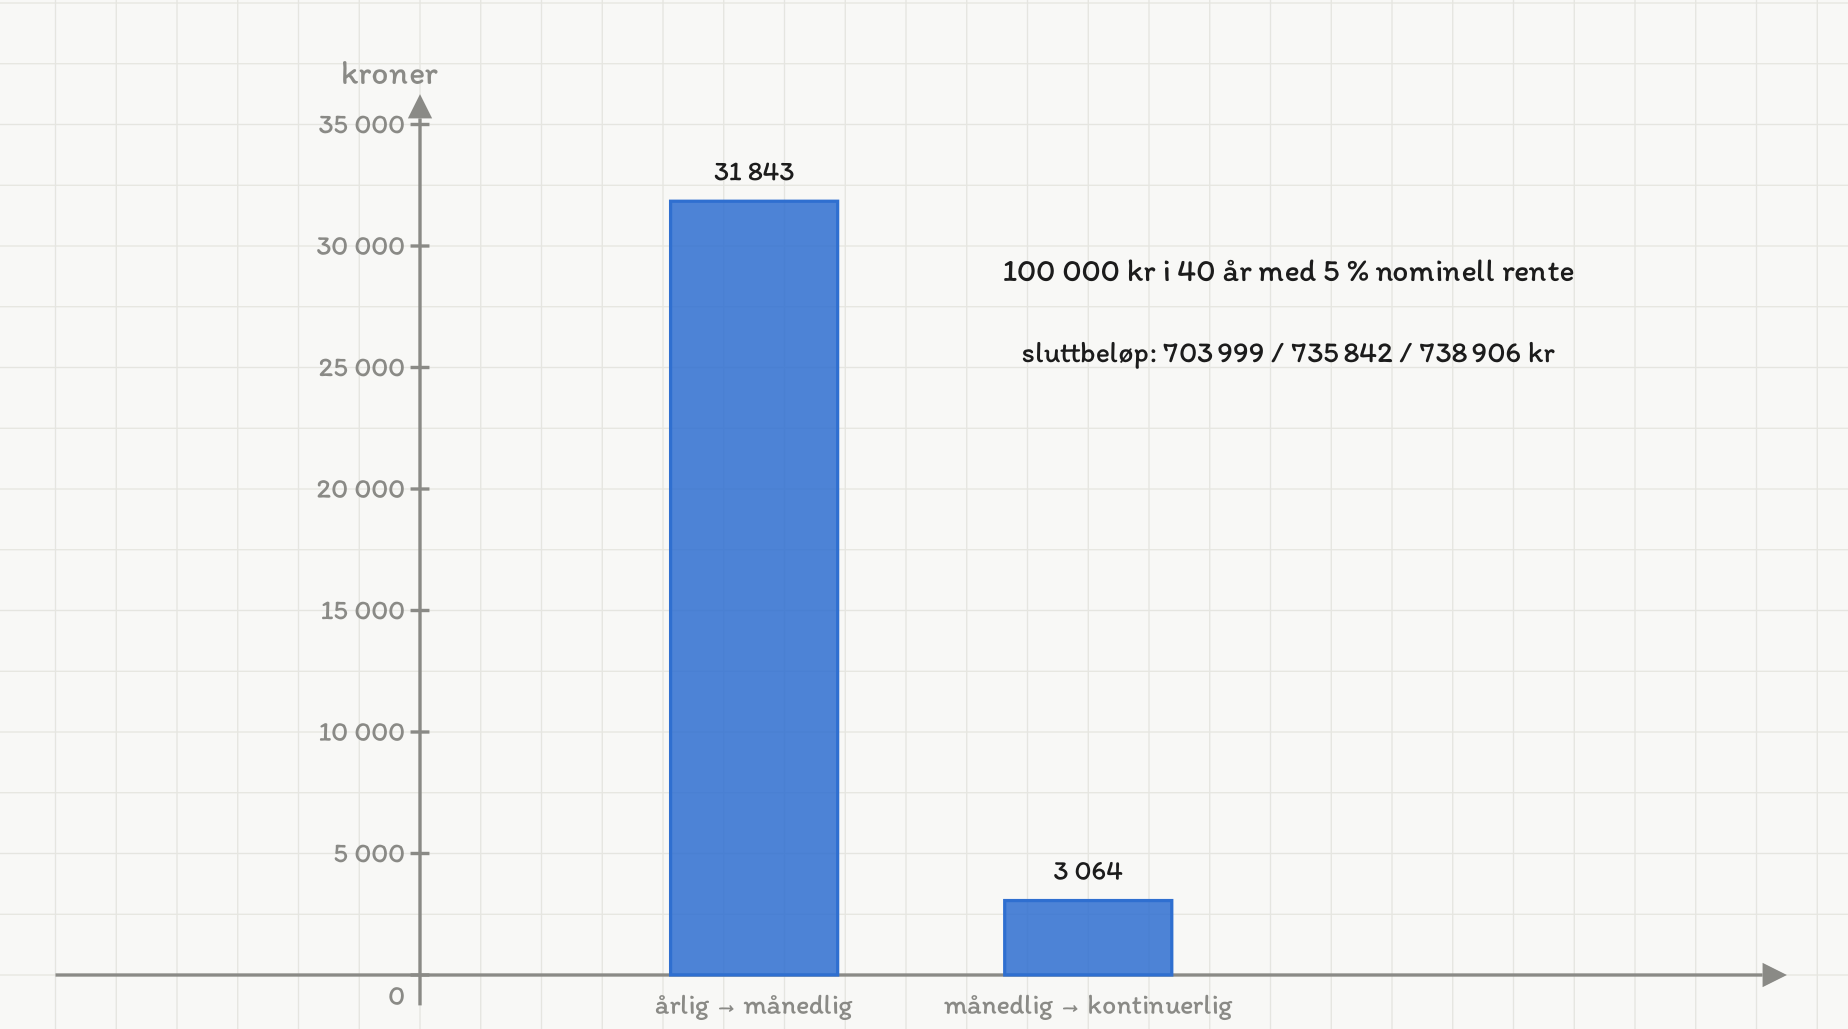
Gevinsten ved å gå fra årlig til månedlig tilskriving er omtrent ti ganger så stor som gevinsten ved å gå videre til kontinuerlig. Den store gevinsten ligger i de første stegene, ikke i å presse mot uendelig.
Svar: Årlig gir omtrent kr, månedlig omtrent kr og kontinuerlig omtrent kr.
NB: Her er poenget verdt å dvele ved. Å gå fra årlig til månedlig tilskriving ga nesten kr. Å gå videre fra månedlig til kontinuerlig ga bare rundt kr — en tiendedel så mye. På ett år var forskjellene småpenger (kapittel 1.4); på førti år er de merkbare, men den store gevinsten ligger i de første stegene, ikke i å presse mot uendelig.
årlig tilskriving
kontinuerlig
Med kontinuerlig rente på : hvor lang tid tar det før kapitalen har doblet seg? Finn svaret med én desimal ved å prøve deg fram i et regneark.
Hva vet vi? . Vi vil ha .
Vi setter opp likningen:
Vi deler på på begge sider — startkapitalen forsvinner, akkurat som i kapittel 1.2:
Her står den ukjente i eksponenten. Vi prøver oss fram i regnearket med formelen =EKSP(0,05*A2):
| 13,0 | 1,915541 |
| 13,5 | 1,964033 |
| 13,9 | 2,003709 |
| 13,86 | 1,999706 |
Verdien passerer 2 mellom og .
Svar: Doblingstiden er omtrent år.
NB: Tommelfingerregelen år bommer med et halvt år her. Regelen er laget for årlig tilskriving og er en grov tilnærming; med kontinuerlig rente er den eksakte doblingstiden , og den formelen får vi bruk for i kapittel 3.4 når vi har lært logaritmer. Inntil da er regnearket verktøyet.
Doblingstid med kontinuerlig rente. Prøv deg fram i et regneark og oppgi doblingstiden med én desimals nøyaktighet.
Gang svarene i a), b) og c) med renten i prosent. Hva legger du merke til?
Hvorfor er tommelfingerregelen ikke helt riktig her? Ville vært bedre for kontinuerlig rente?
Oppsummering
- Tallet er grenseverdien . Det er irrasjonalt, som .
- Grensen generelt: når vokser.
- Kontinuerlig rente: , der er den nominelle renten som desimaltall.
- Baklengs: .
- Effektiv rente: — taket for en gitt nominell rente.
- Praktisk: den store gevinsten ligger i å gå fra årlig til månedlig tilskriving. Fra månedlig til kontinuerlig er forskjellen liten. Kontinuerlig rente er først og fremst en modell som er enkel å regne med, og en øvre grense man kan stole på.
- Antall år finner vi foreløpig ved å prøve oss fram i regneark. Fra kapittel 3.4 bruker vi logaritmer.
Hvor mye er fondet verdt etter 12 år? Rund av til to desimaler.
Hva er den effektive årlige avkastningen? Oppgi fire desimaler.
Hvor mye ville fondet vært verdt med og årlig tilskriving? Hvor stor er forskjellen?
Hva er fondet verdt i dagens kroner etter 12 år, når vi tar hensyn til inflasjonen? Rund av til to desimaler.
Regn ut den reale årlige vekstfaktoren, og drøft hva svaret i d) betyr for kunden.
Lag et regneark med -verdiene , , , , , og i kolonne A.
Hvilke formler setter du i B2 og C2 for å få og avviket fra ?
Hva blir verdien for og for ? Oppgi ni desimaler.
Se på avvikskolonnen. Hva skjer med avviket hver gang blir ti ganger større?
Lag en ny kolonne med for de samme -verdiene, og sammenlign med . Hva blir de to tallene for ? Oppgi ni desimaler.
Drøft: hvorfor sier vi at er en grenseverdi og ikke bare «det tallet uttrykket blir til slutt»? Og hvorfor er det likevel helt uproblematisk å bruke når vi regner på penger?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.