
Forskjellen på rentesatsene, og hvordan hyppigere rentetilskriving gir effektiv rente.
Nominell, effektiv og kontinuerlig rente
I kapittel 1.2 la banken renten til kapitalen én gang i året. Slik er det sjelden i virkeligheten. Sparekontoer, lån og kredittkort skriver til renter langt oftere — hvert kvartal, hver måned, noen ganger hver dag.
Det endrer ikke rentesatsen banken oppgir. Men det endrer hvor mye du faktisk får eller betaler, for hver gang renten legges til kapitalen, begynner den å gi rente selv.
Derfor trenger vi to ord der vi før hadde ett: nominell rente for satsen som står i avtalen, og effektiv rente for det du faktisk sitter igjen med etter et år.
- Nominell rente er den årlige rentesatsen som oppgis i avtalen, uten hensyn til hvor ofte renten tilskrives. Vi skriver den .
- En termin er perioden mellom to rentetilskrivinger. Antall terminer per år skriver vi (kvartalsvis: , månedlig: , daglig: ).
- Terminrenten er renten per termin: prosent.
- Effektiv rente er den årlige renten som ville gitt samme resultat med bare én tilskriving i året.
Er , er nominell og effektiv rente den samme. For alle er den effektive renten større enn den nominelle.
En konto har nominell rente med kvartalsvis rentetilskriving.
a) Hva er terminrenten?
b) Hvor mye står på kontoen etter ett år hvis vi setter inn kr?
c) Hva er den effektive renten?
a) Hva vet vi? Nominell rente og terminer i året.
Terminrenten er den nominelle renten delt på antall terminer:
Svar: Terminrenten er per kvartal.
b) Hvert kvartal ganges kapitalen med vekstfaktoren
På ett år skjer dette 4 ganger:
Svar: Det står kr på kontoen etter ett år.
c) Den effektive renten er den renten som ville gitt samme sluttbeløp med bare én tilskriving. Vi ser rett på vekstfaktoren vi endte opp med:
Vi leser vekstfaktoren: den ligger over 1.
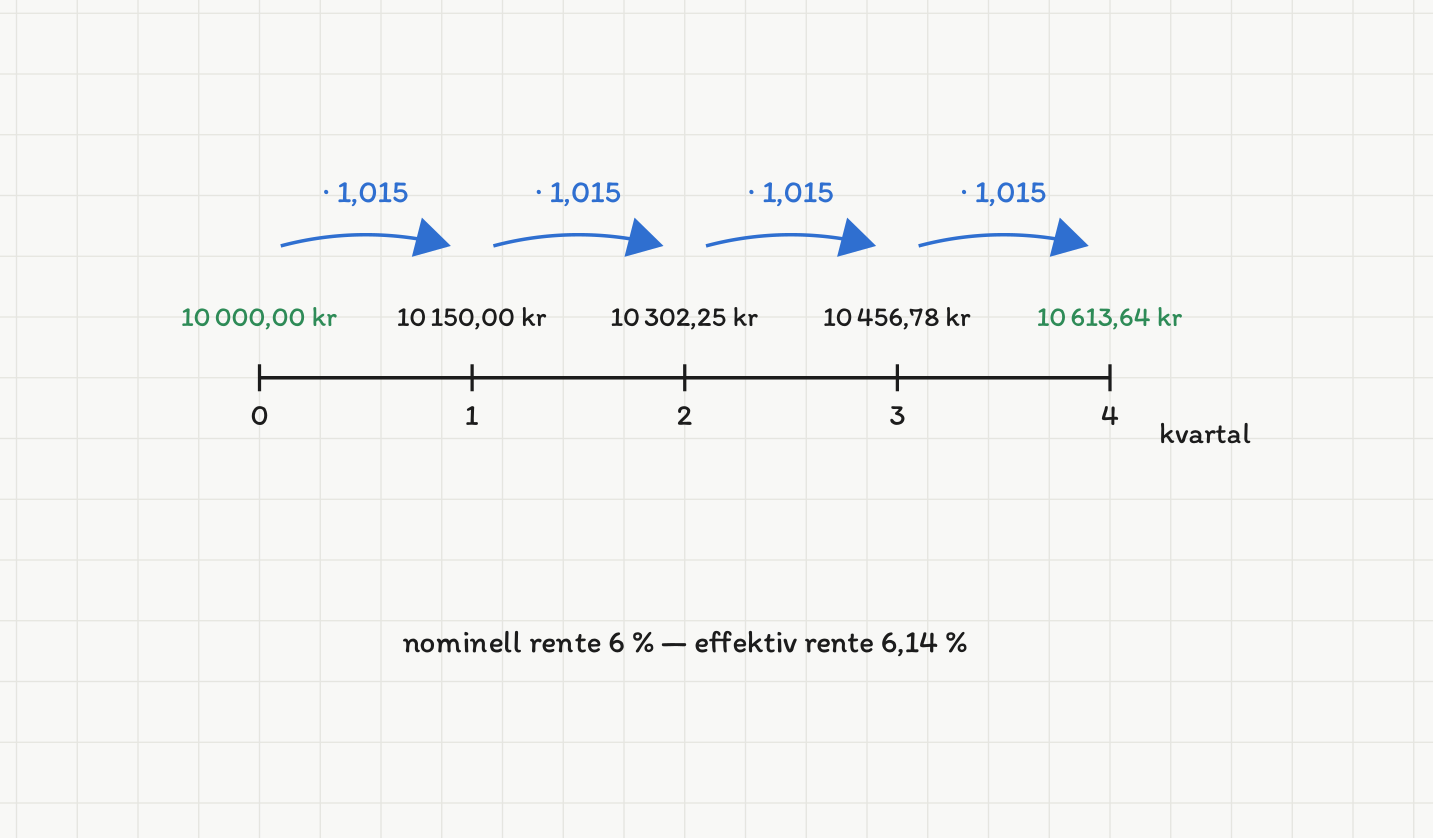
Ett år delt i fire terminer. Kapitalen ganges med terminens vekstfaktor fire ganger, og sluttbeløpet svarer til en effektiv rente på — ikke .
Svar: Den effektive renten er omtrent .
NB: Avtalen sier , men kontoen vokste . De ekstra prosentpoengene er rente av renten fra de tre første kvartalene. Det er hele forskjellen mellom nominell og effektiv rente.
Den effektive renten i prosent er
Kapitalen etter år blir , altså
Den nominelle renten er . Regn ut den effektive renten når renten tilskrives årlig, halvårlig, kvartalsvis, månedlig og daglig.
Vi bruker samme formel hver gang, og bytter bare ut . Legg merke til at linjestrukturen er identisk i alle fem tilfellene — det er bare tallene som flytter seg.
Årlig ():
Halvårlig ():
Kvartalsvis ():
Månedlig ():
Daglig ():
Svar:
| Tilskriving | Effektiv rente | |
|---|---|---|
| årlig | 1 | 6,0000 % |
| halvårlig | 2 | 6,0900 % |
| kvartalsvis | 4 | 6,1364 % |
| månedlig | 12 | 6,1678 % |
| daglig | 365 | 6,1831 % |
NB: Legg merke til mønsteret. Å gå fra årlig til halvårlig ga prosentpoeng. Å gå fra månedlig til daglig ga bare prosentpoeng. Den effektive renten stiger hele tiden når vokser, men mindre og mindre. Den ser ut til å nærme seg en grense. Det gjør den — og den grensen er det kontinuerlig rente handler om.
effektiv rente
grensen (kontinuerlig rente)
Regn ut terminrenten og den effektive renten. Oppgi den effektive renten med fire desimaler.
Nominell rente , halvårlig tilskriving.
Nominell rente , månedlig tilskriving.
Nominell rente , kvartalsvis tilskriving.
Nominell rente , månedlig tilskriving.
Nominell rente , daglig tilskriving ().
To banker tilbyr sparekonto:
- Bank A: nominell rente, månedlig rentetilskriving.
- Bank B: nominell rente, årlig rentetilskriving.
Hvilken bank gir mest på et innskudd på kr i ett år?
Hva vet vi? To tilbud med ulik nominell rente og ulik tilskrivingshyppighet.
Hva må vi finne? Hvilket tilbud som gir mest. Da må vi gjøre dem sammenlignbare — vi regner ut effektiv rente for begge.
Bank A (, ):
Effektiv rente: omtrent
Bank B (, ):
Effektiv rente: — samme som den nominelle, siden renten bare tilskrives én gang.
Bank A har altså høyest effektiv rente, med prosentpoeng.
På kr i ett år:
Bank A:
Bank B:
Svar: Bank A gir mest, men bare omtrent kr mer på kr.
NB: To ting er verdt å ta med seg. For det første: den nominelle renten alene sier ingenting — Bank B så best ut på papiret, men tapte. For det andre: forskjellen er liten. Effektiv rente er riktig verktøy for å sammenligne, men når to tilbud ligger så nær hverandre, bør andre ting (gebyrer, bindingstid, uttaksbegrensninger) veie tyngre enn den fjerde desimalen.
Tre banker tilbyr sparekonto:
| Bank | Nominell rente | Tilskriving |
|---|---|---|
| Bank Nord | 5,20 % | årlig |
| Bank Sør | 5,10 % | kvartalsvis |
| Bank Vest | 5,05 % | månedlig |
Regn ut den effektive renten for Bank Sør. Oppgi fire desimaler.
Regn ut den effektive renten for Bank Vest. Oppgi fire desimaler.
Hvilken bank har høyest effektiv rente?
Hvor mye står på kontoen i den beste og i den dårligste banken etter ett år med kr? Rund av til to desimaler.
Bank Sør reklamerer med «hyppigere rente betyr mer penger». Er påstanden riktig? Svar med utgangspunkt i tallene.
Kontinuerlig rente
I Eksempel 2 så vi at den effektive renten steg når vokste — men mindre og mindre for hvert steg. Vi kan spørre: hva skjer hvis vi lar renten tilskrives uendelig ofte? Hvert sekund? Hele tiden?
Svaret er ikke «uendelig mye penger». Den effektive renten nærmer seg en bestemt grense, og den grensen kan skrives med tallet :
Her er den nominelle renten skrevet som desimaltall ( gir ). Vi kaller dette kontinuerlig rente. Hvor denne grensen kommer fra, og hvorfor det nettopp er , utforsker vi i kapittel 1.5.
Den effektive renten blir
Dette er den høyeste effektive renten en gitt nominell rente kan gi. Uansett hvor ofte en bank tilskriver renter, kommer den aldri over denne grensen.
Den nominelle renten er og tilskrives kontinuerlig.
a) Hva er den effektive renten?
b) Sammenlign med daglig tilskriving fra Eksempel 2.
a) Vi skriver den nominelle renten som desimaltall:
Vekstfaktoren for ett år er
Vi leser vekstfaktoren: den ligger over 1.
Svar: Den effektive renten er omtrent .
b) Daglig tilskriving ga . Kontinuerlig tilskriving gir .
Svar: Forskjellen er prosentpoeng.
NB: Det er altså nesten ingen forskjell på å tilskrive renten hver dag og å tilskrive den hele tiden. På kr utgjør det kr i året. Kontinuerlig rente er ikke først og fremst en bankpraksis — det er en modell som er lettere å regne med enn en sum med terminer, og som brukes mye i finans- og økonomifag nettopp derfor.
a) Hvor mye står på kontoen med årlig tilskriving?
b) Hvor mye står på kontoen med månedlig tilskriving?
c) Hva er den effektive renten i b)?
a) Med årlig tilskriving er dette formelen fra kapittel 1.2:
Svar: Omtrent kr.
b) Hva vet vi? , og år.
Terminrenten er , og antall terminer til sammen er
Vi bruker formelen:
Svar: Omtrent kr — altså rundt kr mer enn med årlig tilskriving.
c)
Svar: Den effektive renten er omtrent .
(Føres ikke) Kontroll: kr — samme svar som i b) på noen kroner nær. Avviket kommer bare av at vi rundet den effektive renten til seks desimaler. Det er nettopp det den effektive renten er til for: den lar oss regne med bare én tilskriving i året og likevel få riktig svar.
Sett inn nominell rente og antall terminer per år, og se den effektive renten. Prøv å øke antall terminer og legg merke til hvor fort den flater ut.
Et beløp på kr settes i banken i 6 år med nominell rente. Rund av til to desimaler.
Hvor mye står på kontoen med kvartalsvis tilskriving?
Hvor mye står på kontoen med årlig tilskriving?
Hvor mye utgjør den hyppigere tilskrivingen i kroner?
Hvor mye ville stått på kontoen med kontinuerlig rente?
Regn ut den effektive renten ved kvartalsvis og ved kontinuerlig tilskriving. Oppgi fire desimaler.
Her er den effektive renten kjent, og du skal finne den nominelle. Rund av til fire desimaler.
Den effektive renten er med månedlig tilskriving. Hva er den nominelle renten?
Den effektive renten er med kvartalsvis tilskriving.
Den effektive renten er med halvårlig tilskriving.
Forklar hvorfor den nominelle renten alltid er mindre enn den effektive når .
Oppsummering
- Nominell rente er satsen som står i avtalen. Effektiv rente er det kapitalen faktisk vokser med på ett år.
- Termin er tiden mellom to rentetilskrivinger, er antall terminer per år, og terminrenten er prosent.
- Effektiv rente:
- Kapitalen etter år: , eller — samme svar.
- Kontinuerlig rente: med som desimaltall. Effektiv rente blir .
- Den effektive renten vokser når vokser, men flater ut mot grensen . Kontinuerlig rente er taket.
- Tilbud sammenlignes alltid på effektiv rente — aldri på nominell.
Hva er terminrenten, og hva er den effektive renten? Oppgi den effektive renten med fire desimaler.
En kunde lar kr stå ubetalt på kortet i ett år. Hvor stor blir gjelden, og hvor mye er rentekostnaden? Rund av til to desimaler.
Kunden kunne i stedet tatt opp et forbrukslån med nominell rente og årlig tilskriving. Hva ville rentekostnaden vært på ett år?
Hvor mye mer koster kredittkortet enn forbrukslånet det første året?
Hvor stor blir kredittkortgjelden hvis den står ubetalt i tre år? Rund av til to desimaler, og kommenter svaret.
Lag et regneark der kolonne A inneholder antall terminer : 1, 2, 4, 12, 52, 365, 8760 (timer) og 525 600 (minutter). Den nominelle renten er .
Hvilken formel setter du i B2 for å regne ut den effektive renten i prosent for -verdien i A2?
Hva blir den effektive renten for og for ? Oppgi seks desimaler.
Regn ut med seks desimaler, og sammenlign med raden for .
Legg inn en kolonne C med beløpet kr etter ett år for hver . Hvor mange kroner skiller og ?
Drøft: er det praktisk viktig for en sparer om banken tilskriver renter månedlig eller kontinuerlig? Hva er da poenget med kontinuerlig rente som modell?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.