
Konsumprisindeksen, realverdi og hvordan inflasjon spiser av sparepenger og lønn.
Inflasjon, kroneverdi og prisindeks
En hundrelapp er en hundrelapp. Men hva den hundrelappen er verdt, endrer seg hele tiden — for prisene rundt den endrer seg.
At prisene stiger over tid, kaller vi inflasjon. Og når prisene stiger, faller kroneverdien: den samme hundrelappen kjøper mindre enn før. Dette er ikke en liten korreksjon man kan se bort fra. Får du rente i banken mens prisene stiger , taper du kjøpekraft selv om kontoen viser et større tall.
I dette kapittelet lærer vi å måle prisvekst med en indeks, å regne om kroner mellom år, og å skille det nominelle (tallet på kontoen) fra det reale (det du faktisk kan kjøpe for det).
Kroneverdien (eller kjøpekraften) er hvor mye varer og tjenester én krone kan kjøpe. Når prisene stiger, faller kroneverdien.
Vi skiller to måter å oppgi et beløp på:
- Nominell verdi — kronebeløpet slik det står, uten hensyn til prisvekst.
- Realverdi — kronebeløpet omregnet til et bestemt års kroner, slik at beløp fra ulike år kan sammenlignes.
Konsumprisindeksen
For å måle prisveksten følger Statistisk sentralbyrå prisene på en stor «handlekurv» av varer og tjenester som norske husholdninger faktisk kjøper — mat, husleie, strøm, transport, klær, tjenester. Kurven prises på nytt hver måned, og resultatet gjøres om til et indekstall: konsumprisindeksen, forkortet KPI.
Et indekstall er ikke kroner. Det er et forholdstall. Man velger et basisår og setter det til ; alle andre år måles i forhold til det.
Tabellen under viser KPI for noen utvalgte år med .
| År | KPI (2015 = 100) |
|---|---|
| 2015 | 100,0 |
| 2018 | 108,4 |
| 2020 | 112,2 |
| 2021 | 116,1 |
| 2022 | 122,8 |
| 2023 | 129,6 |
| 2024 | 133,6 |
Kilde: SSB, statistikkbanken tabell 08981, årsgjennomsnitt (2015 = 100), hentet september 2026. Ferske og fullstendige tall finner du hos Statistisk sentralbyrå.
At KPI var i 2024, betyr at det som kostet kr i 2015, i gjennomsnitt kostet kr i 2024.
Bruk KPI-tabellen over.
a) Hvor mange prosent steg prisene fra 2015 til 2024?
b) Hvor stor var inflasjonen fra 2022 til 2023?
a) Hva vet vi? KPI i 2015 var , og i 2024 var den .
Et indekstall behandles akkurat som et hvilket som helst annet tall når vi skal finne prosentvis endring — endringen delt på utgangspunktet:
Svar: Prisene steg med fra 2015 til 2024.
(Føres ikke) Når basisåret er et av årene i regnestykket, blir det ekstra enkelt: indekstallet kan leses direkte som « over basisåret». Det gjelder bare når vi sammenligner med basisåret.
b) Her er ingen av årene basisår, så vi må regne:
Svar: Inflasjonen fra 2022 til 2023 var omtrent .
NB: Her er en felle. Indeksen steg fra til , altså enheter. Det er ikke inflasjon. Indeksenheter er ikke prosent — prosenten må regnes ut fra indeksnivået man startet på.
der og er indekstallene for de to årene.
Brøken er ikke noe annet enn vekstfaktoren for prisene i perioden. Går vi framover i tid er den større enn 1; går vi bakover er den mindre enn 1.
a) Et kinobillett kostet kr for en familie i 2015. Hva tilsvarer det i 2024-kroner?
b) En vare koster kr i 2024. Hva tilsvarer det i 2015-kroner?
a) Hva vet vi? kr, og .
Hva må vi finne? Beløpet i 2024-kroner.
Vi skal framover i tid, så prisene har steget, og svaret må bli større enn kr. Vi setter inn i formelen:
Svar: kr i 2015 tilsvarer kr i 2024.
b) Nå går vi bakover i tid, så svaret må bli mindre enn kr:
Svar: kr i 2024 tilsvarer omtrent kr i 2015-kroner.
NB: Legg merke til hvordan vi kontrollerte oss selv før vi regnet: framover i tid må svaret bli større, bakover må det bli mindre. Snur du brøken feil vei, ser du det med én gang på svaret. Bruk den kontrollen hver gang.
Bruk KPI-tabellen i kapittelet. Rund av til to desimaler.
Hvor stor var inflasjonen fra 2020 til 2021?
Hvor stor var inflasjonen fra 2021 til 2022?
Hvor stor var inflasjonen fra 2022 til 2023?
Hvor mange prosent steg prisene fra 2018 til 2024?
Hvor mange prosent steg prisene fra 2015 til 2020?
Regn om beløpene med KPI-tabellen. Rund av til to desimaler. Sjekk alltid først om svaret skal bli større eller mindre enn beløpet du starter med.
En bolig ble kjøpt for kr i 2021. Hva tilsvarer kjøpesummen i 2024-kroner?
Reallønn og realrente
Tjener du mer enn i fjor, men alt du kjøper har blitt dyrere — hvor mye har du egentlig fått?
Det er fristende å trekke fra: . Det er en brukbar tilnærming, og journalister bruker den hele tiden. Men det riktige regnestykket er ikke en subtraksjon, det er en divisjon — for vi skal sammenligne to vekstfaktorer, ikke to påslag.
Den reale veksten i prosent leser vi av på vanlig måte: avstanden fra 1.
Dette gjelder både lønn (reallønnsvekst) og renter (realrente).
Lønnen til en ansatt økte med fra ett år til det neste. Prisene steg i samme periode. Hvor stor var reallønnsveksten?
Hva vet vi? Lønnen vokste , prisene .
Hva må vi finne? Den reale lønnsveksten i prosent.
Vi skriver opp de to vekstfaktorene:
Så deler vi:
Vi leser vekstfaktoren: den ligger over 1.
Svar: Reallønnsveksten var omtrent .
NB: Tilnærmingen gir — nær nok til en avisoverskrift, men ikke det samme tallet. Jo større tallene er, desto mer spriker de to metodene. Ved lønnsvekst og inflasjon gir subtraksjonen , mens divisjonen gir , altså . I dette faget deler vi.
En sparekonto gir rente. Inflasjonen er .
a) Hva er realrenten?
b) Et innskudd på kr står ett år. Hva er beløpet etter ett år, målt i fjorårets kroner?
a) og .
Svar: Realrenten er omtrent .
b) Nominelt har kontoen vokst til
Men prisene har steget , så vi regner beløpet tilbake til fjorårets kroner ved å dele på prisvekstfaktoren:
Svar: I fjorårets kroner er innskuddet vokst fra kr til omtrent kr.
(Føres ikke) Kontrollen: . Realrentefaktoren fra a) gir samme svar direkte.
NB: Kontoutskriften viser kr — en økning på kr. Men kjøpekraften har bare økt med rundt kr. Er inflasjonen høyere enn renten, blir realrenten negativ, og da taper du kjøpekraft på å spare, selv om tallet på kontoen stiger.
nominell saldo
realverdi (dagens kroner)
uendret kjøpekraft
Regn ut reallønnsveksten i prosent. Rund av til to desimaler.
Lønnen steg , prisene .
Lønnen steg , prisene .
Lønnen steg , prisene .
Lønnen steg , prisene .
En ansatt tjente kr. Lønnen steg og prisene . Hva er den nye lønnen målt i fjorårets kroner? Rund av til to desimaler.
Realrente. Rund av til to desimaler.
Renten er og inflasjonen . Hva er realrenten?
Renten er og inflasjonen . Hva er realrenten?
Renten er og inflasjonen . Hva er realrenten?
Forklar hva et negativt svar i b) betyr for en som sparer.
Kroneverdien over tid
Setter du kr i en safe og lar dem ligge i ti år, står det fortsatt kr der. Men prisene har steget hele tiden, så pengene kjøper mindre.
Hvor mye mindre? Vi bruker samme regning som når vi går bakover i tid med indeksen: vi deler på prisvekstfaktoren, én gang per år.
a) Hva er pengene verdt i dagens kroner om 10 år?
b) Hvor stor del av kjøpekraften er borte?
a) Hva vet vi? Beløpet kr og prisvekstfaktoren hvert år i 10 år.
Prisene har samlet vokst med
Det betyr at alt koster omtrent mer. For å finne hva de kronene er verdt, deler vi på denne faktoren:
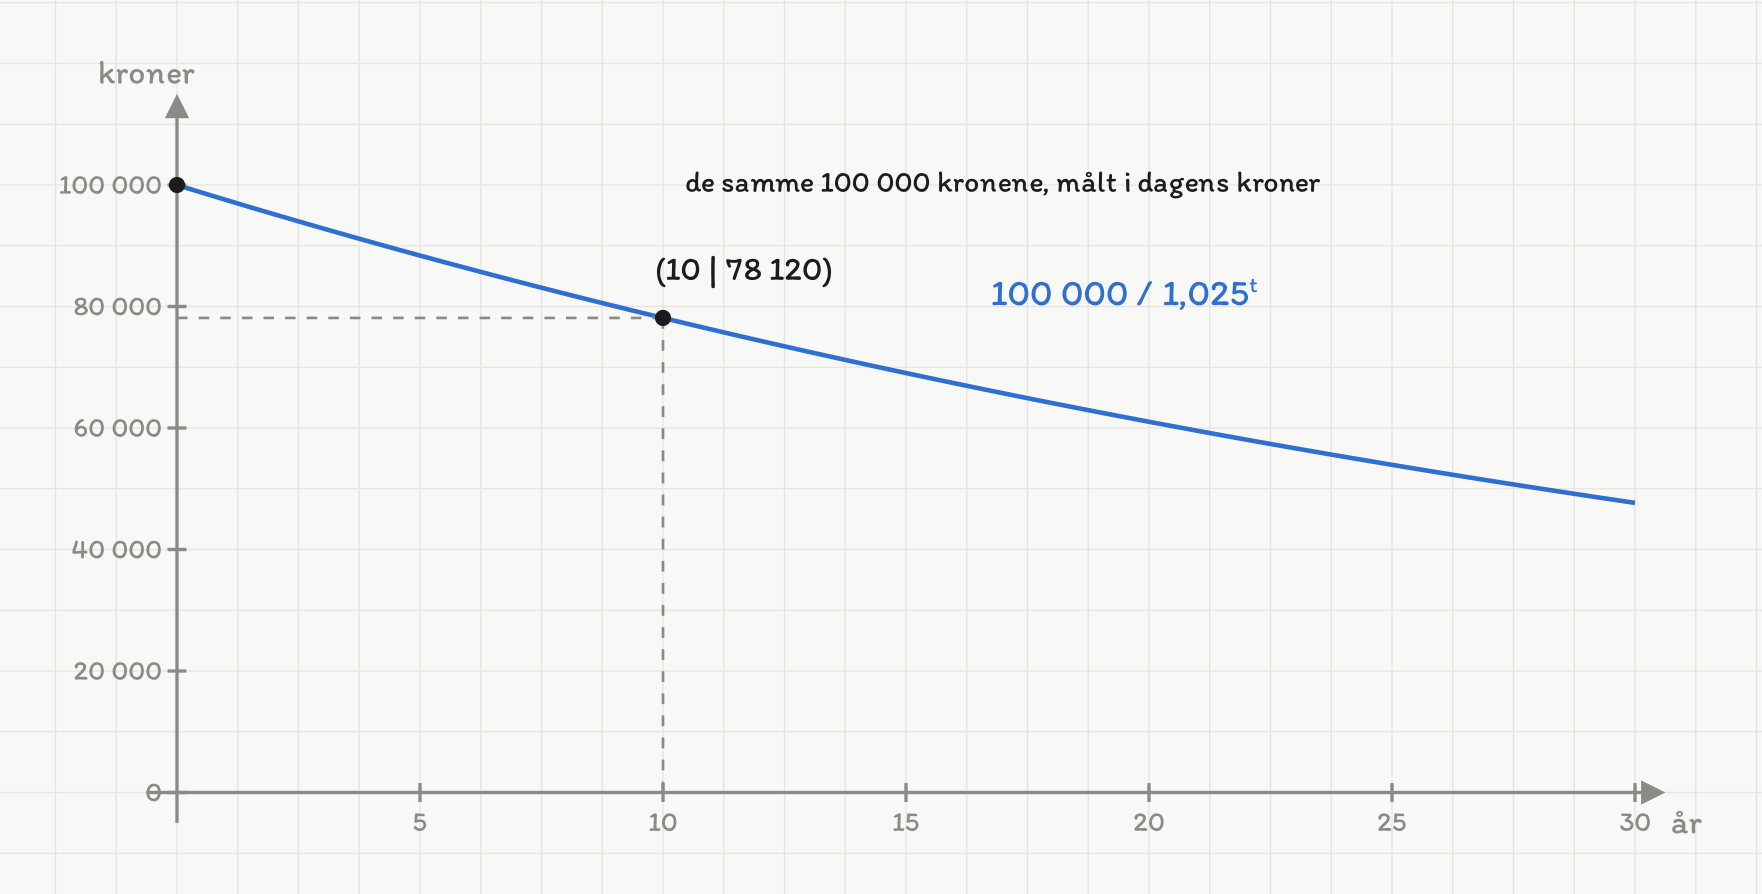
Pengene i safen er de samme, men kjøpekraften faller: etter 10 år med inflasjon er de kronene verdt omtrent kr i dagens kroner.
Svar: Pengene er verdt omtrent kr i dagens kroner.
b) Kjøpekraften som er borte:
Svar: Omtrent av kjøpekraften er borte.
NB: Prisene steg , men kjøpekraften falt bare — ikke like mye. Det er samme sak som i kapittel 1.1: å gange med og å dele på gir ikke samme prosent, fordi de regnes ut fra hvert sitt utgangspunkt.
Kroneverdien over tid. Rund av til to desimaler.
Hva er kr verdt i dagens kroner om 5 år, hvis inflasjonen er hvert år?
Hva er kr verdt om 20 år, hvis inflasjonen er hvert år?
Hva er kr verdt om 30 år, hvis inflasjonen er hvert år?
Etter hvor mange hele år er kjøpekraften mer enn halvert, hvis inflasjonen er hvert år?
Forklar hvorfor det er dårlig å la store beløp stå på en konto uten rente over mange år.
Oppsummering
- Inflasjon er den generelle prisveksten. Når prisene stiger, faller kroneverdien.
- Konsumprisindeksen (KPI) måler prisen på en representativ handlekurv. Basisåret settes til .
- Indeksenheter er ikke prosent. Prosentvis endring i indeksen regnes ut på vanlig måte: .
- Omregning mellom år: . Indeksen for året du skal til, står i telleren.
- Nominell verdi er kronebeløpet slik det står. Realverdi er beløpet omregnet til et bestemt års kroner.
- Realvekst: — del vekstfaktorene, ikke trekk fra prosentene. Det gjelder både reallønn og realrente.
- Negativ realrente betyr at du taper kjøpekraft selv om kontoen viser et større tall.
Anta først at pensjonen ikke reguleres i det hele tatt. Hva er kr verdt i dagens kroner etter 12 år? Rund av til to desimaler.
Hvor mange prosent av kjøpekraften er da borte? Rund av til to desimaler.
Anta i stedet at pensjonen reguleres opp hvert år. Hva er pensjonen verdt i dagens kroner etter 12 år? Rund av til to desimaler.
Hvor mange prosent har kjøpekraften falt i c)? Rund av til to desimaler.
Hvilken årlig regulering måtte pensjonen hatt for at kjøpekraften skulle holdt seg uendret? Begrunn svaret med den reale vekstfaktoren.
| Vare | Antall per år | Pris år 1 | Pris år 2 |
|---|---|---|---|
| Brød 750 g | 52 | 32,90 kr | 39,50 kr |
| Melk 1 l | 104 | 18,50 kr | 22,90 kr |
| Kaffe 250 g | 24 | 49,90 kr | 74,90 kr |
| Egg 12 stk | 26 | 44,90 kr | 52,90 kr |
| Smør 500 g | 12 | 62,90 kr | 79,90 kr |
Legg tabellen inn i et regneark med varenavn i A, antall i B, pris år 1 i C og pris år 2 i D. Varene står i radene 2 til 6.
Hvilke formler setter du i E2 og F2 for å få utgiften til brød i henholdsvis år 1 og år 2?
Hva koster hele handlekurven i år 1 og i år 2? Rund av til to desimaler.
Sett år 1 til indeks . Hva blir indeksen for år 2? Oppgi med én desimal.
Hvor mange prosent steg prisene for denne husholdningen? Rund av til to desimaler.
I kapittel 1.1 regnet vi ut gjennomsnittet av prisendringene for de samme fem varene og fikk . Her fikk du et annet tall. Forklar forskjellen, og drøft hvorfor Statistisk sentralbyrå bruker en vektet indeks når de beregner konsumprisindeksen.
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.