
Hvordan et innskudd vokser med sammensatt rente, og formelen K·(1 + p/100)^n.
Rente på rente
Setter du penger i banken, får du rente. Renten er en betaling for at banken får låne pengene dine, og den oppgis som en prosent av beløpet per år — rentesatsen. Beløpet som står på kontoen kaller vi kapitalen.
Det interessante skjer i år to. Da får du ikke bare rente av det du satte inn, men også rente av renten du fikk det første året. Denne renten av renten er grunnen til at sparing og lån oppfører seg ganske annerledes enn folk flest gjetter på, og den er selve motoren i resten av dette faget.
Verktøyet vi trenger, har vi allerede: vekstfaktoren fra kapittel 1.1.
- Kapitalen er beløpet som står på kontoen. Startkapitalen kaller vi , kapitalen etter år kaller vi .
- Rentesatsen er renten i prosent per år.
- Rentetilskriving er når banken legger renten til kapitalen. Etter det er renten en del av kapitalen, og gir selv rente videre.
Når renten legges til kapitalen og selv gir rente, sier vi at vi har rente på rente (eller sammensatt rente).
Kari setter kr på en sparekonto med rente per år. Hvor mye står på kontoen etter 1, 2 og 3 år?
Hva vet vi? kr og .
Hva må vi finne? Kapitalen etter hvert av de tre årene.
Å øke et beløp med er det samme som å gange med vekstfaktoren
Etter 1 år:
Etter 2 år tar vi renten av det nye beløpet — altså av kr, ikke av kr:
Etter 3 år:
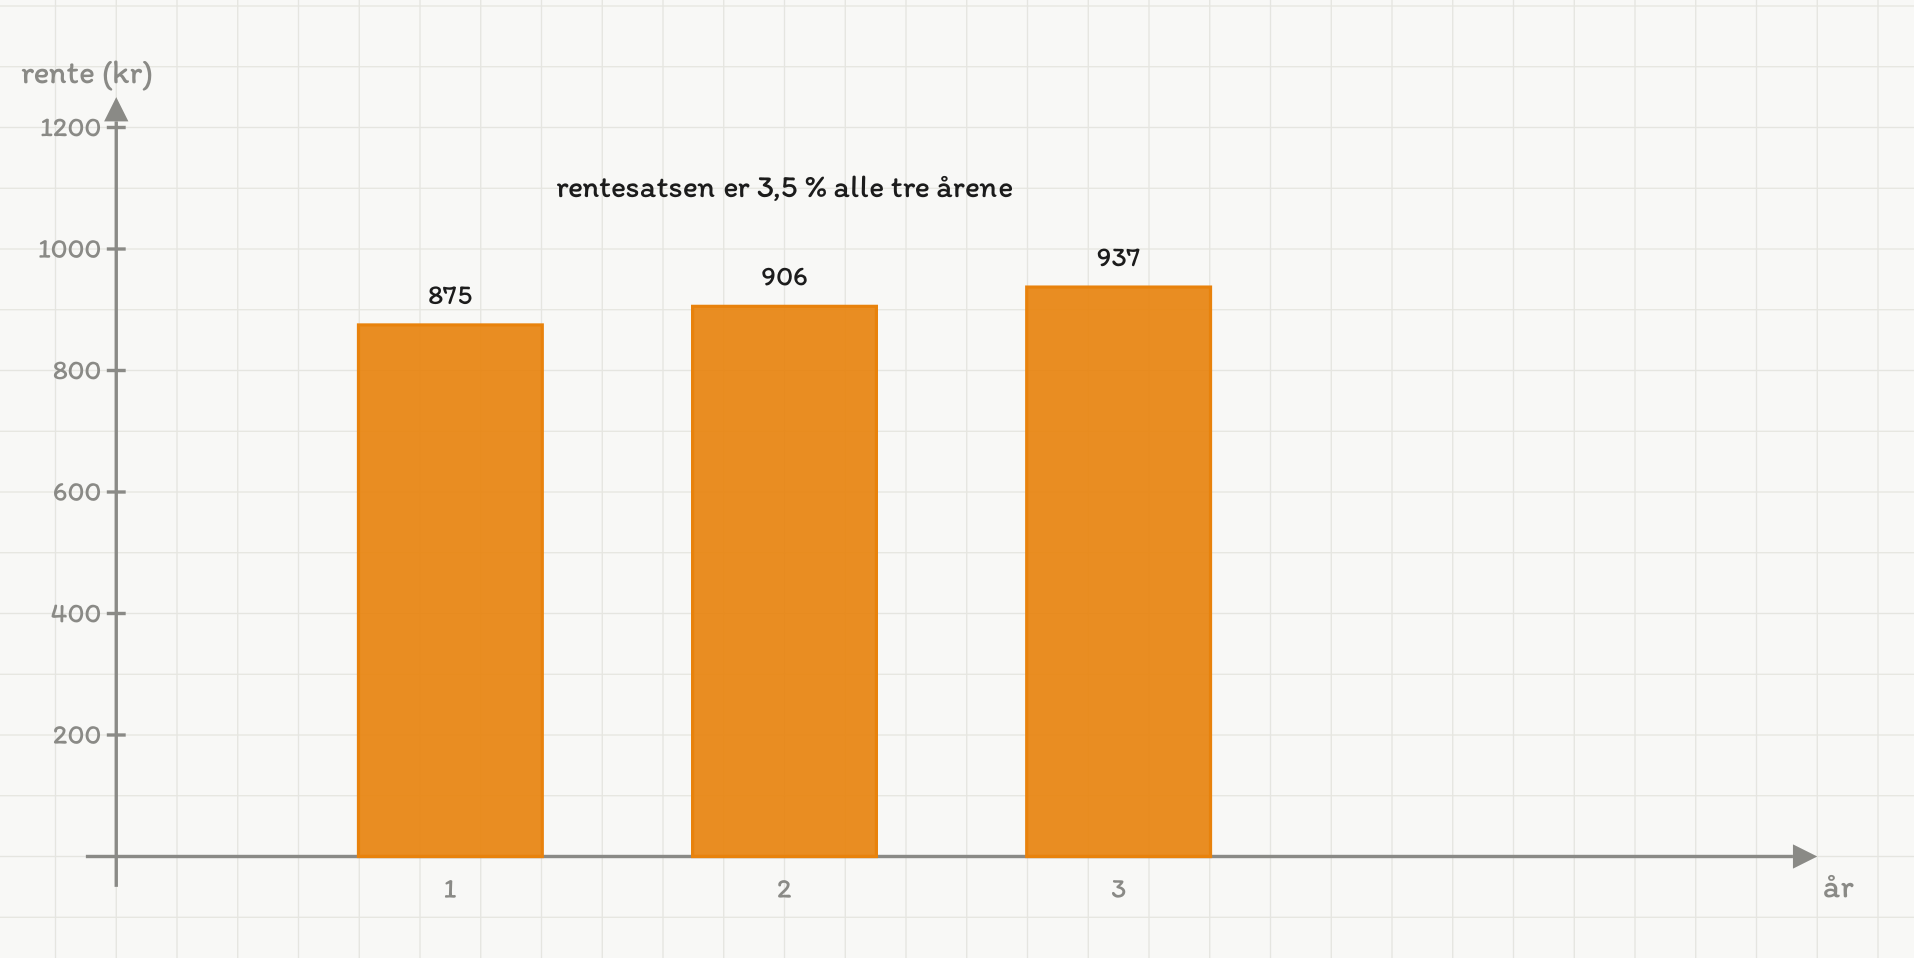
Renten for hvert av de tre årene i eksempelet, avrundet til hele kroner. Rentesatsen er den samme hele veien, men rentebeløpet vokser — fordi det regnes av et større beløp hvert år. Det er rente på rente.
Svar: Etter 1 år står det kr, etter 2 år kr og etter 3 år kr.
NB: Det første året ga kr i rente. Det andre året ga kr. Det er samme rentesats, men renten blir større, fordi den regnes av et større beløp. Det er rente på rente.
Formelen
I Eksempel 1 ganget vi med én gang per år. Skriver vi hele regningen i én linje i stedet for tre, ser vi mønsteret:
Én vekstfaktor per år — altså vekstfaktoren opphøyd i antall år. Det gjelder generelt.
Dette kalles også framtidsverdien av , og vi kommer tilbake til den i kapittel 2.
En bedrift setter av kr på en konto med fast rente på per år.
a) Hvor mye står på kontoen etter 12 år?
b) Hvor mye av dette er renter?
a) Hva vet vi? kr, og .
Vi skriver formelen tom, og setter så inn tallene:
Svar: Det står omtrent kr på kontoen etter 12 år.
b) Rentene er alt som har kommet i tillegg til det bedriften satte inn:
Svar: Omtrent kr er renter.
(Føres ikke) Hadde vi bare fått rente av de opprinnelige kr hvert år, ville rentene blitt kr. Rente på rente ga altså rundt kr ekstra på tolv år.
rente på rente
enkel rente
Regn ut hvor mye som står på kontoen. Rund av til nærmeste krone.
Regn ut med seks desimaler, og forklar med én setning hva tallet forteller.
Et beløp på kr settes i banken i 7 år med rente per år.
Hvor mye står på kontoen etter 7 år? Rund av til to desimaler.
Hvor mye er dette i renter til sammen?
Hvor mye ville rentene blitt hvis banken hadde utbetalt renten hvert år i stedet for å legge den til kapitalen?
Hvor mye utgjør rente på rente i kroner her?
Forklar med én setning hvorfor svaret i b) er større enn svaret i c).
Å finne de andre størrelsene
Formelen har fire størrelser. Kjenner vi tre av dem, kan vi finne den fjerde. Vi tar dem etter tur, og bruker samme dogme som i all likningsløsning: samme operasjon på begge sider.
Mangler : vi deler på vekstfaktoren opphøyd i .
Mangler : vi deler på og tar den -te roten.
Mangler : eksponenten er den ukjente. Den kan vi prøve oss fram til i et regneark — og fra kapittel 3.4 kan vi regne den ut direkte med logaritmer.
En familie vil ha kr om 15 år. Banken tilbyr fast rente. Hvor mye må de sette inn i dag?
Hva vet vi? kr, og .
Hva må vi finne? Startkapitalen .
Vi setter inn i formelen:
For å få alene deler vi på på begge sider:
Svar: Familien må sette inn omtrent kr i dag.
Vi kontrollerer: . Det stemmer.
NB: Dette er nøyaktig samme regning som å finne prisen før en prisøkning i kapittel 1.1 — vi deler på vekstfaktoren i stedet for å gange. Det er også det som kalles nåverdi, og som får et helt kapittel for seg i kapittel 2.2.
Et fond vokste fra kr til kr på 6 år. Hvor stor var den gjennomsnittlige årlige avkastningen i prosent?
Hva vet vi? kr, kr og .
Hva må vi finne? Rentesatsen , eller først vekstfaktoren .
Vi setter inn i formelen med som ukjent:
Vi deler på på begge sider:
For å få alene tar vi den 6. roten på begge sider:
Nå leser vi vekstfaktoren: den ligger over 1.
Svar: Den gjennomsnittlige årlige avkastningen var omtrent .
Vi kontrollerer: . Det stemmer.
NB: Svaret er en gjennomsnittlig årlig vekst. Fondet har nesten sikkert svingt opp og ned underveis; er den faste renten som ville gitt samme sluttbeløp.
Hva vet vi? kr og . Vi vil ha kr.
Vi setter opp ulikheten:
Her er den ukjente en eksponent. Inntil vi har logaritmer (kapittel 3.4), prøver vi oss fram — i et regneark eller med kalkulator:
| 13 | kr |
| 14 | kr |
| 15 | kr |
Ved er vi fortsatt under kr. Ved er vi over.
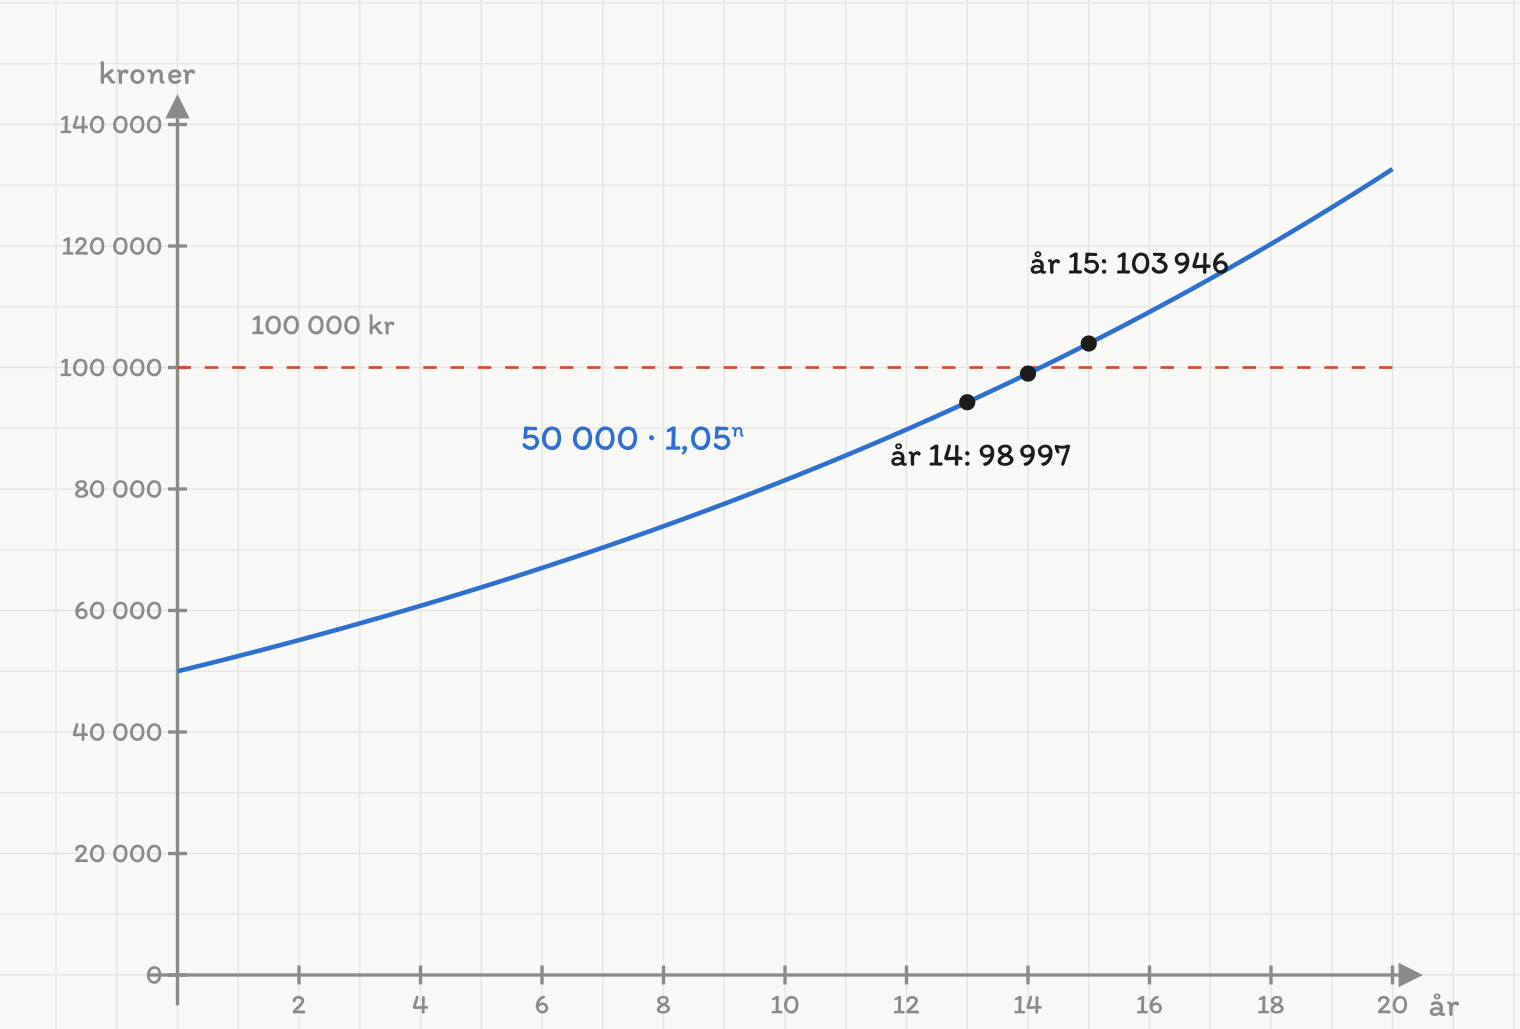
Kurven krysser -linja mellom år 14 og år 15. Derfor er svaret 15 hele år — i år 14 er beløpet fortsatt under.
Svar: Beløpet har doblet seg etter 15 hele år.
NB: Legg merke til at doblingstiden ikke er avhengig av hvor mye vi startet med. Ulikheten ble til da vi delte på — startbeløpet forsvant. Med rente tar det omtrent 14–15 år å doble pengene, enten det er 50 kroner eller 50 millioner.
Sett inn startkapital, rentesats og antall år, og se hvordan kapitalen vokser. Bruk den gjerne til å kontrollere svarene dine — men skriv alltid regningen i besvarelsen din.
Hvor mye må settes inn i dag? Rund av til to desimaler.
Målet er kr om 10 år. Renten er .
Målet er kr om 25 år. Renten er .
Målet er kr om 8 år. Renten er .
Sammenlign a) og b). Hvorfor må man sette inn under halvparten av målbeløpet i b), men over to tredjedeler i a)?
Finn den gjennomsnittlige årlige rentesatsen. Rund av til to desimaler.
I b) og c) vokste beløpet like mange ganger (), men rentesatsen ble forskjellig. Forklar hvorfor.
Antall år. Prøv deg fram med kalkulator eller regneark, og oppgi svaret i hele år.
Etter hvor mange hele år har kr med rente vokst til over kr?
Etter hvor mange hele år har et beløp doblet seg med rente?
Etter hvor mange hele år har et beløp doblet seg med rente?
En tommelfingerregel sier at doblingstiden er omtrent år. Regn ut og og sammenlign med b) og c).
Hvorfor trengte vi ikke å vite startbeløpet i b) og c)?
Oppsummering
- Rente på rente betyr at renten legges til kapitalen og selv gir rente videre.
- Formelen: , der er startkapitalen, rentesatsen i prosent per år og antall år.
- Mangler : del på vekstfaktoren opphøyd i : .
- Mangler : del på og ta den -te roten: , og les deretter vekstfaktoren.
- Mangler : prøv deg fram i regneark — eller bruk logaritmer, som vi lærer i kapittel 3.4.
- Doblingstiden avhenger bare av rentesatsen, ikke av startbeløpet. Tommelfingerregel: omtrent år.
Hvor mye står på kontoen etter 6 år? Rund av til to desimaler.
Hvor mye av dette er renter?
Jonas trenger egentlig kr etter 6 år. Hvilken rentesats måtte banken gitt ham for at det skulle gått opp? Rund av til to desimaler.
Med rente: etter hvor mange hele år har han kr?
Jonas vurderer i stedet å plassere pengene i et aksjefond med forventet avkastning på , men med risiko for at verdien faller. Drøft hva han bør velge når pengene skal brukes om nøyaktig 6 år.
- Bank Nord: rente hvert år.
- Bank Sør: rente de fem første årene, deretter hvert år.
Lag et regneark med år i kolonne A (0 til 25), kapitalen i Bank Nord i kolonne B og kapitalen i Bank Sør i kolonne C.
Hvilken formel setter du i celle B3 (år 1) slik at den kan dras nedover?
Hvor mye står i hver av bankene etter 10 år? Rund av til nærmeste krone.
Etter hvor mange hele år er Bank Sør best?
Hvor mye mer står i Bank Sør etter 20 år? Rund av til nærmeste krone.
Drøft hvilken bank en kunde bør velge. Hva må kunden vite om seg selv før valget kan tas?
Dette kapitlet er skrevet av Anthropics toppmodeller (Claude Opus og Claude Fable) og er foreløpig ikke manuelt gjennomgått — kvalitetskontrollen gjøres av uavhengige KI-agenter, og innmeldte feil rettes fortløpende. Funnet en feil? Meld fra, så retter vi den. Les mer om hvordan innholdet lages.